
Содержание статьи
Налог на недвижимость в Украине 2023 год – ставки и оплата
В этой статье мы расскажем что такое налог на недвижимость в Украине, когда он платится и какие введены ставки на 2023 год. Раньше, в 2018, 2019, 2020, 2021 и 2022 году, платить приходилось меньше, но в связи с поднятием минимальной зарплаты налоги увеличились.
С 2018 процент налога уменьшился до 1,5% от минимальной зарплаты, но в денежном выражении платить придётся больше. Рассмотрим, кому и сколько придётся заплатить налогов за свою недвижимость в Украине.
Когда нужно платить налог на недвижимость
Каждому украинцу, кто по мнению государства живёт слишком хорошо, по месту регистрации придёт платёжка из налоговой, которую нужно оплатить в банке. Как правило, налоговые уведомления-решения физическим лицам должны прийти до 1 июля 2023 года.
Оплатить нужно в течение 60 дней с момента вручения налогового уведомления. Если задержать платёж, то будут начислены штрафы и пеня.
Теперь, если ваша квартира больше 60 метров, такие платёжки будут приходить ежегодно.
Если вы не получили налоговое уведомление
Если контролирующий орган не вручил налоговое/налоговые уведомления-решения до 1 июля года, следующего за отчетным, физические лица освобождаются от ответственности за несвоевременную уплату налогового обязательства (пп. 266.10.2 НКУ) – так нам пояснили в ГФС.
Другими словами, в этом случае не будут начислены штрафы и пеня, однако сам налог уплатить всё равно придётся.
Если налоговая вспомнит о вас через несколько лет и пришлёт уведомление на оплату, то оплатить налог на недвижимость нужно будет за последние 3 года, но без пени и штрафных санкций.
Владельцы жилой недвижимости, которые должны платить налог, но не получили налогового уведомления-решения, могут (но не обязаны) самостоятельно обратиться в налоговую и провести сверку данных.
Оплачивается налог на недвижимость за предыдущий год. Это значит, в 2019 году вы заплатили налог на дополнительные метры площади за 2018 год, в 2020 году заплатили за 2019 год, в 2021 году за 2020 год, в 2022 нужно платить за 2021 год, а в 2023 за 2022 год.
Оштрафуют ли владельца, который не получал письменное ППР о налоге на недвижимость?
��♂️В НКУ не предусмотрена ответственность за несвоевременную уплату физическим лицом налога на недвижимое имущество, отличное от земельного участка, в случае если налоговое уведомление-решение по такому налогу не направлено по налоговому адресу плательщика заказным письмом с уведомлением о вручении либо не вручено ему лично.
��♂️Налоговые уведомления-решения об уплате сумм налога на недвижимое имущество, отличное от земельного участка, с физических лиц, направляются налогоплательщику контролирующим органом в порядке, определенном ст.42 НКУ, до 1 июля года, следующего за базовым налоговым (отчетным) периодом (годом).
��♂️Согласно ст.42 НКУ документы считаются должным образом врученными, если они направлены в порядке, определенном п. 42.4 НКУ, присланные по адресу (местонахождению, налоговому адресу) налогоплательщика заказным письмом с уведомлением о вручении или лично вручены налогоплательщику.
Какая недвижимость облагается налогом
В соответствии с законом, налогом облагаются:
- Квартира, комната в коммунальной квартире.
- Частный дом, дача.
- Гараж, сарай, летняя кухня.
- Нежилое помещение, офис, апартаменты.
Большинство местных советов установило нулевую ставку налога на хозяйственные постройки (гаражи, сараи, подвалы), поэтому платить налог на них не нужно.
Платить налог нужно не за всю площадь квартиры или дома, а только за квадратные метры, превышающие льготную площадь.
Льготная площадь составляет:
- Для квартир 60 кв. м.
- Для домов 120 кв. м.
- Квартира + дом 180 кв. м.
Если на вас зарегистрирована и квартира и дом, то общая площадь должна вписаться в 180 квадратных метров. Это значит, что квартира может быть 80 и 100 метров дом. В этом случае вы ничего не должны государству.
Если же дом 200 метров плюс квартира 80, то придётся оплатить за лишние 100 метров площади по ставке налога в вашем регионе.
Как платить за нежилую недвижимость
Если у вас в собственности офис, магазин, апартаменты или творческая мастерская, то налог нужно платить в полном объёме по повышенной ставке, льготы действовать не будут.
Как платить, если жилая недвижимость сдаётся в аренду
Если недвижимость сдаётся в аренду, используется для коммерческой деятельности, то платить нужно за всю площадь, льгота действовать не будет.
Кроме того, если недвижимость не сдана в аренду, однако в ней зарегистрирован ФОП или юридическое лицо, то также льгот не будет. Налог придётся платить в полном объёме.
Например, если вы сдаёте свою квартиру, в квартире зарегистрирован ФОП, юрлицо или вы используете её как офис, то льгота на эту площадь не распространяется и нужно платить налог в полном объёме за всю площадь.
Кто должен платить налог на недвижимость
Налог на недвижимость должен платить собственник недвижимости вне зависимости от того, принадлежит ли ему весь объект целиком или только его часть, а также является он резидентом или нерезидентом.
Если площадь части собственности в квартире превышает допустимые 60 метров, то придётся заплатить налог. Если же квартира в 100 метров и собственников двое, которые владеют ей в равных долях, то платить налог не требуется.
Ставка налога на недвижимость
Как правило, ставку налога на недвижимость устанавливают местные органы власти, поэтому она отличается в разных городах и может меняться каждый год. Если в 2016 году она была от 0 до 3 процентов минимальной заработной платы, то позже, в 2017 и 2018 годах, максимальную ставку уменьшили до 1.5%.
На сегодняшний день ставка налога на общегосударственном уровне ограничена – не более 1,5% от минимальной зарплаты, установленной законом на 1 января отчетного года за 1 квадратный метр.
В Харькове, Запорожье, Сумах ставка налога для оплаты была 2%. А в Киеве, Львове, Херсоне, Тернополе, Николаеве, Ужгороде, Черкассах, Хмельницком, Полтаве, Черновцах, Чернигове и Луцке – 1%. В Ровно, Львове и Кропивницком – 0,5%.
На 1 января 2016 года минимальная зарплата была 1378 гривен. Следовательно, сумма налога в Харькове и Запорожье за 1 кв. м. сверх льготной площади равна 27,56 гривен.
После повышения минимальной зарплаты в 2017 году до 3200 гривен увеличился и налог. Хоть максимальная процентная ставка и уменьшена до 1,5%, в денежном выражении налог вырос и теперь составляет от 16 до 48 гривен за каждый метр площади.
Ставки налога на недвижимость в 2023 году
В 2019 году по всей Украине ставки налога уменьшились с максимальных 3% до 1,5%. Это связано с выросшей минимальной заработной платой. Но в денежном выражении платить нужно будет всё равно больше.
Если в 2017 году вы заплатили за лишние 40 квадратных метров 550 гривен, то уже в 2019 и 2020 году придётся оплатить больше тысячи.
Налог зависит от ставки в вашем городе. Как правило, она может быть от 0,5% до 1,5% от минимальной зарплаты в 3723 гривны в 2018 году, 4173 гривны в 2019 году и 4723 в 2020 году. Но местные органы власти своим решением могут её изменить.
Итого получается, нужно умножить лишнюю площадь на сумму от 18,6 гривен до 56 в 2018 году и от 20,9 гривен до 62,6 в 2019 году. Так рассчитывается итоговый платёж налога, который вы должны уплатить за недвижимость в Украине.
Если налог за 2019 год вы должны уплатить в 2020 году, то налог за 2020 год нужно платить в 2021 году, а за 2021 год – в 2022 году.
Пример: У вас квартира в 100 квадратных метров. Лишняя площадь, облагаемая налогом, составляет 40 метров. Допустим ставка 1,5%. Умножаем 40 метров на 56 гривен и получаем общий итоговый платёж налога в 2240 гривен в год. Если ставка 0,5%, то вы заплатите 744 гривны и 1489, если ставка 1%. Это расчёт налога за 2018 год, когда минимальная зарплата была 3723 гривны.
За 2019 год налог рассчитывается аналогично с учётом минимальной зарплаты 4173 гривны. Оплату за 2019 год из расчёта минималки 4173 гривны нужно будет производить в 2020 году. Платить налог за 2020 год по ставке 4723 нужно в 2021 году. За 2021 год – в 2022 году. За 2022 год – в 2023 году.
Как узнать ставку налога в вашем городе
Можно обратиться или позвонить в местный городской или сельский совет и узнать, какая ставка налога на недвижимость будет на текущий год.
В любом случае узнать ставку налога можно либо у органов местной власти, либо в налоговой службе. Как правило, они смогут дать вам точный ответ о ставке налога в вашем городе или посёлке.
Размер минимальной зарплаты на начало отчётного года
2015 год – 1218 грн.
2016 год – 1378 грн.
2017 год – 3200 грн.
2018 год – 3723 грн.
2019 год – 4173 грн.
2020 год – 4723 грн.
2021 год – 6000 грн.
2022 год – 6500 грн.
Пример расчёта налога для города Одессы:
В 2016 году нужно было уплатить налог за 2015 год. Льготная площадь для квартир в 2015 году была 120 кв. метров, а для домов 250 кв. метров. Минимальная зарплата 1218 гривен. Ставка налога 2%. Поэтому платить нужно было 24,36 гривен за каждый квадратный метр свыше льготной площади в год.
В 2017 году нужно было уплатить налог за 2016 год. Льготная площадь для квартир в 2016 году была 60 кв. метров, а для домов 120 кв. метров. Минимальная зарплата 1378 гривен. Ставка налога 0,1%. Поэтому платить нужно было 1,38 гривен за каждый квадратный метр свыше нормы в год.
В 2018 году нужно платить налог за 2017 год. Льготная площадь осталась неизменной – 60 кв. метров для квартир и 120 кв. метров для домов. Минимальная зарплата 3200 гривен. Ставка налога 0,05%. Поэтому в 2018 году нужно уплатить 1,60 гривен за каждый метр свыше нормы в год.
В 2019 году нужно платить налог за 2018 год. Минималка 3723. Льготная площадь без изменений – 60 и 120 кв. метров. Ставка налога ) 0,1%. Платить нужно 3,723 гривны за метр.
В 2020 году нужно платить налог за 2019 год. Минималка 4173. Льготная площадь 60 и 120 кв. м. Ставка налога 0,1%. Платить нужно 4,173 гривны за метр.
В 2021 году нужно платить налог за 2020 год. Минималка 4723. Льготная площадь 60 и 120 кв. м. Ставка налога 0,1%. Платить нужно 4,723 гривны за метр.
В 2022 году нужно платить за 2021 год. Минималка 6000. Льготная площадь 60 и 120 кв. м. Ставка налога 0,1%. Платить нужно 6 гривен за метр.
В 2023 нужно платить за 2022 год. Минималка 6500. Льготная площадь 60 и 120 кв. м. Ставка 0,1%. Платить нужно 6.50 гривен за метр.
Пример расчёта налога для Киева:
В 2019 году нужно платить налог за 2018 год. Минималка 3723. Льготная площаль 60 и 120 кв. м. Ставка налога 1.25%. Платить нужно 46, 54 гривны за метр.
В 2020 году нужно платить налог за 2019 год. Минималка 4173. Льготная площадь 60 и 120 кв. м. Ставка налога 1,5%. Платить нужно 62,60 гривны за метр.
В 2021 году нужно платить налог за 2020 год. Минималка 4723. Льготная площадь 60 и 120 кв. м. Ставка налога 1,5%. Платить нужно 70,84 гривен за метр.
В 2022 году нужно платить налог за 2021 год. Минималка 6000. Льготная площадь 60 и 120 кв. м. Ставка налога 1,5%. Платить нужно 90 гривен за метр.
В 2023 нужно платить налог за 2022 год. Минималка 6500. Льготная площадь 60 и 120 кв. м. Ставка 1.5%. Платить нужно 97.50 гривен за метр.
Кроме того, в Киеве действует норма о понижающем коэффициенте 0,75 при налогообложении недвижимости физических лиц, поэтому сумма оплаты налога будет немного меньшей.
Какие ставки по Украине были на 2020 год:
- в Харькове ставку налога снизили до 1% (47,23 грн/кв.м), а необлагаемую налогом площадь квартиры увеличили до 85 кв.м,
- в Одессе снизили ставку на недвижимость до 0,1% (4,72 кв.м), а на нежилую – 1% (47,2 грн/кв.м),
- во Львове ставка для квартир – 0,5% (23,61 грн/кв. м), для домов – 1% (47,23 грн/кв.м),
- в Киеве и Днепре – максимальная ставка 1,5% (70,84 грн/кв.м).
Платить налог по этим ставкам нужно в 2021 году.
Кто не платит налог на недвижимость
Если вы владелец квартиры площадью до 60 кв. метров или дома площадью до 120 кв. метров, или квартиры и дома площадью меньше 180 кв. метров, то налог платить не нужно.
Если вы владеете недвижимостью большей площади, то заплатить нужно только за разницу между льготной площадью и общей площадью вашей недвижимости. Это значит, если в квартире 65 метров, то оплатить придётся всего за 5.
Кто полностью освобождён от уплаты налога:
- Многодетные семьи (5 и более детей)
- Дети-сироты
- Дети-инвалиды, которые воспитываются одинокими матерями
- Собственники, проживающие в жилье, официально признанном непригодным для проживания
- Собственники жилья в зонах отчуждения и безусловного отселения
- Жильцы общежитий
- Детские дома семейного типа
- Детсады
- Школы
- Общественные организации инвалидов
- Религиозные организации
- Участники АТО и их семьи
Дополнительный налог на роскошь

Как правило, квартиры площадью более 300 квадратных метров и дома площадью свыше 500 квадратных метров дополнительно облагаются налогом в размере 25 000 гривен в год. Нужно будет оплатить полностью 25 тысяч гривен плюс разницу между льготной площадью и фактической.
Это значит, что если квартира 310 квадратных метров, то вы заплатите за 250 квадратных метров сверх льготных по ставке налога в вашей области плюс 25 тысяч гривен за то, что квартира превышает 300 кв. метров.
К примеру, в настоящее время квартиры большой площади стали не особо выгодны населению Украины. А квартиры свыше 300 метров и большие дома вообще выходят за рамки скромных бюджетов.
За дом в 500 метров придётся платить примерно 36 тысяч гривен за каждый год.
Как платить налог в случае продажи недвижимости
В случае, если вы продали квартиру (дом), то налог уплачивается следующим образом:
- Предыдущий владелец платит налог с начала года до 1 числа месяца, в котором произошло отчуждение недвижимости.
- Новый собственник уплатит налог с 1 числа месяца, в котором он приобрёл право собственности, до конца текущего года.
Если недвижимостью владеют несколько собственников
В случае, если недвижимостью владеет несколько человек, то уплата налога зависит от того, как определены части в праве собственности.
Возможны следующие варианты:
- Если квартира находится в общей частичной собственности нескольких человек и при этом определена доля каждого из них, то в этом случае каждый платит налог за свою часть.
- Если квартира находится в общей совместной собственности нескольких владельцев и при этом не указана доля каждого из них, то в такой ситуации один из собственников по договорённости с остальными должен уплатить налог за всю квартиру.
Пример общей совместной собственности – это муж и жена. Если квартира куплена в браке, то она является общей совместной собственностью. Из-за того, что по документам собственник один, то придётся платить налог. Хоть фактически собственников у такой квартиры двое, просто второй не указан в документах.
Ещё один пример – это приватизированная квартира на нескольких членов семьи. Фактически владеют квартирой несколько человек, однако их доли не определены. В этом случае налог платит один из собственников полностью за всю квартиру, но с учётом льготной площади. Если же в документах указано, какой именно долей владеет каждый собственник, то каждый платит за свою часть.
Если у одного собственника несколько квартир в разных городах
Например рассмотрим вариант, когда один человек имеет 2 квартиры. Одна находится в Одессе, а другая в Киеве. Как правило, ставки налога в каждом городе устанавливают местные органы власти и они разные.
Сумма налога в этом случае будет рассчитана не только с учётом льгот и ставок каждого города, но и процентного соотношения площади каждой квартиры.
Налог нужно будет уплатить на счёт того региона, где находится недвижимость. Как правило, по месту регистрации собственника должно прийти налоговое уведомление и квитанции с платёжными реквизитами каждого платежа.
Как платят налог на недвижимость вынужденные переселенцы
Если недвижимость расположена на временно оккупированной территории и на линии разграничения, то есть свои особенности. Например, она не является объектом налогообложения с 14 апреля 2014 года по 31 декабря того года, в котором будет завершена антитеррористическая операция и военное положение. Другими словами, за такое жильё в настоящее время налог платить не нужно.
Порядок уплаты налога
Как правило, плательщику должны прислать налоговое уведомление по адресу его регистрации. В нём должна быть указана как сумма налога, так и реквизиты для оплаты. Налог необходимо уплатить в течение 60 дней с момента получения уведомления. С момента вручения начинается отсчёт 60 дней.
Если вам не приходит квитанция из налоговой до 31 августа, то вы можете сами обратиться в отделение фискальной службы в вашем городе и узнать информацию по вашей недвижимости. Возможно квитанция пришла не туда или просто потерялась. В любом случае лучше заняться этим вопросом заранее, потому что уплаты налога не избежать.
Согласно статье 102.1 Налогового Кодекса Украины, квитанция может быть выдана в течение 3 лет после первичного начисления налога. Соответственно, в конечном итоге вам насчитают налог, пеню и штрафные санкции за просрочку, если вы будете намеренно не оплачивать начисленный налог. В итоге заплатить придётся в любом случае.
Что будет, если не заплатить налог в срок
Тем, кто не уплатит налог в течение 60 дней, будет начислен штраф в размере 10% от суммы налога. В случае, если срок неуплаты превысит 30 дней, сумма штрафа возрастёт до 20%, а также нужно будет платить пеню в размере 0,04% от суммы долга за каждый день просрочки.
Например, налоговый инспектор в судебном порядке может наложить арест на квартиру, а при систематической неуплате налоговая может продать имущество по решению суда.
Если общая сумма долга превысит 689 тысяч гривен, то должнику грозит уголовная ответственность по статье 212 Уголовного кодекса Украины за уклонение от уплаты налогов. Также по этой статье предусмотрен штраф в 8,5 тысячи гривен. Так что заплатить всё же придётся или можно лишиться квартиры.
Как не платить налог на недвижимость
Тут есть несколько вариантов.
Вариант 1
Оформлять большие квартиры на несколько собственников. Например, квартиру в 120 метров лучше оформить на двух собственников. В этом случае льготная площадь налога в 60 метров умножится на два и вы полностью впишетесь в разрешенный предел. С домом можно поступить точно так же.
Вариант 2
Если не покупать недвижимость большой площади, то налог платить не придётся. В Европе очень распространены квартиры и дома небольшой площади. Видимо, государство стремится сделать так же и у нас в Украине, при этом заработать денег.
Теперь наступило время – или живи скромно, или плати. Но если воспользоваться первым вариантом и оформлять на несколько собственников, то всё еще можно купить большой дом или квартиру без оплаты ежегодного налога.
Налог на недвижимость для юридических лиц
Как для физических лиц, так и для юридических, предусмотрен налог на недвижимость. Он регулируется статьёй 266 Налогового кодекса Украины. Если обобщить смысл статьи, то можно сделать вывод, что списка льгот по налогу на недвижимость у юридических лиц нет, кроме определённых видов деятельности. Как правило, они платят за всю недвижимость, которая подлежит налогообложению.
Ставки налога для юридических лиц лучше узнавать у местных органов власти или налоговой в вашей области. Они меняются в зависимости от типа и назначения имущества.
Как правило, порядок уплаты налога на недвижимость для юридических лиц несколько иной. Они сами должны заполнить налоговую декларацию и отправить её в налоговую.
Налоговую декларацию нужно подать не позднее 20 февраля каждого года с разбивкой по кварталам. Если это новоприобретённое имущество, то налоговую декларацию нужно подать не позднее 30 дней с момента получения права собственности.
Налоговая амнистия введена с 1 сентября 2021 года
Стартовало добровольное декларирование доходов физических лиц.
С 1 сентября граждане Украины имеют право подать единовременную добровольную декларацию с указанием активов, принадлежащих им и с которых ранее не были уплачены налоги и сборы.
В декларации не нужно указывать информацию об источниках происхождения задекларированных активов.
Если пройти добровольное декларирование и оплатить сбор, то государство будет гарантировать декларанту освобождение от ответственности за нарушение налогового и валютного законодательства.
Что декларировать:
Можно декларировать активы, полученные с 1998 года, но не позднее 1 января 2021 года. Декларируются следующие активы:
– более 400 000 грн ($14 700)
– квартиры более 120 кв м;
– дома более 240 кв м;
– нежилые помещения более 60 кв м;
– земельные участки более 2 га;
– автомобили дороже 2,25 млн грн.
При декларировании придется заплатить 5% для активов , находящихся на территории Украины и 7% для активов за рубежом.
В Україні завершилась ПОДАТКОВА АМНІСТІЯ
��♂️1 березня в Україні завершилась кампанія добровільного декларування активів (податкова амністія), яка стартувала 1 вересня 2021 року
��✈️За інформацією голови Комітету ВР з питань фінансів, податкової та митної політики Данила Гетманцева, за цей час подано 845 декларацій. При цьому загальна вартість задекларованих активів становить 8,82 млрд грн, а загальна сума задекларованого збору – 547,5 млн грн.
��✈️Голова Комітету звернув увагу, що за останні два тижні задекларовано 2,6 млрд грн, тобто майже 30% від суми всіх задекларованих активів. Напередодні запуску кампанії Гетманцев припускав, що амністія здатна вивести з тіні активи на суму близько $20 млрд. У результаті вдалося зібрати менше 1% від запланованої суми .
❗️Довідково:
��♂️15 липня 2021 року Рада ухвалила Закон № 1539-IX, яким запровадила на 1 рік одноразове (спеціальне) добровільне декларування фізичними особами належних їм активів та сплату одноразового збору до бюджету. Через війну термін одноразового добровільного декларування було продовжено до 1 березня 2023 року
Кто освобождён от налога на недвижимость
Вступил в силу Закон, освобождающий владельцев уничтоженного и поврежденного имущества от уплаты налога на недвижимость
��♂️6 мая вступил в силу Закон от 11 апреля 2023 г. № 3050-IX , который вносит изменения в Налоговый кодекс и другие законодательные акты об освобождении от уплаты экологического налога, платы за землю и налога на недвижимое имущество, отличное от земельного участка, за уничтоженное или поврежденное недвижимое имущество.
❗️Настоящий Закон, в частности, предусмотрел возможность применения Перечня территорий, на которых ведутся (велись) боевые действия или временно оккупированных российской федерацией, утвержденный приказом Минреинтеграции № 309 с целью освобождения от налогообложения.
✳️Налог на недвижимость
▶️Физические лица освобождаются от налогов за 2021 и 2022 годы, если жилая недвижимость расположена на территориях активных боевых действий или оккупированных территориях (независимо от продолжительности таких событий в 2022 году).
▶️Для юридических лиц освобождение от налогов будет применяться с 1 марта по 1 января 2023 г. в случае расположения имущества на территориях активных боевых действий или оккупированных территориях (независимо от продолжительности таких событий в 2022 году).
✳️Налог за землю
Физические лица освобождаются от уплаты налогов с 1 января 2022 года по 31 декабря 2022 года в случае расположения земельных участков на территориях активных боевых действий или оккупированных территориях (независимо от продолжительности таких событий в 2022 году). С 2023 г. льгота будет действовать до последнего числа месяца, в котором завершены активные боевые действия или оккупация.
▶️Юридические лица освобождаются от налогообложения с 1 марта 2022 года по 1 января 2023 года в случае расположения земельных участков на территориях активных боевых действий или оккупированных территориях (независимо от продолжительности таких событий в 2022 году). С 2023 г. льгота будет действовать до последнего числа месяца, в котором завершены активные боевые действия или оккупация.
▶️Кроме того, не уплачивается налог за находящиеся в консервации земельные участки и участки, которые не пригодны для использования в связи с потенциальной угрозой их загрязнения взрывоопасными предметами. Норма действует при принятии сельскими, поселковыми, городскими советами, военными администрациями и военно-гражданскими администрациями решений об установлении налоговых льгот.
✳️Единый налог четвертой группы
▶️Плательщики 4 группы освобождаются от уплаты единого налога с 1 марта 2022 года за земельные участки, расположенные на территориях активных боевых действий или оккупированных территориях. Впрочем, действие этой нормы не распространяется на земельные площади, боевые действия на которых или временная оккупация которых завершилась к 1 мая 2022 года.
Налог на недвижимость в 2023 году
‼️ВЛАДЕЛЬЦЕВ ЖИЛЬЯ ЗАСТАВЯТ ЗАПЛАТИТЬ НАЛОГ
❗️До 1 июля 2023 года украинцы должны получить квитанции с суммами на оплату налога на квартиры и дома. Заплатить налог нужно в течение следующих 60 дней .
��Налог придется заплатить за недвижимость с «лишними» квадратными метрами — частные дома более 120 кв.м и квартиры с площадью более 60 кв.м Это предусмотрено законом 2142-ІХ.
��Размер налога и нормативы площади предусмотрены статьей 266 Налогового кодекса Украины.
��Но конкретную ставку налога устанавливают местные власти Однако сумма привязана к минимальной заработной плате, установленной на первое января отчетного года и не должна превышать 1,5% за квадратный метр. Отчетный год в 2023 году — 2022 год.
��Минимальная зарплата в январе 2022 года составляла 6 500 гривен. Так что максимальная ставка за каждый лишний квадратный метр не может превышать сумму в 97 гривен 50 копеек.
❓❗️Чтобы понять, сколько придется заплатить за свою квартиру, рассмотрим простой пример. Житель Киева владеет квартирой площадью 70 квадратных метров.
��Налог будут считать, учитывая, что норматив превышен на 10 кв.м. Итого за квартиру придется заплатить 975 гривен. Если же ваше жилье гораздо больше нормы, то и суммы будут выше.
⁉️Кто освобожден от уплаты налога на недвижимость в 2023 году
✅Прежде всего, это владельцы чье жилье соответствует нормам.
✅Также из-за полномасштабного вторжения ввели ослабление, поэтому физическим лицам не будут начислять налог на недвижимость за 2021 и 2022 годы, но только если объекты недвижимости или их части:
▶️ расположены на территориях, на которых ведутся или велись активные боевые действия;
▶️ расположены на территориях, находящихся во временной оккупации, или временно оккупированных российской армией;
▶️ оказались непригодными для проживания из-за военной агрессии российской федерации против Украины.
Вывод по налогу на недвижимость
У государства появился новый источник доходов для местных бюджетов. С этих денег планируют строить дороги, развивать местные инициативы и инфраструктуру.
Как правило, каждой области власть по своему усмотрению будет устанавливать ставки налога и каждый год может их пересматривать. Так что нужно следить за событиями в вашем регионе и не пропускать платежи. В любом случае заплатить придётся.
Хоть это нововведение и не восприняло население с восторгом, но от него никуда не деться.
Как только к вам придёт платёжка на оплату налога на недвижимость, то рекомендуем в самое ближайшее время оплатить её в банке. Налог на недвижимость в Украине в 2020-2023 годах увеличился и с этим уже ничего не сделать.
Налог на недвижимость в Украине
Налог на недвижимость в Украине относительно новое явление. По этой причине важно разобраться, когда его нужно оплачивать и по какой ставке, так как за неуплату или несвоевременную оплату предусмотрена административная ответственность.
Общие сведения
Налог на недвижимое имущество отличное от участка земли относится к местным налогам. Как следует из названия, базой налогообложения являются все объекты недвижимости:
- жилые дома;
- квартиры;
- дачная недвижимость.
Налогообложение недвижимости регулируется Законом Украины №1791-19 «О внесении изменений в Налоговый кодекс Украины относительно обеспечения сбалансированности бюджетных поступлений в 2018 году» от 20.12.2016.
Стоит знать! При оплате налога предусмотрены льготы. Льготное налогообложение регулируется Законом Украины №1797-19 «О внесении изменений в Налоговый кодекс Украины относительно улучшения инвестиционного климата».
Получите совет юриста за 15 минут!
Есть вопрос к юристу?
База налогообложения
Налог оплачивается в местный бюджет региона, в котором расположена недвижимость.
С 2015 года объектом налогообложения считается любое, жилое и нежилое недвижимое имущество, в том числе:
- жилые дома (садовые, многоквартирные) и пристройки к ним;
- квартиры;
- коттеджи;
- комнаты в коммунальных квартирах и общежитиях;
- дачные дома;
- офисные и торговые здания;
- гаражи;
- склады и помещения промышленного назначения;
- хозяйственные и вспомогательные постройки (сараи, хлева, летние кухни, мастерские, погреба, индивидуальные котельные).
Не облагается налогом:
- недвижимость, находящаяся в собственности государства или территориальных громад, в том числе совместной;
- недвижимость в зонах отселения и отчуждения;
- недвижимость, выделенная для организации детских домов семейного типа;
- имущество, которое принадлежит детям-инвалидам (не более одного объекта при воспитании одиноким родителем), детям-сиротам и детям, лишенным родительской опеки;
- недвижимость, признанная негодной для проживания;
- нежилые объекты имущества, используемые малым и средним бизнесом (МАФ, конструкция на рынке);
- промышленные постройки и склады, используемые сельскохозяйственными предприятиями;
- здания, где расположены дошкольные и общеобразовательные учреждения независимо от их формы собственности.
Согласно действующему законодательству налогом на недвижимое имущество облагаются объекты площадь который превышает:
- 60 м² – квартиры;
- 120 м² – жилые дома;
- 180 м² – суммарная площадь, если плательщик владеет одновременно домом и квартирой.
Важно! Если недвижимое имущество находится в собственности нескольких владельцев, льготная площадь учитывается для каждого из них.
Таким образом, если квартирой площадью 100 м² владеет два человека (например, супруги), каждый из них имеет право владеть льготной жилой площадью в 60 м² (120 м² суммарно) и не должны оплачивать налог.
Важно! Право собственности должно подтверждаться документами на недвижимое имущество, в которых четко указано какой долей недвижимости владеет каждый из собственников.
Налогом облагаются все квадратные метры которые выходят за рамки льготной площади.
Стоит знать! Если недвижимость сдается в аренду, то налог будет начисляться на всю площадь объекта без учета льготной площади.
Налог на недвижимость 2018
В 2018 году действуют следующие правила налогообложения недвижимого имущества:
- Ставка налога 1,5% минимальной зарплаты на м² площади объекта.
- Налог начисляется на все объекты недвижимости как жилые, так и нежилые.
- Отменено право местных советов самостоятельно устанавливать льготы на оплату налога.
- Для объектов большой площади действует дополнительный налог на роскошь.
Стоит знать! В 2018 году отменена ответственность при неуплате налога в тех случаях, когда фискальный орган не уведомил плательщика о необходимости его оплаты. В тоже время, налоговые органы имеют право начислять налог за предыдущие периоды, но не более чем за 3 года суммарно.
Налог на роскошь
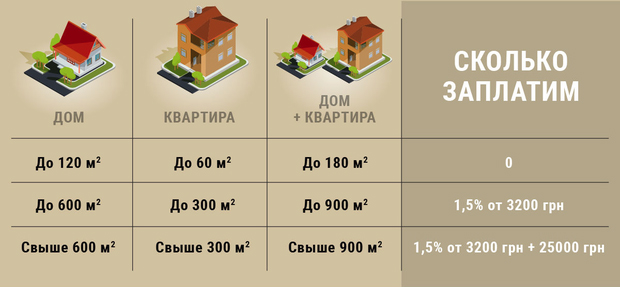
Согласно действующему налоговому кодексу, владельцы недвижимого имущество большой площади помимо основного налога также оплачивают фиксированную сумму в 25 000 грн.
Налог на роскошь начисляется при обладании объектами:
- Площадью свыше 300 м² для квартиры.
- Площадью более 500 м² для частного домовладения.
- Суммарной площадью свыше 900 м² при одновременном владении несколькими объектами недвижимости (квартира и дом).
В случае продажи собственного объекта недвижимости (дома или квартиры), оплата налога проводится по следующей схеме:
- Предыдущий владелец оплачивает часть налога, начисленную от начала отчетного периода (года) до первого числа месяца, в котором состоялась сделка купли/продажи.
- Следующий собственник будет платить налог начиная с 1-го числа месяца, в котором произошло приобретение прав на имущество до конца отчетного периода.
Получите совет юриста за 15 минут!
Есть вопрос к юристу?
Плательщики налога
Плательщиками налога на недвижимое имущество в Украине являются:
- физические лица;
- юридические лица;
- резиденты и нерезиденты;
- долевые собственники имущества.
При совместном владении объектом недвижимости налог на роскошь и налог на недвижимость оплачиваются одним из следующих способов:
- При выделении долей каждого собственника – отдельно за каждую часть объекта.
- При совместном владении без выделения долей (например, если объект находится в собственности супругов) – одним из совладельцев по договоренности с остальными сразу за весь объект.
Важно! Налог оплачивается только в том случае, если доля каждого из собственников (при совместном владении) превышает льготную, необлагаемую налогом площадь.
Льготы
Согласно пп 266.4.1 п 266.4 статьи 266 Налогового кодекса Украины база налогообложения (недвижимое имущество) сокращается:
- на 60 м² для одной квартиры (независимо от количества квартир, находящихся в собственности);
- на 120 м² для жилого дома;
- на 180 м² при владении разными объектами (дом + квартира).
От уплаты налога на недвижимость освобождаются:
- многодетные семьи в которых проживает 5 и более детей (в том числе приемных);
- содержатели детских домов семейного типа;
- участники АТО;
- владельцы имущества, расположенного в аварийных зданиях (только в том случае если аварийное состояние признано соответствующим решением местного совета);
- промышленные помещения (склады, цеха);
- помещения где функционируют религиозные организации (в случае если объект недвижимости принадлежит их владельцу);
- здания детских садов и общеобразовательных учреждений всех форм собственности.
Ставка налогообложения
Согласно ЗУ №1791 – VIII в 2018 году действует ставка налога 1,5% от минимальной заработной платы (оплачивается за 2017 год).
С 1 января 2017 года минимальная заработная плата в Украине составляет 3200 грн, соответственно, размер налога 48 грн за каждый м² площади превышающей льготную норму.
Стоит знать! Налог на недвижимое имущество не относится к обязательным. Государство регулирует граничную процентную ставку налога, однако местные советы могут устанавливать ее на уровне 0% и в таких случаях налог оплачивать не придется.
Для уточнения ставки налога на недвижимое имущество в конкретном регионе следует обратиться в местный (сельский или городской совет) либо в отделение фискальной службы региона.
Как рассчитать размер налога самостоятельно
Юридические лица обязаны рассчитывать сумму налога на недвижимость самостоятельно. Перечень имущества, облагаемого таким налогом, указывается в налоговой декларации, которую следует подавать по месту нахождения юрлица один раз в год до 20-го февраля. Налоговая сумма при этом разбивается на 4 равные части и оплачивается поквартально.
Для физических лиц размер налогового платежа определяется фискальными службами. Полученные расчеты вносятся в налоговое уведомление, которое должно быть направлено налогоплательщику по месту регистрации не позднее 1-го июля.
Для определения суммы налога, подлежащего оплате в текущем году владельцы жилой недвижимости могут использовать следующую формулу:
СН= Оп – Лп * Кс * Сн,
- СН – налоговая сумма;
- Оп – общая площадь квартиры или дома в м²;
- Лп – льготная площадь в м²;
- Кс – количество собственников;
- Сн – ставка налога в грн/м² жилья.
В 2018 году подлежит оплате налог за прошедший 2017 год. В городе Киев решением Киевсовета была утверждена ставка в 1% от минимальной заработной платы (3200 грн на 01.01.2017). Таким образом ставка налога составляет 32 грн за 1 м².
Важно! В столице помимо сниженной процентной ставки также действует понижающий коэффициент равный 0,75 налоговой ставки.
В Киеве формула для расчета будет выглядеть следующим образом:
Киевсовет утвердил на 2017 год ставку налога на недвижимость в размере 1% от минимальной зарплаты в сумме 3200 грн, установленной на 1 января 2017 года — 32 гривны за квадратный метр. Также в столице с 1 января по 31 декабря 2017 года введен понижающий коэффициент 0,75 к ставке налога.
СН= Оп – Лп * Кс * Сн * 0,75
Владельцы жилых помещений большой площади могут рассчитать размер налога, прибавив к полученной в результате расчетов сумму 25 000 (ставка налога на роскошь).
Например, для дома площадью 550 м², сумма налога будет рассчитана таким образом:
СН= 550 м² – 120 м² * 1 * 32 грн * 0,75 + 25 000 грн = 35 320 грн
Ставка налогообложения может различаться в зависимости от региона расположения объекта недвижимости, но в любом случае рассчитывается исходя из размера минимальной заработной платы (3200 грн в 2017 году).
Налог на недвижимость в 2018 году в зависимости от ставки, установленной в конкретном регионе будет составлять:
- при ставке 0,5% – 16 грн/ м²;
- при ставке 1% – 32 грн/ м²;
- при ставке 1,5 – 48 грн/ м².
В 2020 году при неизменной ставке налога размер платежей вырастет, так как минимальная заработная плата в 2018 году составляет уже 3723 грн, и составит:
- при 0,5% – 18,6 грн;
- при 1% – 37,23 грн;
- при 1,5% – 55,85 грн.
Если владелец недвижимости не согласен с размером начисленного ему налога, он имеет право обратиться в фискальные органы по месту проживания (регистрации) для сверки данных:
- перечня имущественных объектов и долей таких объектов, находящихся в собственности плательщика;
- общей площади таких объектов;
- наличия льгот на оплату налога;
- налоговой ставки в отчетном периоде;
- начисленной налоговой суммы.
Важно! Если в ходе сверки будут выявлены расхождения между данными фискальных органов и информацией, документально подтвержденной налогоплательщиком, начисленная сумма подлежит перерасчету. Полученное налоговое уведомление считается отмененным.
Порядок и сроки оплаты
Сумма налога на недвижимость, подлежащая оплате в текущем отчетном периоде рассчитывается местными фискальными службами по месту регистрации налогоплательщика – владельца недвижимого имущества.
Результаты расчетов направляются физическому лицу в форме решения-уведомления об необходимости оплаты с указанием банковских реквизитов по каждому из объектов (если они относятся к разным регионам). Такие уведомления отправляются почтой либо вручаются налогоплательщику лично до 1-го июля каждого года.
Налогоплательщики могут сами рассчитать сумму налоговой выплаты и указать ее в декларации (подается до 1 мая). В таком случаие информация поступит в местный орган фискальной службы и будет проверена на соответствие со сведеньями Единого государственного реестра имущественных прав.
В случае расхождения данных из декларации с данными реестра плательщику будет направлено уведомление с указанием суммы подлежащей оплате.
Согласно НКУ действуют такие сроки оплаты налога на недвижимость:
- 60 дней от момента получение уведомления из налоговой для физических лиц;
- 30 дней после каждого отчетного квартала для юридических лиц.
Стоит знать! В случаях, когда уведомление не пришло до 31 августа следует обратиться в отделение фискальной службы чтобы получить квитанцию для оплаты. Налоговые уведомления действительны в течение трех лет от момента первичного начисления обязательства.
Юридические лица самостоятельно подают в налоговую службу декларацию с указанием суммы налога на недвижимое имущество, находящееся в собственности.
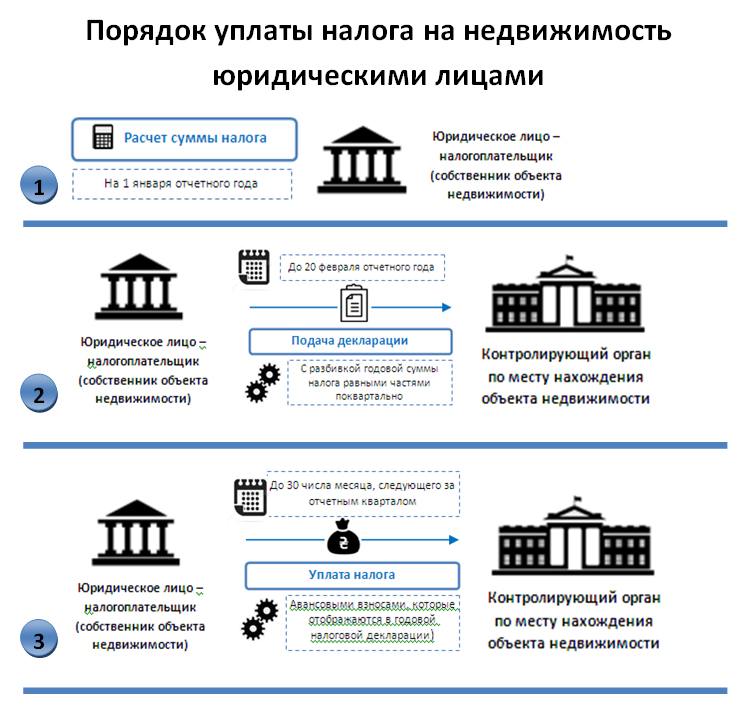
Важно! Льготы на налогообложение недвижимости для юридических лиц не предусмотрены.
Недавно приобретенное имущество должно быть задекларировано в течение 30 дней с момента перехода права собственности.
Ответственность за несвоевременную оплату
Согласно п. 38.1. ст 38 НКУ налоговое обязательство считается исполненным при его своевременной оплате в полном объеме.
При задержке налоговых платежей или их преднамеренной неуплате п. 126.1 ст. 126 НКУ предусматривает следующие санкции:
- При задержке платежа на 30 календарных дней начиная от момента последнего допустимого дня оплаты – штраф 10% от общей суммы налогового обязательства.
- При задержке платежа на срок более 30 календарных дней – штраф 20% от суммы начисленного налога.
- Пеня (согласно пп. 129.1.1. п.129 ст. 129 НКУ начисляется на сумму налоговой задолженности и начисленных по ней штрафных санкций) в размере 120% текущей учетной ставки НБУ (на день возникновения задолженности или на день оплаты). При расчетах пени используется большее значение ставки НБУ.
При неуплате налога возможно применение налогового залога к имуществу должника. В таком случае собственность неплательщика может быть реализована по судебному решению для погашения налоговой задолженности.
Важно! В случае если долг по оплате налога превышает 689 000 грн предусмотрен штраф в 8 500 грн и уголовная ответственность за уклонение от уплаты налогов согласно ст. 212 Уголовного Кодекса.
Чтобы не оплачивать налог на недвижимость или снизить объем налогообложения на законных основаниях имеет смысл разделять собственность больших площадей на нескольких владельцев.
Когда и как рассчитывать и платить налог на имущество физических лиц

Что такое налог на имущество физических лиц и за что его платить
Если у вас есть недвижимость, вы обязаны ежегодно перечислять государству немного денег — за то, что дало вам право владеть имуществом. Налогом облагаются следующие объекты :
- дома, в том числе жилые строения, расположенные на участках для огородничества, садоводства и ведения личного подсобного хозяйства;
- квартиры, комнаты;
- гаражи, машино-места;
- единые недвижимые комплексы;
- объекты незавершённого строительства;
- другие здания, строения, сооружения, помещения.
Как рассчитывается налог на имущество физических лиц
Если не хотите разбираться с нюансами, на сайте ФНС есть калькулятор. С его помощью можно быстро посчитать сумму налога. Эта информация пригодится вам, если вы составляете бюджет на год или просто хотите знать заранее, сколько придётся заплатить. А вообще налоговая считает всё сама и потом просто ставит вас в известность, сколько вы должны.
Налог рассчитывается с учётом нескольких критериев.
Налоговая база
Это кадастровая стоимость объекта недвижимости. Её определяют специалисты, уполномоченные государством, по специальной методике. В отличие от инвентаризационной стоимости, по которой налог на имущество считали ранее, кадастровая учитывает не только себестоимость жилья, но и важные характеристики вроде транспортной доступности и инфраструктуры.
Узнать кадастровую стоимость можно онлайн на сайте Росреестра.
Для этого нужно знать кадастровый номер или адрес. Кадастровый номер указан в свидетельстве о собственности, если вы приобретали недвижимость до 15 июля 2016 года, или в выписке из ЕГРН, которая у вас должна остаться после регистрации перехода права собственности в Росреестре.
Ещё кадастровый номер и кадастровую стоимость можно посмотреть в личном кабинете на сайте налоговой.


Кадастровая стоимость периодически может пересчитываться. Поэтому для вычисления налога используется та, что действовала на 1 января того года, за который он платится. Если имущество было приобретено в течение года, то берётся кадастровая стоимость на дату, когда информация о новом собственнике была занесена в Единый государственный реестр недвижимости.
Есть ещё один важный момент. Налоговый кодекс подразумевает серию налоговых вычетов, которые способны серьёзно уменьшить налоговую базу. Вычитать предлагается или квадратные метры из площади недвижимости — они налогом облагаться не будут, или конкретную сумму из кадастровой стоимости. Это:
- 10 метров для комнаты или части квартиры;
- 20 метров для квартиры или части дома;
- 50 метров для дома целиком;
- 1 миллион, если речь идёт о едином недвижимом комплексе, в котором есть хотя бы один жилой дом.
Допустим, вы собственник квартиры площадью 60 квадратных метров с кадастровой стоимостью в 3 миллиона рублей. При налоговом вычете в 20 метров вам придётся заплатить налог только за оставшиеся 40 метров, то есть налоговой базой будет 2 миллиона рублей, а не 3.
Если собственник многодетный, то налоговая база уменьшается дополнительно. На каждого ребёнка вычитается из налоговой базы стоимость пяти квадратных метров комнаты или квартиры и семи метров — жилого дома или его части.
Налоговая ставка
В Налоговом кодексе предусмотрены базовые ставки :
- 0,1% для домов, в том числе недостроенных, квартир, комнат, единых недвижимых комплексов, если хотя бы один объект в них предназначен для жилья.
- 2% для имущества, кадастровая стоимость которого превышает 300 млн рублей, а также если оно попало в специальный список недвижимости, утверждаемый местными властями. Обычно там оказываются различные торговые и офисные здания.
- 0,5% для прочей недвижимости.
Итоговые ставки устанавливают местные власти. Они могут уменьшить базовые цифры до нуля или увеличить, но не более чем в три раза. Также им разрешается ввести дифференцированные ставки в зависимости от кадастровой стоимости, вида имущества и его расположения.
А потому, например, в Москве квартиры, комнаты дома с кадастровой стоимостью до 10 миллионов облагаются налогом в 0,1%, от 10 до 20 миллионов — 0,15%, от 20 до 50 миллионов — 0,2%, от 50 до 300 миллионов — 0,3%. За гаражи и машино-места налог составит 0,1%, а недострои пойдут по ставке 0,3%.
Налог на недвижимость в Украине: сколько и кто должен платить
Несмотря на карантин платить налог на недвижимость в Украине придется. О том, кто и за какую недвижимость обязал платить налог украинцев, читайте в материале .
Кто должен платить налог на недвижимость
Согласно статье 266 Налогового кодекса Украины, плательщиками налога на недвижимость являются физические и юридические лица, которые владеют недвижимостью на территории Украины. При этом абсолютно не имеет значения, являются ли они резидентами или нет.
Если владельцами недвижимости являются несколько лиц, платить обязан каждый за принадлежащую ему часть
Если объект находится в общей собственности, но не разделен в натуре, придется договориться, кто из владельцев будет платить. Это можно сделать в складчину или по очереди.
За какую недвижимость нужно платить налог
Придется уплатить налог на недвижимость за квартиры площадью более 60 кв. м, а также жилые дома площадью свыше 120 кв. м. Если речь идет о различных типах объектов недвижимости, то их площадь должна быть больше 180 кв. м.
Подписывайтесь на нас в Google News!
К примеру, если вы владеете одновременно квартирой/квартирами и жилым домом или их частями и общая площадь имущества превышает 180 кв. м.
Вы платите налог за «лишние» квадратные метры. Предположим, площадь квартиры 86 кв. м. В этом случае придется заплатить налог на 26 кв. м (86 кв. м — 60 кв. м).
Если площадь квартиры свыше 300 кв. м, а дома — более 500 кв. м, придется заплатить налог на роскошь. Это еще + 25 тыс. грн ежегодно к сумме налога.
Облагаются налогом объекты жилой и нежилой недвижимости или их части.
Кому не нужно платить налог на недвижимость
Не нужно платить налог в том случае, если объект находится в собственности органов власти, местного самоуправления, неприбыльных организаций, который содержится за счет госбюджета или местного бюджета.

Объекты жилой и нежилой недвижимости, которые расположены в зонах отчуждения, обязательного отселения, здания детских домов семейного типа, общежития, жилая недвижимость, которая непригодна для проживания, в том числе в связи с аварийным состоянием, признанная таковой согласно решению сельского, поселкового, городского совета или совета объединенной территориальной общины, налогом на недвижимость не облагаются.
Как рассчитать размер налога на недвижимость
Ставка налога на недвижимость определяется решением сельского, поселкового, городского совета или советом объединенных территориальных общин.
Она не может превышать 1,5% размера минимальной заработной платы на 1 января отчетного (налогового года) за 1 кв. метр базы налогообложения.
С начала этого года размер минимальной зарплаты составлял 4723 грн, следовательно, максимальный размер налоговой ставки на недвижимость не может превышать 70,8 грн.
Ставку налога на недвижимость нужно искать на официальном сайте местной власти. В Киеве это 1,5%.
Какое наказание за неуплату налога на недвижимость
Если вы задержали платеж на срок до 30 дней, размер штрафа составляет 10% суммы налога. Если не платили больше календарного месяца — 20% суммы долга.

По истечении сроков уплаты на сумму налогового долга начисляется пеня из расчета 120% годовых ставки НБУ.
Когда нужно платить налог на недвижимость
В 2021 году мы платим налог за 2020 год. До 1 июля 2021 года должны были прийти уведомления об уплате налога на недвижимость. Если они вдруг не пришли, физлица освобождаются от ответственности за несвоевременную уплату.
Заплатить налог нужно в течение 30 дней.
Какие есть льготы на уплату налога на недвижимость
Законом № 540-IX украинцев освободили от уплаты налога на недвижимость и землю за март.

Общая сумма налога фактически будет уменьшена на один месяц. Однако обратите внимание, что льготы будут учтены при расчете налога за 2021 налоговый (отчетный) год.