
Содержание статьи
Калькулятор ипотеки: узнайте, какая квартира вам по карману
Перед тем как взять ипотеку, нужно выяснить, на какую квартиру вы можете рассчитывать. Укажите свои накопления и бюджет, а калькулятор посчитает сумму кредита, который банк сможет вам выдать, и подскажет максимальную стоимость квартиры, которую вы сможете взять в ипотеку.
Что такое ипотека и насколько безопасно в нее ввязываться?
Ипотека — для многих единственный способ купить собственное жилье. Не нужно годами откладывать деньги на квартиру и жить на съемной. Можно накопить на первоначальный взнос 15—20% от стоимости жилья, а остальное взять в кредит у банка. Ставка будет ниже, чем по потребительскому кредиту, но есть нюанс: купленная квартира будет у банка в залоге, пока не выплатите кредит.
Получается, в случае финансовых трудностей можно остаться без квартиры?
Банк вправе расторгнуть кредитный договор и попросить вернуть остаток кредитных денег, если заемщик систематически его нарушает, например не платит вовремя. А если накопить большой долг, банк вправе продать квартиру с торгов. С полученных за недвижимость денег он заберет себе часть в счет погашения долга, а остаток передаст заемщику.
На практике банки редко доводят дело до продажи квартиры. Они заинтересованы в том, чтобы сохранить заемщика, если он не безнадежен, ведь банк зарабатывает на ипотечных процентах, а не продаже квартир. Поэтому сначала банк будет пытаться договориться.
В ипотечном и кредитном договорах банк прописывает, в каких ситуациях может потребовать назад деньги, а в каких — продать квартиру с торгов. Обязательно изучите этот пункт перед подписанием.
Как подготовиться к ипотеке?
Первым делом рассчитайте комфортный ипотечный платеж: составьте бюджет и посчитайте, сколько денег остается после оплаты счетов и всего необходимого. Ипотечный платеж не должен превышать половины оставшейся суммы.
Затем прикиньте, сколько денег у вас есть на первоначальный взнос. По условиям большинства банков, для первоначального взноса у вас должно быть минимум 15—20% от стоимости квартиры.
Устройте генеральную репетицию ипотеки: представьте, будто уже купили квартиру и нужно каждый месяц платить банку. Попробуйте откладывать этот платеж на отдельный счет несколько месяцев. Так вы оцените свои силы и заодно соберете ипотечную подушку безопасности на случай финансовых трудностей.
Бывает ли ипотека без первоначального взноса?
Можно поискать партнерские программы между банками и застройщиками на покупку новостроек, но это редкость. Ипотека без первоначального взноса банкам невыгодна, потому что Центробанк повысил коэффициент риска по ипотечным кредитам с первоначальным взносом до 20% на жилье на первичном рынке. Издержки банка в этом случае возрастают.
Но есть программы, где в качестве взноса можно использовать материнский капитал или региональную субсидию. Еще можно взять кредит под залог уже имеющейся недвижимости: например, если у вас в собственности есть еще одно жилье.
А можно ли взять кредит на первоначальный взнос?
Если денег немного, а жилье нужно не срочно, лучше подкопить. Брать кредит на первоначальный взнос опасно: вместо одного долга у вас будет сразу два. Вы рискуете оказаться в уязвимом положении, если наступят финансовые трудности. Кроме того, сведения о потребительском кредите может увидеть ваш банк и отказать в выдаче ипотечного, даже если вы уже получили предварительное одобрение.
Стоит ли брать ипотеку на 30 лет или лучше не растягивать срок?
Многие опасаются брать ипотеку на максимальный срок, потому что придется полжизни выплачивать долг, а на проценты, которые уйдут банку, можно было бы купить вторую такую же квартиру. Но на деле люди берут ипотеку на 30 лет, чтобы иметь комфортный платеж на случай финансовых затруднений, хотя при этом гасят ее досрочно.
Это какая-то хитрая схема?
Давайте разберем на примере. Возьмем кредит на 7 млн рублей под 8,5% годовых и посчитаем условия для двух сроков: 10 и 30 лет. При ипотеке на 10 лет ежемесячный платеж будет 86 789 Р , на 30 лет — 53 823 Р . Переплата — 3,414 млн и 12,372 млн соответственно.
Теперь представим, что вы взяли ипотеку на 30 лет, но платите, как будто взяли ее на 10 лет: вместо 53 823 Р платите 86 789 Р . То есть гасите досрочно: к 53 823 Р , которые платите по графику, добавляете сверху 32 966 Р . В результате 30-летнюю ипотеку вы закроете за 10 лет — и заплатите банку 3,414 млн процентами вместо 12,372 млн.
По этой схеме вы берете ипотеку на максимальный срок, но вносите больше денег, чем изначально договаривались с банком, и направляете их на погашение основного долга. Так вы сокращаете срок и уменьшаете переплату по процентам. А в случае финансовых трудностей всегда сможете вернуться к первоначальному минимальному платежу.
Есть ли какие-нибудь способы снизить ставку по ипотеке?
На ставку влияют разные условия. Например, готовое жилье берете или строящееся, является ли застройщик партнером банка, собираетесь ли оформлять дополнительные страховки и даже в какой форме подаете заявку — некоторые банки уменьшают ставку за онлайн-заявку или онлайн-регистрацию сделки. Вместе с экспертом по кредитам разобрали 12 способов снизить ставку.
Еще существует программы льготной ипотеки — например, для семей с детьми , айтишников. Проверьте, может быть, вы подходите под условия одной из этих программ.
Ипотеку же дадут на любую квартиру?
Не совсем. Любой банк заинтересован в том, чтобы жилье в случае чего можно было легко продать. Когда вы выберете квартиру, потребуется вызвать оценщика. Он составит отчет о ее рыночной стоимости и параметрах. Дом не должен быть слишком старым, аварийным, а квартира — находиться в залоге в счет других обязательств. Могут быть и другие требования. Если ищете вторичку, убедитесь, что нет незаконных перепланировок, а документы продавца в порядке. Иногда проблемы с правом собственности всплывают уже после сделки — но от них может защитить страховка титула.
Что такое страхование ипотеки и обязательно ли его оформлять?
Обязательная страховка только одна — от риска утраты и повреждения залоговой недвижимости. Но еще банк может попросить застраховать само право собственности — титул, а также жизнь и здоровье заемщика. Титульное страхование защищает от мошенников и других проблем с правом собственности — например, если внезапно объявятся наследники, претендующие на квартиру. Без добровольных страховок банк может повысить ставку по ипотеке или вообще отказать в кредите.
Оформить страховку можно в любой компании, которую аккредитовал банк. Такой список обычно есть на сайте банка.
А есть ли какие-то альтернативы ипотеке?
Да. Например, вы становитесь пайщиком и вступаете в кооператив — объединение людей для покупки жилья. Документов понадобится меньше, чем для ипотеки, а процентная ставка будет ниже. С 1 июля 2018 года купить через такой кооператив можно только готовое жилье. Однако и рисков с кооперативами много.
Еще на покупку квартиры можно взять обычный потребительский кредит. Главный плюс такого кредита — не нужно будет предоставлять жилье в залог. Но процентная ставка будет сильно выше, чем по ипотеке, а доступная сумма кредита — меньше.
В некоторых регионах предусмотрена социальная поддержка и займы для многодетных семей, малоимущих или работников бюджетных организаций.
Можно ли получить вычет за покупку квартиры в ипотеку?
Да, можно получить до 260 000 Р по расходам на покупку квартиры и еще до 390 000 Р за уплаченные проценты по ипотеке — держите калькулятор, он все рассчитает.
Что нужно, чтобы одобрили ипотечный кредит?
В каждом банке есть перечень требований к участникам сделки. Эти требования различаются между собой в зависимости от конкретных программ ипотечного кредитования. Как правило, шанс получить одобрение по кредиту есть у заёмщиков, которые:
— имеют российское гражданство, так как некоторые банки могут отказать в выдаче ипотеки иностранцам
— в возрасте от 21 до 70 лет на дату погашения кредита
— получают стабильный доход
— работают на последнем месте работы не менее 3 месяцев, уже прошли испытательный срок и т.д.
Однако каждый банк устанавливает собственные требования к заёмщику, которые могут отличаться от приведённого выше списка.
Как банки принимают решение
Перед тем, как заключить договор и выдать ипотеку, банки должны проверить платёжеспособность заёмщика.
Система проверки индивидуальна у каждой кредитной организации. При рассмотрении заявки на ипотечный кредит банки оценивают платёжеспособность заёмщика и объект залога по множеству критериев. К ним относятся уровень дохода заёмщика, его кредитная история, документы на недвижимость и т.д. Мы можем проанализировать самые частые причины отказов и понять, что можно сделать, чтобы получить одобрение по ипотечной заявке.
Как узнать причину отказа банка
Банки имеют право отказать в заключении договора для выдачи кредита без объяснения причины. Кредитные организации вносят данные обо всех обращениях и основаниях отказа в кредитную историю.
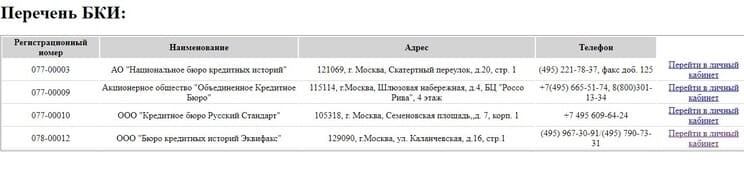
Клиент может запросить список бюро кредитных историй (БКИ), где хранится кредитная история, онлайн через портал «Госуслуги». Банк России отправит эту информацию в течение 1 дня в ваш личный кабинет. Заказывают отчёт о кредитной истории в любом БКИ бесплатно, но не более двух раз в год.
Если вы нашли ошибку в своей кредитной истории, обратитесь в банк с заявлением о внесении изменения по кредитному договору во всех БКИ, куда банк отправил информацию. Вы также можете направить запрос на исправление данных во все бюро, в которых хранится документ с ошибкой, приложите документы, подтверждающие ошибку. Бюро рассмотрит ваш запрос в течение 30 дней.
Наиболее частые причины отказов банков
Уточните у банка причину отказа: есть вероятность, что вы можете повлиять на решение и получить одобрение ипотеки. Расскажем, как это сделать.
Наиболее часто банки отказывают клиентам в следующих случаях:
1. При заполнении документов допущены ошибки. Уточните у менеджера банка, в чем заключается ошибка, и предоставьте корректные данные.
2. Предоставлена недостоверная информация. Банки тщательно проверяют ваши документы на случайное или намеренное искажение фактов. Узнайте у сотрудника банка, в течение какого срока можно подать повторную заявку с исправленными документами.
3. У заёмщика плохая кредитная история или её нет:
— Если у клиента отсутствует кредитная история, банкам сложно оценить, будет ли возвращен долг. На решение банка может повлияет увеличение суммы первоначального взноса, а также привлечение созаёмщиков.
— Если у заёмщика плохая кредитная история, были просрочки по выплатам или есть неоплаченные штрафы — это может повлиять на решение банка одобрить заявку на предоставление ипотечного кредита. Запросите сведения из БКИ и проверьте корректность данных. Если есть какие-либо задолженности — погасите их прежде, чем подавать повторную заявку.
— Если у клиента уже есть кредитные обязательства, банк может посчитать, что клиент слишком «закредитован», а дополнительный заём приведёт к невозможности погашения ипотечного кредита. Постарайтесь погасить текущие задолженности, а если их нет — проверьте кредитную историю, возможно, в ней допущена ошибка, и выплаченный кредит числится ещё действующим.
О том, как улучшить кредитную историю, мы давали советы в статье.
4. Недостаточный уровень дохода заёмщика. Как правило, ежемесячная выплата по кредиту не должна превышать половину месячного дохода. Это необходимо, чтобы у заёмщика оставались средства для поддержания комфортного уровня жизни. Кроме того, банк может учитывать и другие обязательства кредитуемого, например, уплату алиментов. В этом случае вы можете:
— Пересмотреть условия кредита. Например, увеличить первоначальный платёж, рассмотреть ипотеку на более долгий срок или выбрать для покупки объект недвижимости подешевле — это позволит снизить ежемесячную финансовую нагрузку. Подобрать наиболее комфортные параметры можно с помощью ипотечного калькулятора.
— Подтвердить дополнительный доход, если он есть.
— Привлечь созаёмщиков — людей, которые будут нести солидарную обязанность перед банком за исполнение обязанности по кредитному договору. Созаёмщиком может выступить любой человек, например, супруг или супруга, тогда банк может учесть совокупный ежемесячный доход, а шанс одобрения может повыситься.
Не забывайте, что оформление ипотеки влечёт дополнительные расходы, например, на страхование. Учитывайте это при планировании финансовой нагрузки.
Как снизить риск отказа?
Вы можете минимизировать риски отказа банка, для этого заранее подготовьтесь к подаче заявки на кредит. Перед походом в банк:
1. Определитесь с объектом недвижимости или примерной суммой ипотечного кредита на покупку жилья.
2. Убедитесь, что у вас есть все необходимые документы, а данные в них актуальны и корректны. Перечень требуемых документов можно запросить в банке, где вы планируете оформить ипотеку.
3. Проверьте свою кредитную историю.
4. Оцените свою платёжеспособность, для этого:
— сложите сумму своих доходов и доходов созаёмщиков, если вы планируете привлечь их к оформлению ипотечной сделки
— посчитайте в ипотечном калькуляторе примерную сумму ежемесячного платежа (мы подготовили инструкцию по использованию калькулятора в статье)
— прибавьте к получившемуся платежу ежемесячные взносы по действующим кредитам, если они есть
— вычтите из суммы доходов размер расходов по займам. Если остаток составляет менее половины от суммы доходов, рекомендуется снизить сумму ипотечного кредита или увеличить срок его выплаты.
Отказ банка на этапе одобрения объекта недвижимости
Банк может предварительно одобрить заявку на получение ипотечного кредита, но отказать на этапе проверке недвижимости.
При получении ипотечного кредита (ипотеки) залогодатель передаёт жильё в залог банку до полного погашения задолженности. В случае невыплаты кредита, банк имеет право по решению суда реализовать залоговую недвижимость, чтобы вернуть средства. Поэтому банки тщательно проверяют документы на недвижимость и участников сделки.
Проверьте, что жильё соответствует требованиям выбранного банка. Вы также можете самостоятельно проверить документы. Это сэкономит вам время и может повысить шансы одобрения заявки. Мы подготовили материалы, которые вам в этом помогут:
Если банк отказал в выдаче ипотечного кредита — это не повод расстраиваться. Проанализируйте причины отказа, чтобы исправить их и как следует подготовиться к подаче заявки.
Ипотека без отказа
Предупредить работодателя и контактные лица о возможном звонке из банка
Правильно подобрать банк
Еженедельная рассылка с лучшими материалами «Открытого журнала»
Без минимальной суммы, платы за обслуживание и скрытых комиссий
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
Ипотечный калькулятор
Рассчитайте ипотеку онлайн с помощью ипотечного калькулятора. Сервис поможет узнать размер ежемесячных платежей, сумму переплаты по банковским процентам и оценить размер экономии за счет досрочного погашения.
Как рассчитать ипотеку в онлайн-калькуляторе?
В соответствующие поля для заполнения введите стоимость объекта недвижимости и размер средств, которые вы готовы внести в качестве первоначального взноса, но не ниже размера, установленного ипотечной программой.
Калькулятор автоматически рассчитает сумму кредитных средств, после чего вам необходимо будет указать срок кредита, предварительно выбрав формат времени (год или месяц). Далее укажите процентную ставку по ипотеке.
Если вы знаете сумму кредита, то можете сразу перейти к заполнению этого поля.
Для ипотечных программ с господдержкой действуют следующие условия:
Льготная ипотека – ставка до 8%, максимальный срок кредита устанавливается банком, но не более 30 лет, первоначальный взнос от 15%, сумма кредита до 12 млн рублей для Москвы, Мособласти, Санкт-Петербурга, Ленобласти и 6 млн рублей для других регионов. Максимальную сумму кредита можно увеличить за счет средств рыночной ипотеки или региональной ипотечной программы.
Семейная ипотека – ставка до 6%, максимальный срок кредита до 30 лет, первоначальный взнос от 15%, сумма кредита до 12 млн рублей в Москве, Мособласти, Санкт-Петербурге, Ленобласти и 6 млн рублей для других регионов. Максимальную сумму кредита можно увеличить за счет средств рыночной ипотеки или региональной ипотечной программы.
Сельская ипотека – ставка до 3%, максимальный срок кредита 25 лет, первоначальный взнос от 10%, сумма кредита до 5 млн рублей для регионов Дальневосточного федерального округа, Ленинградской области, Ямало-Ненецкого автономного округа и до 3 млн рублей для остальных регионов (кроме Москвы, МО и Санкт-Петербурга).
Дальневосточная ипотека – ставка до 2%, максимальный срок кредита до 20 лет, первоначальный взнос от 15%, сумма кредита до 6 млн рублей;
Льготная ипотека для IT-специалистов – ставка до 5%, первоначальный взнос от 15%, сумма кредита до 18 млн рублей для регионов с населением свыше 1 млн человек и 9 млн рублей для регионов с населением менее 1 млн человек. Максимальную сумму кредита можно увеличить до 30 и 15 млн рублей, соответственно, за счет средств рыночной ипотеки или другой льготной ипотечной программы.
В поле «Тип платежа» необходимо выбрать схему, по которой будет осуществляться расчет графика платежей. В настоящее время большинство банков используют аннуитетный тип, но некоторые кредитные организации на выбор могут предложить дифференцированный платеж. Если вы не знаете, по какой схеме будет осуществляться погашение ипотеки – выберете аннуитетный тип платежа для предварительного расчета.
В чем отличие аннуитетного платежа от дифференцированного?
Аннуитетный тип платежей подразумевает выплату каждый месяц одной и той же суммы по кредиту. В первую половину периода ипотеки большая часть средств от ежемесячных платежей идет на оплату процентов по кредиту, во вторую – на оплату основного долга (тела кредита).
При дифференцированной схеме размер ежемесячных платежей по кредиту разный. В течение всего срока ипотеки погашение основного долга происходит равными долями, но сумма начисленных процентов уменьшается каждый месяц.
Какие средства можно использовать для первоначального взноса?
Помимо собственных средств, в качестве первоначального взноса по ипотеке можно использовать средства материнского капитала:
На первого ребенка — 524,5 тыс. рублей;
На второго и последующих детей — 693,1 тыс. рублей или 168,6 тыс. рублей если семья уже оформляла маткапитал.
Как можно снизить ежемесячный платеж или сократить срок ипотеки?
Досрочное погашение ипотеки позволяет снизить ежемесячный платеж или сократить срок жилищного кредита. На эти цели можно использовать средства маткапитал и средства налогового вычета:
Имущественный вычет – до 260 тыс. рублей (супруги до 520 тыс. рублей);
Вычет с ипотечных процентов – до 390 тыс. рублей (супруги до 780 тыс. рублей).
Кроме этого, многодетные семьи имеют право на выплату до 450 тыс. рублей на погашение ипотеки, если в семье с 1 января 2019 года родился третий или последующий ребенок.
Насколько расчеты ипотечного калькулятора будут совпадать с реальными условиями ипотеки?
Все расчеты, сделанные ипотечным калькулятором — примерные. Точные параметры ипотеки будут зависеть от конкретного банка и условий ипотечной программы.