
Содержание статьи
Налоговый вычет за предыдущие годы
В статье рассмотрим, как в 2023 году получить налоговый вычет за прошлые годы, в том числе на детей, как узнать остаток вычета, перешедший с предыдущего периода, а также что писать при заполнении декларации 3-НДФЛ, если ранее применялся возврат налога за несколько прошлых лет.
Содержание статьи
- Кто имеет право на возврат налога
- Что такое вычет по предыдущим годам
- Как узнать остаток вычета из 3-НДФЛ
- Как узнать остаток без декларации
- Частые вопросы
- Заключение эксперта
Кто имеет право на возврат НДФЛ
Напомним, что получать налоговую льготу могут только налоговые резиденты РФ, то есть лица, проживающие в России более 183 дней в году, и имеющие доходы, облагаемые по ставке 13% или 15%.
Налоговые резиденты РФ. Статус резидента приобретает человек, который проживает на территории России не менее 183 дней в течение 12 месяцев подряд
Плательщики подоходного налога по ставке 13% или 15% с определенного дохода. В расчет входит официальная заработная плата, а также доход, полученный от оказания различных услуг, от сдачи имущества в аренду, от получения в дар имущества или от его продажи (кроме ЦБ) и некоторые другие доходы.
С 2021 г. не по всем доходам можно получить возврат 13%. Вернуть часть расходов можно за:
- оплату по трудовому договору или договору ГПХ;
- оплату за оказание услуг;
- доход от сдачи имущества в аренду;
- продажу, получение в дар имущества (за исключением ЦБ);
- некоторые другие виды дохода.
Что такое вычет предыдущих лет
При оформлении имущественного возврата (ст. 220 НК РФ) многие задаются вопросом — как заполнить вычеты за предыдущие периоды в 3-НДФЛ, что писать в декларации? Что под этим подразумевается, и как это влияет на получение денег не в прошлом, а уже в настоящем периоде?
Имущественная льгота единственная не имеет срока давности. Это значит, что вы можете купить квартиру, оформить ее на себя или на своих несовершеннолетних детей, и вернуть часть расходов хоть через пять, хоть через десять лет. В этом ее отличие от всех других налоговых возвратов, у которых есть трехлетний срок давности.
Фролов купил квартиру в 2015 г. не имел налогооблагаемых доходов. в 2021 г. он устроился на официальную работу и стал платить НДФЛ. В 2023 г. он имеет право заполнить декларации за 2021 и 2022 гг. и за счет налогового вычета вернуть налоги за эти годы.
Еще одна особенность имущественного вычета: если вы уже обращались за льготой, но не смогли вернуть всю сумму в одном налоговом периоде, вы можете перенести остаток на будущие годы и получать вычет столько раз, пока не закончится вся одобренная сумма.
Но имущественный возврат подоходного налога, как и другие льготы, можно оформить лишь за предыдущие три года. Для этого необходимо подавать декларацию за каждый год по той форме, которая действовала в отчетном году (ст. 229 НК РФ). В декларации будет указываться сумма имущественного вычета за предыдущие периоды.
Как узнать вычет по предыдущим годам из 3-НДФЛ
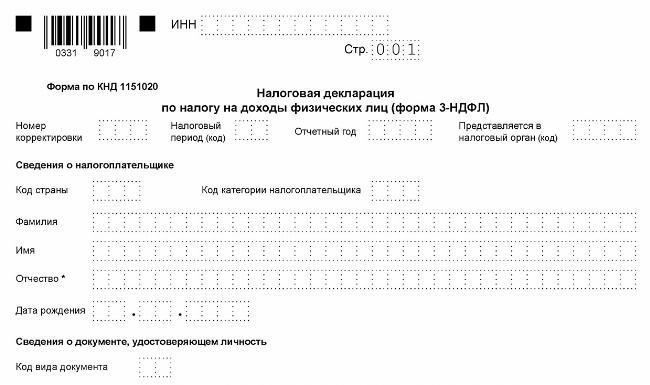
Узнать остаток вычета, перешедший с предыдущего периода, можно из последней заполненной декларации 3-НДФЛ за прошлый период — там будет указано, какой у вас размер остатка.
Если у вас сохранилась последняя заполненная 3-НДФЛ, то с 2018 г. вычет за предыдущие года в декларации указан в Приложении 7. А раньше узнать сумму вычетов, учтенных в предыдущих периодах, включая сумму процентов по кредиту, можно было из Листа Д1 этого же документа.
Но как рассчитать сумму имущественного вычета, если прошлогодняя 3-НДФЛ потеряна? В этом случае можно узнать всю интересующую вас информацию в налоговом органе.
Если в прошлом вы пользовались услугами сервиса Налогия, вам не нужно думать, где посмотреть остаток вычета — все ваши данные в защищенном виде хранятся в нашей базе. Мы используем их для заполнения очередной вашей декларации. Повторите заказ, и в течение двух дней мы заполним 3-НДФЛ, отправим вам в формате pdf и xml или самостоятельно перешлем в вашу ИФНС.
Заполните самостоятельно декларацию 3-НДФЛ для налогового вычета в интуитивном конструкторе
Наш эксперт проверит ваши документы, заполнит за вас декларацию 3-НДФЛ для налогового вычета и самостоятельно отправит ее в ИФНС
Наш эксперт проверит ваши документы, рассчитает максимальный налоговый вычет и заполнит за вас декларацию 3-НДФЛ
Как узнать прошлый налоговый вычет без декларации
Все данные о налогоплательщике хранятся в базах Федеральной налоговой службы. Чтобы узнать вычет за предыдущие годы в декларации, на сайте ФНС необходимо создать запрос, ответ на который поступит в течение 30 дней.
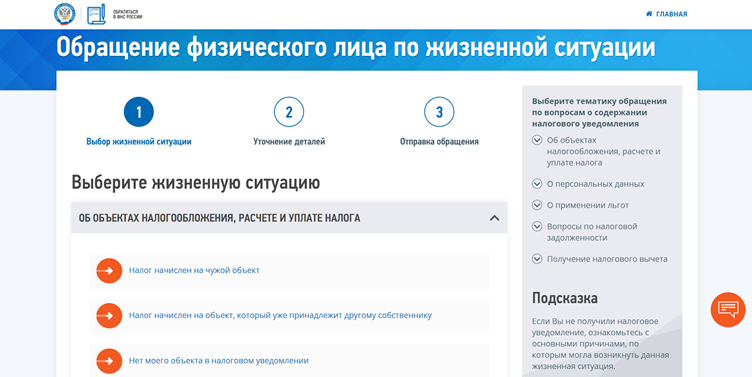
Для этого не обязательно регистрироваться или открывать личный кабинет налогоплательщика. Перейдите на сайт ФНС РФ по прямой ссылке для обращения.
Нажмите на клавишу «Создать обращение» и перейдите на страницу «Жизненные ситуации»:
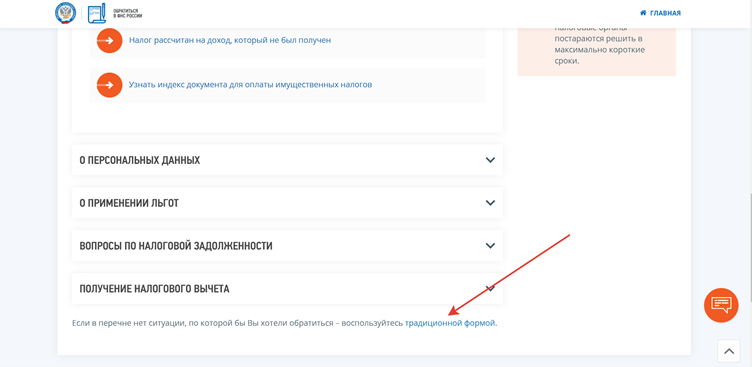
Пролистайте вниз и выберите «традиционная форма»:
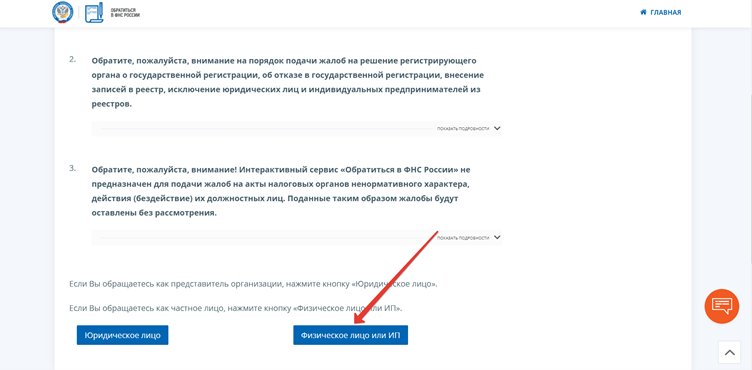
Далее необходимо нажать на клавишу «Физическое лицо или ИП»:
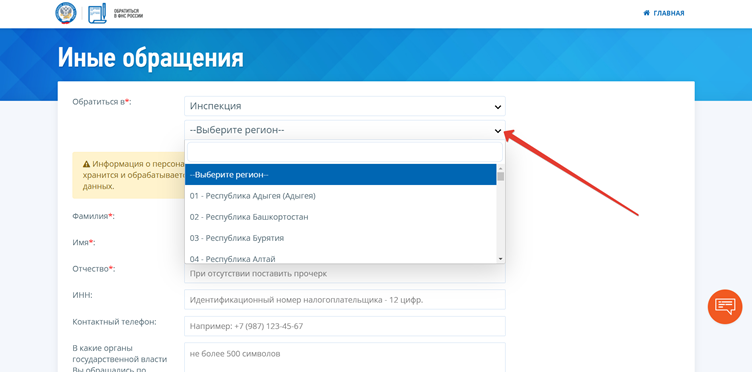
Заполните личные данные, чтобы сотрудник ФНС смог обработать запрос:
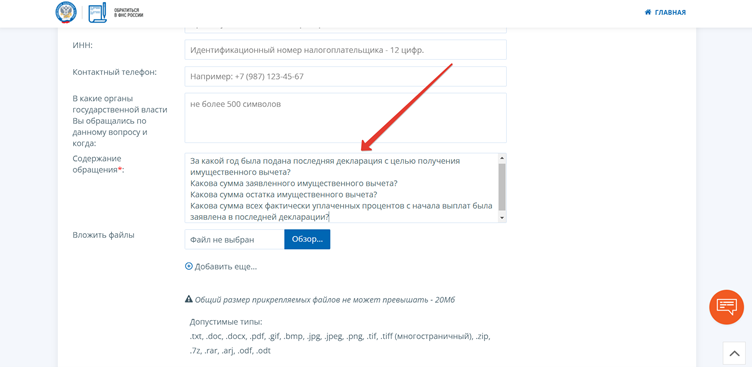
В блоке «Содержание обращения» напишете то, что вас интересует: узнать остаток имущественного вычета. Это и указываете:
Вбейте адрес своей электронной почты и другие личные данные. В самом низу нажмите кнопку «Далее».
Вам придет оповещение, что запрос отправлен. Такое же подтверждение вы получите на электронный ящик.
Частые вопросы
Запрос формулируется в свободной форме. Например: «За какой год была подана последняя декларация с целью получения имущественного вычета? Какова сумма заявленного вычета? Какова сумма всех фактически уплаченных процентов с начала выплат была заявлена в последней декларации?». Постарайтесь, чтобы не было двойного толкования вопроса.
Стоит подождать. В исключительных случаях срок рассмотрения может продлиться, но не более чем на 30 дней. О продлении срока рассмотрения обращения заявитель уведомляется по электронной почте.
Нет, для этого есть специальная форма в интерактивном сервисе «Личный кабинет налогоплательщика для физических лиц». Также можно обратиться лично или направить жалобу по почте.
Заключение эксперта
Сумма имущественного вычета, учтенная в предыдущих периодах, должна быть перенесена в следующую декларацию 3-НДФЛ. Чтобы без личного визита в ФНС и без декларации узнать сумму, достаточно написать запрос в Личном кабинете на сайте ФНС и получить ответ в течение 30 дней.
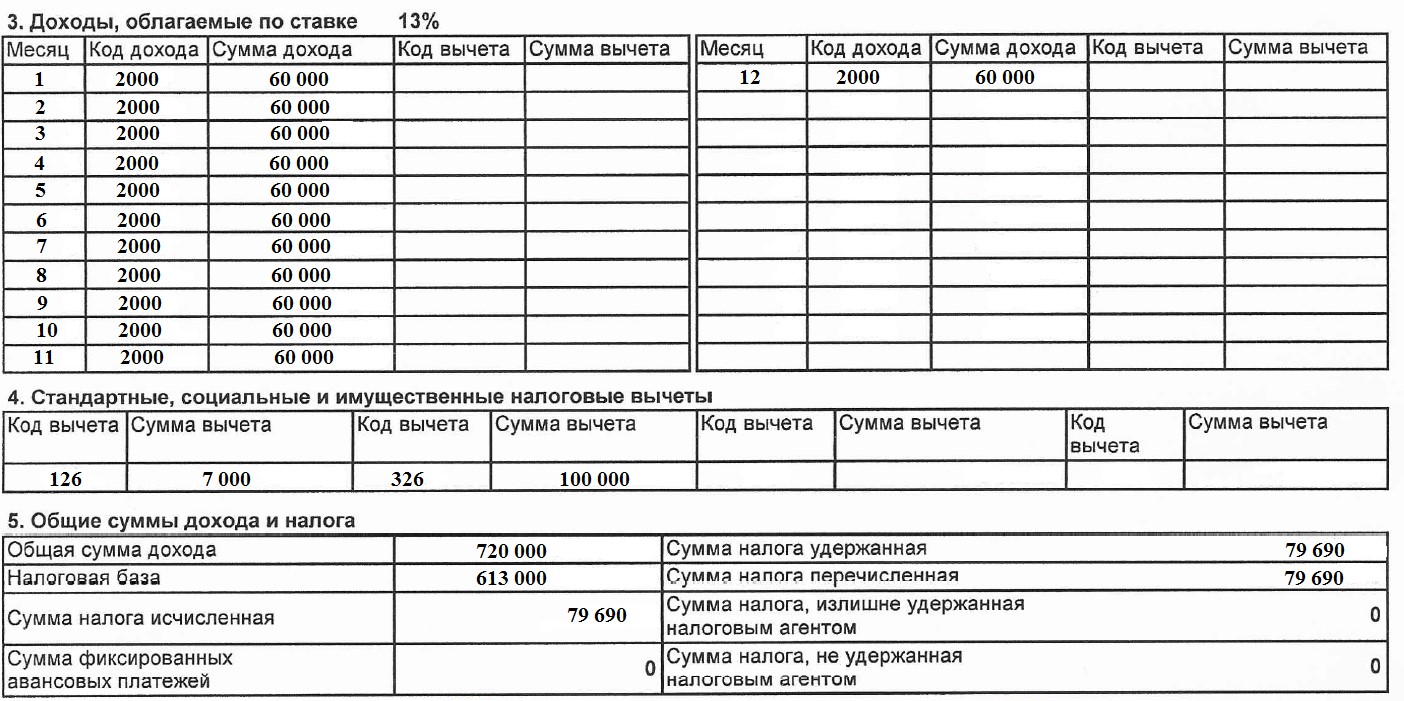
Как в декларации отразить налоговые вычеты от работодателя?
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
Как узнать налоговый вычет по предыдущим годам

Вычет по предыдущим годам декларации и сумма, перешедшая с предыдущего года.
Эти понятия вызывают много вопросов при заполнении налоговой декларации 3-НДФЛ на возврат имущественного налогового вычета.
Чтобы раз и навсегда разобраться, нужно ответить на вопросы:
- Что же это такое?
- Откуда берется?
- Как рассчитывается?
- Как, в конце концов, заполнить 3-НДФЛ?
- Что именно и где писать в декларации?
Что такое вычет?
И снова возникают вопросы: что же такое подоходный налог? И как его можно вернуть?
Подоходный налог – это часть средств, которые физические лица платят государству со своих доходов. Правильно его будет назвать налогом на доходы физических лиц, или НДФЛ. Ставка этого налога для граждан России составляет 13%.
Как правило, НДФЛ удерживается налоговыми агентами, которыми являются работодатели. Например, если гражданин получает заработную плату в размере 10 тысяч рублей, работодатель, скорее всего, удержит налог 13%, а это 1300 рублей. И на руки гражданин получит 8700 рублей.
Этот подоходный налог, который удержали, можно вернуть. На сегодняшний день существует пять видов налоговых вычетов:
- стандартные;
- социальные;
- имущественные;
- профессиональные;
- вычеты по ценным бумагам.
Для того, чтобы воспользоваться имущественным вычетом и возвратить удержанный подоходный налог, необходимо заполнить декларацию 3-НДФЛ.
Откуда же берется вычет по предыдущим годам декларации?
На сегодняшний день сумма имущественного вычета составляет 2 миллиона рублей. И 13% от этой суммы можно вернуть. А это 260 тысяч рублей.
Теперь нужно сравнить это с зарплатой. Пусть она составляет 25 тысяч рублей в месяц, или 300 тысяч рублей в год. Удержанный НДФЛ за год составит 39 тысяч рублей.
А теперь необходимо сравнить налоговую льготу и подоходный налог. Льгота более чем в шесть раз больше реального дохода за год. Как же быть?
За прошедший год можно получить возврат только с реальной суммы дохода – 300 тысяч рублей. То есть возвращается 39 тысяч. Какая же льгота останется неизрасходованной? Нужно вычесть из 2 миллионов 300 тысяч, получится 1 миллион 700 тысяч рублей.
Когда же можно вновь воспользоваться льготой? Только в следующем году, когда появится новый доход и, соответственно, удержанный НДФЛ.
А теперь внимание! 300 тысяч рублей – это и есть вычет по предыдущим годам декларации. Миллион 700 тысяч рублей – это сумма, переходящая на следующий год.
Как же рассчитать размер вычета по предыдущим годам декларации?
Откуда берется сумма, перешедшая с прошлого года?
Пусть купили квартиру стоимостью 3 миллиона рублей. Соответственно, можно воспользоваться имущественным вычетом в 2 миллиона рублей. В первый год, год покупки квартиры, зарплата покупателя составила 300 тысяч рублей. На следующий год он заработал 400 тысяч рублей. А еще через год доход стал 500 тысяч рублей.
В примере декларация подается именно за этот третий год, считая, что за все предыдущие годы уже получен возврат.
Нужно сложить доходы за предыдущие годы. Именно эта сумма будет являться вычетом по предыдущим годам декларации. 500 тысяч рублей были заработаны за тот год, за который сейчас подается декларация 3-НДФЛ. То есть это текущая сумма дохода, а не за предыдущий период.
Ну и еще небольшая задачка, теперь уже на вычитание. Из 2 миллионов налоговой льготы нужно вычесть все доходы за три года. В результате получается 800 тысяч рублей. Именно эта сумма будет остатком, переходящим на следующий год.

Как заполнить декларацию 3-НДФЛ при продаже квартиры?
Как заполнить 3-НДФЛ в программе Декларация в 2018 году, читайте тут.
Здесь доход за текущий год учитывался, так как он будет использован в текущей декларации при расчете суммы возврата. Поэтому на следующий год вычет уменьшается на полученную сумму.
В примере вычет по предыдущим годам декларации – 700 тысяч рублей. Сумма, переходящая на следующий год, – 800 тысяч рублей.
Далее на конкретном примере нужно рассмотреть, что именно и в каких строчках нужно будет записать. Какие цифры отразить в бланке декларации.
Следует рассмотреть живой пример, какие именно строки должны быть заполнены в декларации 3-НДФЛ. Условия задачки остаются прежними. Доходы за предыдущие три года были 300, 400 и 500 тысяч соответственно.

В примере квартиру купили за 3 миллиона. Возможный вычет – 2 миллиона рублей.
Размер налоговой базы – это доход за год – 300 тысяч рублей.

Остаток имущественного налогового вычета, переходящий на следующий год, – 1 миллион 700 тысяч рублей.


Раз в прошлом году доход был 300 тысяч рублей и с него получили возврат, то и здесь пишется эта сумма.

Остаток имущественного налогового вычета, перешедший с предыдущего года, 1 миллион 700 тысяч рублей.

Размер налоговой базы – 400 тысяч рублей. Это доход за год.

Теперь осталось посчитать остаток имущественного налогового вычета, переходящий на следующий год. Из суммы налогового вычета в 2 миллиона рублей вычитают доход за предыдущие годы. Он пока был только 300 тысяч рублей. А также вычитаются доходы за текущий год – 400 тысяч рублей. В итоге остаток, переходящий на следующий год, получается 1 миллион 300 тысяч рублей.
Теперь заполняется декларация за третий год. Сумма фактически произведенных расходов остается прежней – 2 миллиона рублей.

Сумма имущественного вычета, принятого к учету за предыдущий налоговой период, – это вычет по предыдущим годам декларации.

Раз в прошлом году был доход 400 тысяч рублей, а в позапрошлом 300 тысяч рублей, то, суммируя эти числа, получается 700 тысяч рублей. Остаток имущественного вычета, перешедший с предыдущего года, – 1 миллион 300 тысяч рублей.

Размер налоговой базы в текущем году – это доход, полученный за год – 500 тысяч рублей.

Осталось посчитать остаток имущественного налогового вычета, переходящий на следующий год. Из суммы налогового вычета в 2 миллиона рублей отнимают доход за предыдущие годы. Это 700 тысяч рублей. А также за текущий год – 500 тысяч рублей. И в результате получают сумму 800 тысяч рублей.

Все последующие годы декларация 3-НДФЛ заполняется по той же схеме. И так продолжается из года в год, пока полностью не вернется полагающийся налоговый вычет.
Как заполнять форму
Чтобы понять, что конкретно заполнять в декларации 3-НДФЛ, обратимся кпримеру. Вы приобрели квартиру три года назад. В течение трех следующих лет вы получали доход в размере 500000 руб., 600000 руб. и 700000 руб. соответственно.
Вы получаете вычет налога первый раз, так как приобрели квартиру год назад.
Расходы, которые были произведены на покупку жилого помещения, составят размер налогового вычета. Если их стоимость превысит 2000000 руб., то сумма вычета составит фиксированную сумму 2000000 руб.
Размером налоговой базы служит доход за первый год: 500000 руб. Чтобы определить остаток вычета, который перейдет на следующий год, вычитаем из суммы вычета сумму дохода за данный год: 2000000 руб. – 500000 руб. = 1500000 руб.
Сумма расходов, которые были произведены на покупку жилого помещения, равна сумме, указанной в декларации за прошедший год. Сумма вычета, которая была учтена за предыдущий год или вычет за прошедший год — поскольку доход за прошлый год составит 500000 руб., укажите данную сумму.
С первого года перешел остаток в размере 1500000 руб. Налоговая база равна: 600000 руб.
Каков же остаток вычета, который перейдет на следующий год? Его расчет сводится к следующему: 2000000 руб. – 500000 руб. – 600000 руб. = 900000 руб.
Внимание! Размер понесенных расходов на покупку жилого помещения равен сумме, указанной в декларации за предыдущий год.
Вычет за прошедшие годы — поскольку доход за предыдущий год составит 600000 руб., а за позапрошлый – 500000 руб., что в сумме составляет 1100000 руб., укажите данную сумму.
Со второго года перешел остаток вычета в размере 900000 руб. Налоговая база равна 700000 руб.
Остаток вычета, который перейдет на следующий год, рассчитывается аналогично двум предыдущим годам: 2000000 руб. – 500000 руб. – 600000 руб. – 700000 руб. = 200000 руб.
В течение следующих лет декларация заполняется аналогичным образом. Так продолжается до возврата вычета в полном размере.
Транспортный налог 2018 отменен или нет, читайте тут.
Что такое декларация вычета по предыдущим годам
Вычет по предыдущим годам декларации является имущественным вычетом.
Важно! Следовательно, вы вправе вернуть налог, который был уплачен вами при покупке таких объектов недвижимости, как:
Что же представляет собой налог на доходы физических лиц? Каким образом можно вернуть его?
Под налогом на доходы физических лиц понимается сумма денежных средств, подлежащих уплате гражданами государству с полученных ими доходов.
Установлена пропорциональная ставка налога, которая равна 13%. Обычно НДФЛ удерживается работодателем, который выступает налоговым агентом. Следовательно, если ваша зарплата составляет 20000 руб., работодатель удержит НДФЛ, составляющий 13% от ее суммы (2600 руб.), поэтому вы получите только 17400 руб.
Вы вправе вернуть сумму удержанного налога.
Внимание! Наши квалифицированные юристы окажут вам помощь бесплатно и круглосуточно по любым вопросам. Узнайте подробности здесь.
В настоящее время можно выделить пять видов налоговых вычетов:
- стандартный;
- имущественный;
- социальный;
- по ценным бумагам;
- профессиональный.
Для возврата удержанного налога заполните декларацию 3-НДФЛ.
Возможные типы
Нередко налогоплательщики задают вопрос, почему сумма вычета делится на части, а не выплачивается сразу. Это существенно затрудняет задачу, так как приходится каждый раз рассчитывать сумму остатка за прошедший период.
Дело в том, что для каждого вида вычета установлен определенный предел, размер которого в несколько раз превышает сумму НДФЛ, уплаченную гражданином за год.
Учтите! При этом налоговый вычет предоставляется единовременно и в полном размере, в случае если гражданин за год уплачивает НДФЛ, размер которого превышает сумму, на которую уменьшилась налогооблагаемая база вследствие оформления вычета.
Откуда берется вычет
В настоящее время размер вычета равен 2000000 руб. Вы вправе вернуть лишь 13% от данной суммы, что составляет 260000 руб.
Проведем сравнительный анализ данной суммы с размером средней зарплаты. Пусть она будет составлять 30000 руб. в месяц или 360000 руб. в год. Сумма налога, который был удержан за год, составит: 360000*13%=46800 руб.
Налоговый вычет равен 2000000 руб., при этом доход за год составляет 360000 руб. Получается, что сумма вычета в более чем пять раз превышает ваш годовой доход. Как такое возможно?
Дело в том, что за прошедший год вы вправе рассчитывать на вычет лишь с фактически полученного вами дохода (360000 руб.), который составляет 46800 руб. При этом у вас останется вычет, равный: 2000000 руб. – 360000 руб. = 1640000 руб.
Однако воспользоваться данным вычетом вы сможете лишь в следующем году, когда получите новый доход, а значит, уплатите НДФЛ снова.
- вычет по прошлым годам декларации составит 360000 руб.;
- на следующий год перейдет 1640000 руб.
Посмотрите видео. НДФЛ:
Как правильно посчитать
Каким образом определяется сумма, которая перешла с прошедшего года?
Для ответа на данный вопрос попробуем решить следующую задачу:
Вы приобрели квартиру за 5000000 руб. Вы имеете право на вычет в размере 2000000 руб. В течение трех последующих лет ваш доход составлял соответственно 500000 руб., 600000 руб. и 700000 руб. соответственно.
Запомните! Следует отметить, что декларация подается за третий год.
Находим совокупный доход за два предыдущих года: 500000 руб. + 600000 руб. = 1100000 руб. Данная сумма является вычетом за прошедшие годы.
Не забывайте, что доход в размере 700000 руб. получен вами в настоящем году, поэтому вы не можете указывать его в декларации 3-НДФЛ. В ней вы указываете лишь доходы за прошедшие годы.
Чтобы определить сумму остатка, который перейдет на следующий год, потребуется из общей суммы вычета вычитать сумму доходов за каждый год: 2000000 руб. – (500000 руб. + 600000 руб.+700000 руб.) = 200000 руб. Таким образом, на следующий год перейдет остаток в размере 200000 руб.
Следует отметить, что в данном случае учитывается доход за текущий год, так как он необходим для расчета суммы возврата в текущей декларации. В следующем году вычет будет уменьшен на данную сумму.
Вычет по прошедшим годам составит 1 100 000 руб.
На следующий год переходит остаток в размере 200 000 руб.
Как узнать вычет по предыдущим годам
Нередко складываются ситуации, когда налогоплательщики делают ошибки при расчете налогового вычета. Для предотвращения ошибок и неточностей результатов подсчета рекомендуется обратиться в налоговую инспекцию, которая расположена по месту вашей регистрации, чтобы получить сведения о сумме вычета за истекший период.
Посмотрите видео. Как заполнить декларацию 3-НДФЛ в 2018 году:
Дорогие читатели нашего сайта! Наши статьи рассказывают о типовых способах решения юридических вопросов, но каждый случай носит уникальный характер.
Если вы хотите узнать, как решить именно вашу проблему — обращайтесь в форму онлайн консультанта справа. Это быстро и бесплатно ! Или позвоните нам по телефонам:
Москва, Московская область
Санкт-Петербург, Ленинградская область
Федеральный номер для других регионов России
Если ваш вопрос объемный и его лучше задать в письменном виде, то в конце статьи есть специальная форма, куда вы можете его написать и мы передадим ваш вопрос юристу, специализирующемуся именно на вашей проблеме. Пишите! Мы поможем решить вашу юридическую проблему.
Вычет по предыдущим годам
Вычет за предыдущие года декларации
В предисловии упоминалось, что понятие имеет отношение к имущественному возврату – вычету налога на доходы при строительстве или покупке жилья. Это значит, что любой плательщик НДФЛ имеет право на возврат тринадцати процентов с затраченных на улучшение жилищных условий денежных средств. Налог возвращается при обретении человеком дома или коттеджа, а также земельного участка под жилое строение, квартиры или комнаты, а также доли во всех перечисленных объектах.
Напомним, что все официально трудоустроенные граждане, работающие на территории нашей страны, обязаны законодательством отчислять в государственную казну часть трудовых и иных доходов. Как правило, удерживает и перечисляет эти средства сам работодатель, находящийся в статусе налогового агента для наёмных сотрудников. Впрочем, с нетрудовых доходов – выигрышей, дивидендов, денег от субаренды или аренды, граждане платят НДФЛ самолично.
На какую сумму можно рассчитывать?
Для резидентов России подоходная ставка составляет 13%, для нерезидентов – 30%. Отметим, что первыми считаются лица, подряд проживающие в стране 183 дня в течение двенадцати месяцев. Отлучаться на полгода, не теряя статуса, позволительно для лечения, обучения или работы на морских месторождениях нефти. На годовой срок могут выезжать из страны сотрудники силовых и властных структур, представители органов местного самоуправления — по долгу службы.
Кто является налоговым резидентом Российской Федерации? В этом поможет разобраться наша статья. В ней рассмотрим, от чего зависит налоговый статус, документы для подтверждения, а также нормативную базу для резидентов и нерезидентов.
Вернёмся к изучаемому вопросу. Все плательщики НДФЛ в ряде жизненных ситуаций могут претендовать на возврат денежных средств. Не всех затраченных, а лишь части меньшей или равной уплаченным подоходным отчислениям за год. По закону на территории России действуют шесть налоговых вычетов, четыре из которых считаются самыми популярными.
Таблица 1. Разновидность налоговых вычетов
В представленном материале мы обсуждаем, как пройти эту бюрократическую процедуру и задействовать право получения денежного вычета на детей.
Рассчитать вычет за предыдущие годы совсем не сложно
Отсюда мы переходим к остальным вопросам.
Откуда взялся вычет по предыдущим годам?
Напомним — максимум при получении имущественного вычета без использования заёмных денег – 260 000 рублей (тринадцать процентов от двух миллионов российских рублей). Мы помним, что нельзя разово получить большие средства, чем внесено за год в государственную казну в счёт налогов.
Посчитаем на примере. Евгений Александрович Щукин получает ежемесячно 25 000 рублей или триста тысяч ежегодно. То есть, за год он отчислит 39 тысяч рублей в качестве налога на трудовые доходы (тринадцать процентов от трёхсот тысяч рублей). После сравним две цифры – лимит на возврат в сумме 260 тысяч рублей и уплаченные налоги в сумме 39 тысяч рублей. Значит, за год Щукин может претендовать исключительно на аналогичную цифру возврата. Как быть? Мы подходим к сути вопроса. 221 тысяча рублей для Щукина и станет вычетом, переносимым на следующие годы.
Как посчитать вычет за предыдущие годы?
Как заполнять 3-НДФЛ?
Смоделируем ситуацию, подобную примеру выше, чтобы понять, какие строки и какими данными необходимо заполнить в декларации. Итак, Сергей Семенович Высотков приобрёл в прошлом году жильё и впервые хочет получить возврат. Фактически произведённые на приобретение жилья траты – это либо два миллиона рублей, либо большая сумма. Налоговая база – это доход Высоткова за год, возьмём цифру в триста тысяч рублей. Переходящий на следующий год остаток налогового имущественного вычета – 2 000 000 рублей (лимит по стоимости жилья) минус 300 000 рублей (годовая зарплата) = 1 700 000 рублей. Это данные за первый год.
Чтобы получить любой возврат, необходимо заполнить и сдать в ИФНС декларацию по форме 3-НДФЛ. О том, как заполнить данную форму, читайте в нашей статье.
Мы снова повторяем из прошлой декларации сумму расходов, произведённых по факту – это два миллиона рублей. Уже принятая к учёту в прошлом году сумма вычета – 300 тысяч рублей, мы также переписываем данные из прошлого документа. Остаток, как мы помним – 1 700 000 рублей, он переходит в новый год из года ушедшего. Теперь вновь вписывается цифра финансовой базы. Будем считать, что Высоткова за год повысили и теперь он заработал 400 тысяч рублей. Соответственно, на следующий год вновь переносится остаток в 1 400 000 рублей (1 700 000 за минусом 400 000).
Когда Высотков будет заполнять декларацию за третий год, он вновь укажет все эти данные, и если его заработная плата не увеличится, после трёх лет остаток вычета составит миллион рублей. По указанной схеме гражданин будет заполнять все последующие декларации за будущие года, пока полагающийся ему налоговый вычет не будет возвращён в полном объёме.
Вместо послесловия
Имущественный возврат – самый масштабный по количеству денежных средств, которые можно заполучить обратно в свой кошелёк. Чем больше заработная плата гражданина и чем большую сумму подоходного налога он перечисляет в казну, тем больше денег он сможет вернуть за раз, воспользовавшись вычетом. Но чаще всего перечисленный НДФЛ в разы меньше максимальной суммы возврата, поэтому плательщик получает деньги частями. Как это происходит – мы рассказали подробно. Удачи в получении вычетов!
Ежегодное получение части имущественного вычета – приятный бонус к бюджету сÐ