
Содержание статьи
Как получить самую выгодную ипотеку? Восемь хитростей
Ипотека – самый «долгий» кредит. В прошлом году россияне оформляли его в среднем на 17 лет (данные бюро кредитных историй «Эквифакс»). Чем больше срок, тем больше переплата по процентам. Именно поэтому очень важно получить ипотеку на самых выгодных условиях. Как это сделать, АиФ.ru узнал у экспертов.
Подкопить на первоначальный взнос
Большинство ипотечников придерживаются мнения, что лучше платить кредит за свою квартиру, чем снимать чужую и отдавать деньги «дяде». С одной стороны, логично. Но с другой – бывает, что граждане оформляют ипотеку, не будучи подготовленными к тому, что ближайшие десять, а то и больше лет каждый месяц они будут отдавать часть дохода банку. Кроме того, они спешат поскорее купить квартиру в кредит, не имея адекватного первоначального взноса. А ведь эта сумма играет важнейшую роль при принятии решения финансовой организацией – под какой процент выдавать ипотеку заемщику. Если нет хотя бы 20% от стоимости жилплощади, с ее покупкой лучше повременить. В противном случае и ежемесячный платеж будет внушительным, и ставка самая не выгодная.
 Да, эксперты настоятельно рекомендуют не брать на первоначальный взнос потребительский кредит. «Граждане не накапливают первоначальный взнос в размере 20% от стоимости квартиры, а используют заемные средства, нередко потребительский кредит. При этом значительно растет конечная стоимость приобретения жилья и стремительно ухудшается платежеспособность заемщика. Необходимо самостоятельно накопить средства, оценив тем самым собственные возможности по обслуживанию долга», – говорит управляющий по стратегическому маркетингу ПСБ банка Андрей Бархота.
Обращение в «свой» банк
В своей рекламе банки обещают невероятно выгодные ставки по ипотеке. Правда, чтобы получить такой кредит, нужно соблюсти ряд условий, которые обычно написаны мелким шрифтом в самом незаметном месте.
Ведущий эксперт по кредитным продуктам финансового супермаркета Банки.ру Инна Солдатенкова советует за получением ипотечного кредита обращаться в тот банк, клиентом которого вы уже являетесь или были раньше и оставили хорошие воспоминания о себе.
«Своим клиентам банк может предложить дополнительные скидки или сниженный первоначальный взнос», – объясняет она.
Льготные программы
«Во многих банках действуют специальные условия кредитования для учителей, госслужащих, молодых семей, семей с несовершеннолетними детьми. В отдельных регионах встречаются льготные программы от АИЖК, а в некоторых областях можно даже получить субсидию из бюджета», – говорит Солдатенкова.
Например, семьи с двумя (и более) детьми могут оформить кредит под 6% годовых.
Перед тем как оформлять ипотечный кредит, убедитесь, а не подпадаете ли вы под льготную программу.
Полный пакет документов
Банку, в который вы подаете заявку на ипотеку, важно знать, что вы ответственный и платежеспособный гражданин. Обязательно предоставьте в финансовое учреждение официальный документ о доходе. Заемщикам со стабильным и безупречным заработком банки чаще предлагают более выгодные ставки.
«Если вы являетесь ИП и совмещаете свою деятельность с работой на «дядю», то в заявке на кредит в качестве основного места работы лучше указать занятость по найму, а прибыль от дела учесть в дополнительном доходе», – подсказывает Солдатенкова.
Оперативная сделка
Как мы уже говорили, ипотека чаще всего – это история на несколько лет. И к ней нужно быть максимально подготовленным: и финансово, и морально. Когда вы готовы, не стоит откладывать оформление кредита. Дело в том, что многие финансовые организации предлагают заемщикам скидки при выполнении определенных условий для заключения сделки. Например, выход на сделку в течение 45 дней с момента первого одобрения, электронная регистрация сделки в Росреестре, подбор жилья у партнерских агентств и прочее.
Единовременная комиссия
По словам Солдатенковой, большинство банков для снижения ставки предлагают оплатить единовременную комиссию, которая, как правило, не превышает 1,5-4,5% от суммы кредита. Заплатив ее, вы сможете снизить процент по кредиту на 0,5-1,5%. «Имейте в виду, что чем длиннее срок кредита, тем большую выгоду несет оплата опции. Но учтите, что при досрочном погашении кредита комиссия не пересчитывается и не возвращается», – указывает эксперт.

Добровольное страхование
По закону, ипотечный заемщик обязан страховать только имущество, под залог которого берет кредит. Эксперты советуют также заключать договор личного и титульного (требуется при покупке вторичного жилья – ред.) страхования.
«Во-первых, вы обезопасите себя и свою семью от нежелательных рисков. Во-вторых, сможете максимально снизить ставку», – объясняет Солдатенкова.
Ориентир на жилье, а не на акции!
Банки, особенно под конец года, проводят всевозможные акции для привлечения ипотечных заемщиков. Но эти специальные предложения не всегда выгодны клиентам.
«Часто банки предлагают достаточно низкие процентные ставки по своим программам в качестве акции. Здесь заемщики должны ответственно подходить к выбору жилья: следует ориентироваться на привлекательность самого жилищного объекта, а не на интересную цену. Акционные ставки на малопривлекательные объекты, которые к тому же могут действовать не на весь срок кредитования, едва ли принесут счастье», – резюмирует Андрей Бархота.
Потребительский кредит
на недвижимость
В чем разница между ипотечным и потребительским кредитами?
Строго говоря, ипотечный кредит тоже относится к потребительским, так как предоставляется физическому лицу — потребителю. Ипотечный кредит, или ипотека, отличается от остальных потребительских кредитов тем, что обеспечивается залогом недвижимости.
Залог недвижимости
Это главное отличие ипотечного кредита от потребительского, так как банки выдают деньги на приобретение жилья только при условии его обременения. Заемщик является собственником объекта недвижимости, однако согласно кредитному договору не может распоряжаться жильем без согласия банка. Залог недвижимости является гарантией того, что кредитор сможет вернуть заемные средства за счет стоимости залога, если должник перестанет осуществлять выплаты по договору. В случае использования средств потребительского кредита залог не требуется.
Первоначальный платеж
Для оформления кредита под залог недвижимого имущества, как правило, требуется наличие минимального первоначального взноса. Его размер обычно составляет не менее 10-15% от стоимости жилья. Размер первоначального взноса может повлиять на ставку по кредиту: чем больше денежных средств внесет заемщик в качестве первоначального, тем под более низкий процент получится оформить ипотечный кредит.
Сумма кредита
Без залога имущества банки выдают меньшие cуммы кредита, чем при ипотечном кредитовании.
Срок кредитного договора
Срок, на который выдается кредит под залог недвижимого имущества зависит от возраста заемщика на момент погашения кредита. Срок кредитного договора, как правило, не превышает 30 лет. Заемщик может подобрать для себя комфортный ежемесячный платеж и спокойно погасить кредит. Беззалоговый кредит возможно оформить на более короткий срок, как правило, до 7 лет.
Процентная ставка
Cуществуют льготные ипотечные программы, субсидируемые государством, которые позволяют купить недвижимость в кредит с более низкими процентными ставками (по сравнению со ставками, действующими в банке по другим ипотечным программам).
Больше документов
Как правило, для получения ипотеки заемщику необходимо подходить под требования банка и собрать довольно много документов. Требования банков могут различаться, полный их перечень можно изучить на сайте выбранной кредитной организации. Требования могут быть такие:
Иметь место работы или другой источник дохода для подтверждения платежеспособности.
Получить согласование приобретаемого жилья от банка. Для этого кредитор проводит оценку недвижимости. Банк имеет право отказать в оформлении ипотечного кредита, например, если на объекте была проведена незаконная перепланировка, не имеет статуса жилого помещения, обременен штрафами или долгами и т.д.
Застраховать заложенное имущество Это позволяет банку снизить риски порчи предмета залога или невыплат по кредиту. Дополнительно кредитор может предложить страхование жизни и здоровья титульного заемщика, оно не является обязательным, в отличие от страхования недвижимости.
Все эти требования увеличивают «безопасность» сделки и минимизируют риски банка, связанные с вероятностью непогашения кредита заемщиками. В случае прекращения выплат кредитор имеет право получить компенсацию денежных средств за счет реализации заложенного имущества. Благодаря этому банк может предложить пониженные процентные ставки и более долгий период кредитования.
Возможно ли оформление потребительского кредита на покупку недвижимости в рамках программы господдержки?
Нет, так как потребительские кредиты не участвуют в программе господдержки, даже если денежные средства были взяты для покупки дома или квартиры.
Можно ли зачесть средства материнского (семейного) капитала в качестве оплаты кредита на покупку жилья?
Средства материнского (семейного) капитала нельзя направить на погашение потребительского кредита, их можно использовать только на погашение ипотеки. Кредит останется нецелевым, даже если полученные денежные средства будут направлены на приобретение жилой недвижимости.
Возможно ли рефинансировать потребительский кредит?
Да, возможно. Банки предлагают оформить рефинансирование как для ипотечного, так и для потребительского кредита. Однако рефинансировать его в рамках льготных ипотечных госпрограмм нельзя.
Можно ли получить налоговый вычет при приобретении недвижимости на средства потребительского кредита?
Нет, возможность вернуть часть уплаченных за жилье процентов по кредиту предусмотрена только при оформлении ипотеки. Налоговый вычет позволяет получить до 390 тыс. рублей, подробнее об этом можно узнать по ссылке.
Возможно ли оформить ипотеку на коммерческую недвижимость?
Да, сегодня существует возможность оформления кредита под залог нежилой недвижимости, которую вы покупаете, однако льготные государственные программы в таком случае предусмотрены только для индивидуальных предпринимателей и юридических лиц.
Что выбрать: ипотечный или потребительский кредит?
В каких случаях лучше оформить ипотечный кредит:
Заемщик намерен погасить часть кредита средствами материнского (семейного) капитала.
Планируется покупка дорогого дома или квартиры. Ипотека предполагает погашение кредита в течение долгого времени, что позволяет подобрать комфортный ежемесячный платеж и более гибко распоряжаться семейным бюджетом.
В каких ситуациях лучше брать потребительский кредит?
Заемщику необходимы деньги на небольшой срок, например, на полгода. Оформить ипотечный кредит на срок в несколько месяцев, как правило, нельзя.
Если выбранный вами банк предлагает специальные условия, которые при расчетах получаются выгоднее ипотечного кредита.
Заемщик планирует в ближайшее время продать свое жилье или обменять его на другое. Потребительский кредит позволит сразу заплатить недостающую сумму, не прибегая к более долгому процессу оформления ипотеки.
На покупку недвижимости не хватает такой суммы денег, для получения которой нецелесообразно брать ипотечный кредит. Например, если заемщику необходимо 200 тыс. рублей, то легче взять потребительский кредит.
Когда наиболее рискованно брать потребительский кредит?
Заемщику не хватает средств на ежемесячные выплаты по ипотеке. Не стоит сразу же оформлять потребительский кредит для продолжения платежей. В сложных жизненных ситуациях банки идут навстречу своим клиентам: они могут изменить размер выплат или дать отсрочку. Не стоит откладывать это на потом, так как кредитор может начислить пени за просрочку, а кредитная история заемщика будет испорчена.
Заемщик оформляет потребительский кредит на первоначальный взнос по ипотеке. Не все могут правильно рассчитать свою финансовую нагрузку, чтобы успевать погашать и ипотечный кредит и потребительский. Кроме того, например, после заключения договора кредитор вправе отказать заемщику в предоставлении предусмотренного договором кредита полностью или частично при наличии обстоятельств, очевидно свидетельствующих о том, что предоставленная сумма не будет возвращена в срок.
Воспользоваться потребительским кредитом при наличии кредита под залог недвижимого имущества более безопасно, если заемщику не хватает незначительной суммы до полного погашения кредита под залог недвижимого имущества и ему необходимо снять обременение в виде залога. Например, он хочет продать жилье и купить другое жилье, или же заемщик намерен переехать.
Выводы
Потребительский кредит можно использовать, когда средства нужны на короткий срок или если для приобретения дома или квартиры не хватает небольшой суммы. Если у заемщика уже есть ипотечный кредит и он столкнулся со сложной жизненной ситуацией, стоит рассмотреть возможность его рефинансировать или взять ипотечные каникулы, если заемщик попадает под условия предоставления такого льготного периода. Дополнительный кредит может сильно усложнить финансовое положение заемщика.
Поиграть со ставками. Как россиянам не переплачивать за ипотеку в 2023 году
Чем ниже процентная ставка по кредиту, тем меньше сумма переплаты — принцип очевидный и понятный. Но не всегда удаётся найти такое предложение от банка, и если жильё нужно прямо сейчас, приходится соглашаться на невыгодные проценты и переплачивать миллионы рублей. «Секрет фирмы» выяснил у экспертов, как уменьшить переплату за ипотеку как ещё на этапе заключения договора, так и после этого.
Фото: «Секрет фирмы», Unsplash/Pavel Neznanov, Evan Brorby, Yehor Tulinov, Никеричев Андрей/Агентство «Москва»
Сделать максимально большим первый взнос
Чем больше он при заключении договора, тем меньше будет сумма кредита и ежемесячный платёж — а с ним и проценты, и переплата. По мнению опрошенных «Секретом» экспертов, нет оптимального размера первого взноса. Получается оплатить сразу 50% стоимости квартиры — отлично, будет только 30% — тоже хорошо.
Никита Вавилов, специалист департамента стратегических исследований Total Research, считает, что оптимальный первый взнос — не менее 35% от стоимости квартиры. У банка будет уверенность, что заёмщик не станет банкротом, раз вложил столько собственных денег. Поэтому есть шансы на более низкий процент по кредиту. По оценкам Юлии Сидской, директора по инвестициям строительной компании «Неометрия» и инвестиционной компании Alias Group, при высоком первоначальном взносе дисконт по ставке составит от 0,5% до 1%.
Также, по мнению опрошенных «Секретом» экспертов, есть разница между первым взносом за квартиру «для себя» и для сдачи в аренду.
При покупке квартиры в инвестиционных целях задача не снизить переплату, а заплатить как можно меньше своих денег. И в этом случае объём первого взноса подбирают индивидуально, так как он зависит от процентной ставки, срока кредита и стоимости аренды на эту недвижимость. Обычно оптимальный первый взнос при покупке квартиры для сдачи в долгосрочную аренду — 50% от стоимости жилья.
Правильно выбрать срок договора и ежемесячные платежи
Кредит на 3 млн рублей с первым взносом в 700 000 рублей, сроком в 2 года и ставкой в 10% — это 247 200 рублей переплаты. Тот же заем на 3 года — это уже 371 700 рублей переплаты. Тактика с позиции экономии выглядит очевидной: чем короче договор, тем лучше, выбор срока кредитования — индивидуальное решение.
Александр Чернокульский, директор компании «Жилфонд», считает, что, когда покупатель может вложить деньги выгоднее, например в бизнес, ему логичнее выплачивать долгосрочный кредит с небольшим взносом, а основную часть доходов направлять на развитие своего дела.
Если покупка квартиры — пока единственная крупная инвестиция, лучше сделать срок короче в зависимости от уровня доходов.
Простой вариант — выбрать сумму ежемесячных платежей, равную комфортной сумме аренды. Например, 50 000 рублей при зарплате в 100 000 рублей. Если не покупать квартиру, плюс-минус эти деньги и так пришлось бы отдавать за аренду, то есть финансовая нагрузка на этом уровне была бы в любом случае. При этом свободная сумма на жизнь остаётся не критично маленькой, если, кроме кредита, нет крупных статей обязательных расходов.
Определите долгосрочные и обязательные бытовые траты: например, покупка продуктов, лекарственных средств, одежды. Дальше решите, от чего легко отказаться — развлечения, походы в рестораны. Обязательно заложите резерв для сбережений: ипотечный кредит предполагает долгий срок погашения и не исключает форс-мажорные обстоятельства. Ежемесячный платёж не стоит погашать за счёт всех свободных средств.
Опрошенные «Секретом» эксперты называют оптимальным расклад, при котором на погашение ипотеки уходит не более 30% от всех доходов. А более реальным — до 50%.
Для форс-мажоров, перед тем как взять кредит, сформируйте подушку безопасности.
Срок договора выбирайте так, чтобы при ежемесячных выплатах кредита качество жизни оставалось на приемлемом уровне. Иначе экстремальная экономия обернётся новыми кредитами. На форс-мажоры вроде потери работы нет смысла оглядываться: если что-то случится, можно либо продать квартиру и погасить ипотеку, либо подать заявку на изменение условий кредита.
Досрочно закрыть ипотеку
Закон разрешает выплатить досрочно любой кредит, включая ипотечный. Поэтому, если есть деньги, стоит каждый месяц гасить заём частично досрочно: вносить сверх стандартного платежа, например, 3000–4000 рублей.
Суммы небольшие, но в общей картине они значительно уменьшат переплату. И к концу срока договора условные ежемесячные 30 000 рублей превратятся в 5000 рублей, то есть финансовая нагрузка снизится.
Если вы не уверены в своих будущих доходах, лучше увеличить срок ипотеки, но вносить каждый месяц больше, чем требуется. Например, если ежемесячный платёж 60 000 рублей, никто не запрещает отдавать банку по 70 000 рублей и закрыть кредит раньше, снизив этим переплаты по нему.
Чтобы увеличить платёж, уведомите банк:
- заявлением лично в офис — если нужно полностью досрочно закрыть ипотеку;
- через онлайн-приложение — если только частично погасить: вносить на счёт в банке сумму, превышающую стандартный платёж.
При частичном досрочном погашении есть выбор: сократить срок кредита или уменьшить ежемесячный платёж, если вносить большую сумму не регулярно, а когда появляется возможность.
Чаще всего более выгодный вариант — уменьшение срока кредита. Заёмщик снижает процентную часть выплат и увеличивает часть, которая идёт в счёт погашения основного долга в каждом последующем ежемесячном платеже. На меньшую сумму начисляется меньше процентов, и в результате переплата банку снижается.
Но есть ли выбор между двумя сценариями, зависит от условий кредитного договора. Также в нём прописывается, за сколько дней до расчётного периода нужно уведомить банк о внеплановом платеже, какова минимальная сумма увеличенного взноса, как именно провести досрочное погашение.
Например, если банк списывает каждое 5-е число месяца 30 000 рублей, а вы хотите погасить досрочно сверх этого 100 000 рублей, то к 5-му числу у вас на счёте должно лежать 130 000 рублей. Иначе банк спишет, как обычно, 30 000 рублей и скажет, что у вас недостаточно средств для заявленного досрочного погашения и оно сместится ещё на месяц. Конечно, не все банки так делают, и у многих досрочное погашение возможно в любое время через приложение, в котором вы сами увидите, насколько снизится платёж и какую сумму внести к 5-му числу после досрочного погашения.
Воспользуйтесь льготами и субсидиями
На федеральном уровне есть несколько программ господдержки:
- Семейная ипотека — ставка 6% годовых, максимальный размер кредита с мая 2022 года составляет 12 млн рублей в столицах и 6 млн рублей в регионах. Первоначальный взнос от 15%. Программа предназначена для семей с детьми, родившимися после 1 января 2018 года, и только для новостроек.Срок действия программы — до 1 июля 2024 года. 450 000 рублей на погашение ипотеки при рождении третьего или последующего ребёнка с 1 января 2019 года по 31 декабря 2022 года. ипотека — под 2% годовых для жилья в любом из 11 субъектов Дальнего Востока. В отдельных банках ставка ниже, порой даже меньше 1%. Но максимальная сумма кредита — 6 млн рублей, а возраст заёмщика — до 35 лет включительно. Программа действует до 31 декабря 2023 года и с середины 2022 года доступна педагогам и медикам, проработавшим на ДВ 5 лет и более. К ним условия по возрасту не применяются. ипотека — под 3% годовых на квартиры в домах не выше 5 этажей или частное жильё в любом регионе России. Жители приграничных территорий с 2023 года получают жилье по ставке 0,1%. Максимальная сумма кредита — 5 млн рублей, а срок — 25 лет. Заёмщик прописывается в купленном жилье.
- Льготная ипотека для жителей ЛНР, ДНР, Запорожской и Херсонской областей. Программа действует с 2023 года и распространяется на строительство или готовое жилье. Ставка — до 2% годовых. Первоначальный взнос — от 10%, разрешено использовать маткапитал. Предельная сумма кредита — 6 млн рублей. система для военнослужащих — доступна контрактникам после 3 лет службы и до отставки. Ставка начинается с 6,75%. Пока военный проходит службу, государство погашает его ипотеку в размере установленного годового взноса. В 2023 году это 349 614 рублей.
- Для IT-специалистов — под 5% годовых с максимальной суммой кредита в 18 млн рублей для городов-миллионников и в 9 млн рублей для остальных. Программа запущена в мае 2022 года. А в 2023 году её расширили: теперь она доступна заёмщикам с 18 до 50 лет (раньше были рамки 22–44 года), с доходом от 120 000 рублей в городах-миллионниках (было от 150 000 рублей) и 70 000 рублей (против прежних 100 000 рублей) в других регионах. Но в столице нижний порог дохода всё ещё 150 000 рублей. Минимальный размер первоначального взноса — 15%. Есть требования даже к организации, в которой трудится специалист. И такие сложности не исключены в любом льготном предложении, поэтому внимательно изучайте условия.
«Секрет фирмы», Unsplash/Pavel Neznanov, Evan Brorby, Yehor Tulinov, Никеричев Андрей/Агентство «Москва»
В IT-льготах есть важный пункт. Если заёмщик увольняется из компании, включённой в реестр IT-предприятий, он должен в течение полугода найти себе новую работу в фирме из того же реестра. Иначе государство перестанет субсидировать его кредит, и ставка моментально вырастет до ключевой ставки ЦБ.
Николай Мрочковский, к. э. н. РЭУ им Г. В.Плеханова, советует изучать льготные ипотечные программы на новостройки — есть ставки даже на уровне 4,5% и 2%. Как правило, при этом застройщик повышает цену квартиры, но есть шансы добиться комфортного платежа и получить более выгодную схему.
В федеральной программе на новостройки государство субсидирует ставку, а банк снижает её до установленной величины — сейчас это 8%. Максимальная стоимость жилья — 6 или 12 млн рублей.
Привлекательные предложения встречаются и у застройщиков . Например, свои варианты семейной ипотеки или льгот для IT-специалистов. Или совместные программы с банками — ставки падают до 0,1%. Но есть нюансы: например, если заёмщик отказывается от личного страхования, ставка уже 1,1%. А если сделку проводить офлайн, а не онлайн — уже 1,4%.
Но соединить программу от застройщика и государства или региональных властей нельзя: придётся выбрать что-то одно.
Опрошенные «Секретом» эксперты советуют изучать предложения работодателей: некоторые компании предлагают своим сотрудникам средства для покупки жилья на льготных условиях. Встречаются дополнительные скидки и у банков.
Более выгодные условия по ипотеке банки дают клиенту, который выполняет определённые требования. Например, у него есть зарплатная карта или он оформляет страховку. Тогда для него персонально банк снизит ставки по ипотеке на 1–3%.
Использовать материнский капитал
Материнский капитал подходит для погашения ипотеки как по строящейся недвижимости, так и по вторичному жилью. Но есть условия:
- сразу после рождения или усыновления ребёнка материнский капитал используют только для первоначального взноса по ипотеке или чтобы погасить остаток кредита;
- чтобы закрыть часть долга, придётся ждать, когда ребёнку исполнится 3 года.
Другое требование закона: дети должны получить доли в ипотечной квартире, которую купили за материнский капитал. Родители подписывают обязательство включить детей в число владельцев жилья и заверяют у нотариуса. Исполнить обязательство они должны в течение полугода.
Закон не указывает, какую долю дать детям, но в юридической практике делят ту часть, которая оплачена материнским капиталом. То есть, если квартира площадью 60 м2 в ипотеку стоила 3 млн рублей и 587 000 рублей взяты из маткапитала, то одну шестую жилья, или 10 м2, делят на супругов и ребёнка.
Пакет документов для ипотеки с материнским капиталом:
- паспорт заявителя;
- свидетельства о рождении детей;
- свидетельство о заключении брака, если есть;
- сертификат на материнский капитал и заявление о намерении его использовать;
- ипотечный договор;
- справка о сумме задолженности;
- заверенное обязательство о выделении детям доли в жилье.
Трезво проанализируйте идею использовать материнский капитал для ипотеки, так как обменять или продать купленную по этой схеме квартиру очень сложно, практически нереально. Придётся договариваться и с банком, и с опекой. Продать такую недвижимость без выделенных детских долей нельзя. А доли банк выделяет только при закрытии ипотеки.
Получить вычет от государства
Покупателю квартиры по ипотеке доступны два вычета:
- 13% от стоимости приобретаемого жилья. Максимальная сумма вычета составляет 260 000 рублей.
- 13% от выплаченной части процентов по ипотеке. Максимальная сумма вычета составляет 390 000 рублей.
Финансовый консультант Мария Тараско уточняет, что, если ипотечный кредит оформлен до 1 января 2014 года, вычеты объединены. Плюс 13% государство вернёт от всей суммы погашенных процентов, без лимита.
По закону вычет по процентам доступен один раз в жизни любому гражданину РФ, который официально работает, платит НДФЛ, закрывает кредит от своего имени полностью или частично и купил квартиру в России. Но если покупатель за первую ипотеку, оформленную после 1 января 2014 года, получил не максимальную сумму вычета по процентам, он может запросить ещё один за вторую.
То есть, к примеру, с первой квартиры налоговый вычет был на сумму 120 000 рублей. Значит, со второй доступны ещё 270 000 рублей.
Вычет нельзя получить, если квартира куплена:
- за счёт работодателя или государства, это касается и военной ипотеки;
- у близких родственников: супруга, родителей, детей, опекунов, братьев и сестёр;
- гражданином, который не платит НДФЛ (ИП с упрощённой схемой налогообложения вычет тоже не получит).
- с той части суммы, которую заёмщик выплатил через материнский капитал, налоговый вычет государство не возвращает;
- сумма вычета по процентам не превышает размер уплаченного за год подоходного налога. Если это меньше максимальных 390 000 рублей, недополученная часть перейдёт на следующий год;
- право на налоговый вычет появляется только после оформления квартиры в собственность.
Вычет за покупку квартиры после 2014 года получают за любое количество объектов недвижимости. То есть он доступен и на второй ипотеке, и на четвёртой. С вычетом по уплаченным процентам с кредита так сделать нельзя.
Чтобы получить вычет, подайте документы в ФНС напрямую или через работодателя.
- заявление;
- налоговая декларация 3-НДФЛ;
- договор купли-продажи жилья;
- кредитный договор;
- свидетельство о государственной регистрации на жилой дом.
Срок проверки данных и возврата денег — до 4 месяцев. Но с 21 мая 2021 года работает упрощённая схема через личный кабинет налогоплательщика на сайте ФНС. Вычет оформят и проведут за 1,5 месяца.
Возврат за выплаченные проценты выгоднее оформлять к концу кредитного договора.
Как поясняет Юлия Сидская, если жильё покупают супруги, это совместно нажитое имущество. Поэтому и муж, и жена могут одновременно получить свой вычет по ипотеке. Также государство возвращает 13% с расходов на ремонт в новой квартире, купленной без отделочных работ, — главное, чтобы это было прописано в договоре долевого строительства. Но ремонтный вычет объединяется с имущественным. То есть их общая сумма не превысит 260 000 рублей.
Вычет за ремонт касается только отдельных категорий расходов:
- покупка отделочных материалов;
- составление проекта и смет;
- оплата отделочных работ.
То есть, например, работу дизайнера интерьера государство не оплатит, как и покупку дорогого итальянского смесителя за 20 000 рублей или перепланировку квартиры. Чтобы подтвердить расходы, прикладывайте чеки, акты, договоры, платёжки и расписки.
«Секрет фирмы», Unsplash/Pavel Neznanov, Evan Brorby, Yehor Tulinov, Никеричев Андрей/Агентство «Москва»
Рефинансировать ипотеку
Даже когда ипотека уже в кармане, продолжайте изучать процентные ставки и условия разных банков по ней. Когда найдёте предложение с более выгодными условиями или более низкой процентной ставкой, подавайте заявление на рефинансирование. Оптимально пересматривать договор, когда ставка ниже на 1,5–2%.
Рефинансирование ипотеки актуально, только если погашено менее 50% основного долга. В противном случае основная часть процентов уже выплачена, а сумма ежемесячного платежа направлена на погашение основного займа.
Также рефинансирование ипотеки подходит, чтобы пересмотреть срок кредита, изменить размер ежемесячных платежей. Чтобы пройти эту процедуру, заёмщик предоставляет справку о доходах, документы на предмет залога — то есть стандартный пакет для одобрения заявки на ипотеку. Если кредит взят по государственной программе для семей с двумя и более детьми, понадобятся свидетельства о рождении детей.
Рефинансирование ипотеки под меньший процент в своём или стороннем банке как форма снижения долговой нагрузки доказало эффективность в пандемию. Но сегодня программы рефинансирования как кредитов на любые цели, так и ипотечных кредитов в большинстве банков свёрнуты и их реанимация возможна только при условии принятия соответствующих решений со стороны правительства и президента РФ.
Подробно о рефинансировании, в том числе и ипотеки, рассказали здесь.
Резюмируя: чтобы уменьшить ипотечную переплату, старайтесь сделать максимально большим первый взнос и ещё до подписания договора изучите все доступные льготные программы, субсидии и вычеты. А когда кредит уже взят, по возможности вносите дополнительные суммы сверх платежа.
Если финансовая ситуация резко ухудшилась, оформите ипотечные каникулы. Это полгода, когда заёмщик не платит ежемесячные взносы, а штрафы и пени ему не начисляются.
Материал впервые вышел в 2022 году и обновлён в 2023 новыми данными.
Взять ипотеку (страшно же!) и не облажаться. Инструкция для новичков
Подписать себе приговор на ближайшие лет десять и распрощаться со всеми развлечениями. Примерно так некоторые представляют себе ипотеку. Пикабу вместе с застройщиком ПИК раскладывают все по полочкам: кто может себе позволить ипотеку (спойлер: почти все!), какие документы нужны и как правильно рассчитать ежемесячный платеж, чтобы потом не жить впроголодь.
Краткий словарик юного ипотечника
Начнем издалека… с Древней Греции. Именно там появился термин «ипотека», которым называли ответственность должника перед кредитором под залог земли. Если говорить проще и ближе к нашей теме: ипотека – это долгосрочный кредит в банке под залог приобретаемого жилья. Но это не единственное, что вам стоит запомнить.
Заемщик – скорее всего, это вы, если собрались взять (или уже взяли) ипотечный кредит в банке. Именно заемщик отвечает перед банком.
Созаемщик – человек, который разделяет тяжелую участь заемщика и вместе с ним ответственен перед банком. Когда заемщик вдруг перестает выплачивать ипотеку, долг обязан гасить созаемщик. Если вы в браке, то вашим созаемщиком автоматически становится муж/жена (если, конечно, вы не подписали брачный договор, где говорится, что приобретаемое жилье принадлежит кому-то одному). Часто у созаемщика есть доля в покупке.
Поручитель – чем-то похож на созаемщика, но у него другая степень ответственность. Он тоже отвечает за долги заемщика перед банком, но чаще его доходы банк не учитывает. Если есть поручитель, банк куда охотнее выдаст вам кредит, – это дополнительная гарантия. Самому поручителю выгоды мало: если вдруг вы не сможете платить, то под удар по решению суда может попасть именно он.
Ставка по ипотеке – показывает, сколько предстоит переплатить за кредит. Чем меньше ставка по кредиту, тем, соответственно, меньше общая переплата.
Первоначальный взнос – сумма, которую вы готовы сразу выплатить продавцу квартиры, когда берете ее в ипотеку. В большинстве банков минимальный размер первого взноса составляет 15% от стоимости жилья.
Ежемесячный платеж – сумма, которую вам (то есть заемщику) нужно платить каждый месяц. Платежи бывают двух типов: аннуитетные и дифференцированные.
При аннуитетных платежах сумма одинаковая весь срок. При этом первые месяцы (или годы) большая часть выплат – это проценты, а не сам долг. При дифференцированных платежах сумма каждый месяц неравная. Первые годы придется платить много, а под конец – гораздо меньше. С точки зрения переплаты дифференцированные платежи выгоднее, если вы готовы выплачивать довольно крупные суммы. Вид платежа выбираете тоже вы, заемщик.
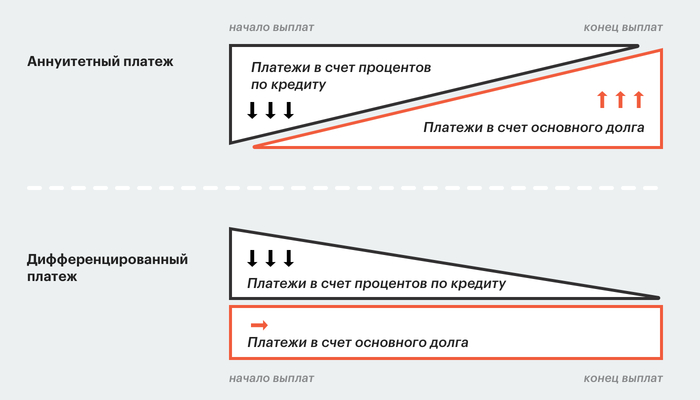
Допустим, квартира стоит 6 млн рублей, первоначальный взнос – 1,8 млн рублей, ставка – 11,75%. Размер долга – 4,2 млн рублей, срок кредита – 12 лет. Аннуитетный ежемесячный платеж составит 54 500 рублей, переплата – 3,65 млн рублей. Размер дифференцированного платежа будет от 70 000 в начале срока до 29 500 рублей в конце, сумма переплаты – 2,98 млн рублей. Получается, при равных условиях сумма переплаты отличается на 650 000 рублей.
Срок ипотеки – период, за который надо выплатить кредит. Срок зависит от первоначального взноса и ежемесячного платежа. Максимум, который предлагают российские банки, – 30 лет. Оптимальный срок – около 15 лет. Если брать ипотеку на длительное время, ежемесячный платеж не сильно изменится, а вот переплата будет выше.
Рефинансирование ипотеки – возможность оформить новую ипотеку по сниженной ставке, чтобы уменьшить ежемесячный платеж и переплату (и закрыть старый кредит).
6 советов, как правильно рассчитать ипотеку и ни о чем не жалеть

1. Выбираем банк
При покупке жилья на вторичном рынке можно выбрать любой понравившийся банк. Подать заявку сразу в несколько банков и остановиться на том, чьи условия выгоднее.
А вот с новостройками по-другому: оформить ипотеку можно только у банка-партнера застройщика. Строительные компании часто создают партнерские программы с банками. Поэтому ставки по ипотеке на первичном рынке часто ниже, чем на вторичном. Кроме того, сотрудничество застройщика с надежным банком – хороший знак.
В офисе продаж новостроек обычно работает ипотечный менеджер, который помогает подобрать выгодные предложения. Например, у застройщика ПИК есть единая ипотечная анкета, которую направляют в разные банки. В итоге покупатель получает обзор максимально выгодных для него условий.
Разберем на примере: семья 30-летних пикабушников GreatDoctor и Marusya99 планирует купить квартиру в Подмосковье. Какие ключевые показатели при оформлении ипотеки? Стоимость жилья (пусть будет 4 млн рублей), первоначальный взнос (GreatDoctor и Marusya99 накопили 1 млн рублей), доход семьи (100 000 рублей на двоих). Значит, нужно занять в банке 3 млн рублей.
2. Разбираемся со ставками
Промониторив предложения в начале 2019 года, GreatDoctor и Marusya99 обнаружили, что в среднем банки готовы предоставлять ипотечный кредит под 10-11% годовых. Чем ниже ставка, тем меньше ежемесячный платеж и общая переплата. Если бы GreatDoctor и Marusya99 взяли ипотеку хотя бы полгода назад, они могли бы хорошо сэкономить.
Лучшие условия для оформления ипотеки за всю историю России были в середине 2018-го. Именно тогда ставки достигли своего минимума – 9-9,5% (это рекорд!). В банках-партнерах застройщика ставки предлагали еще ниже – около 8,5%.

С осени 2018 года ставки поползли вверх. Так, с нового года Сбербанк выдает ипотеку в среднем под 11-11,5%, а ВТБ – под 10-11%. Почему так случилось? Ипотечные ставки напрямую зависят от ключевой ставки Центробанка. То есть банки подняли свои ставки вслед за ЦБ, который в сентябре 2018-го впервые за четыре года повысил ключевую ставку с 7,25% до 7,5%. В декабре она выросла еще чуть-чуть – до 7,75%.

Вернемся к пикабушникам GreatDoctor и Marusya99. По условиям одного из крупных госбанков они проходят по акции «Молодая семья» (только для покупки вторички), где ставка 10,2%. Для оформления кредита надо, чтобы хотя бы одному из супругов было меньше 35 лет, у них была зарплатная карта банка, первоначальный взнос был больше 20% от стоимости жилья, а жизнь и здоровье – застрахованы. При выборе квартиры в новостройке ставка для пары в банке-партнере застройщика будет всего лишь 9%.
3. Выясняем про льготы (для семей и военных)
Семьи, в которых с 2018 по 2022 год родится второй или последующий ребенок, смогут взять льготную ипотеку под 6% годовых или рефинансировать по этой же ставке действующий кредит. Речь только об ипотеке на квартиры в новостройках. Вторичка в эту программу не входит. У льготного кредита есть лимит: для Москвы, Санкт-Петербурга, Московской и Ленинградской областей – 8 млн рублей, для все остальных регионов – 3 млн рублей. При этом первый взнос должен быть не менее 20% от стоимости жилья. После окончания льготного периода ставка будет рассчитываться по формуле: ключевая ставка ЦБ + 2%.
Льготы предусмотрены и для военных. После трех лет службы можно стать участником накопительно-ипотечной системы (НИС) жилищного обеспечения военнослужащих. Государство каждый год перечисляет на счет участников определенную сумму (платежи одинаковые для всех, в среднем 240 000 рублей в год). Через три года участия в программе военный может взять кредит, а накопленную сумму использовать в качестве первоначального взноса. Максимальная сумма военной ипотеки – около 2,4 млн рублей. Пока военный служит в армии, кредит платит государство.
4. Прикидываем, какой будет первоначальный взнос
Каждый банк самостоятельно устанавливает минимальный размер первого взноса. В среднем банки просят вносить минимум от 10% до 20% от стоимости. Чем больше готов заплатить покупатель, тем лучше будут условия. Это уменьшит ежемесячный платеж и снизит общую переплату. В качестве первоначального взноса (или его части) можно использовать материнский капитал.
Некоторые банки предлагают ипотеку без первоначального взноса, но под залог жилья. Сумма кредита может составить 100% стоимости приобретаемого жилья, но не больше 60% от стоимости закладываемой квартиры.
У GreatDoctor и Marusya99 есть 1 млн накопленных средств, которые они хотят потратить на первый взнос по ипотеке при стоимости квартиры 4 млн рублей. Получается, они готовы вложить 25% стоимости квартиры. По акции «Молодая семья» при покупке вторички ставка для них равна 10,2%. Если бы сумма взноса была меньше (от 15% до 20% от стоимости квартиры), то надбавка банка по этому предложению составила +0,2% (в сумме 10,4%.)
5. Рассчитываем ежемесячный платеж
Как определить комфортный уровень ежемесячного платежа? Есть мнение, что доля ипотеки в расходах семьи не должна превышать 30%. Крупные банки для одобрения ипотечного кредита требуют подтверждение дохода, при котором ежемесячный платеж по ипотеке должен быть не больше 40%. При бОльшем значении – для банков повышаются риски, а для заемщика увеличивается процентная ставка. Хотя, конечно, в реальности банки не всегда выполняют эти условия и закрывают глаза, даже если в месяц выходит так, что вам нужно платить 70% от своего дохода 🙁
Перед тем, как нырнуть в ипотечный омут, как следует отрепетируйте. Попробуйте месяц записывать расходы: продукты, еда вне дома, одежда, ЖКХ, лекарства, учеба детей, отдых. Пересмотрите бюджет по степени важности и подумайте, от каких покупок можно временно отказаться (например, ходить в супермаркет только со списком). А сэкономленные деньги – откладывайте. Такая «заначка» позволит несколько месяцев платить за ипотеку, если вдруг возникнут непредвиденные расходы или проблемы на работе.
Прикинуть размер платежей, взноса, срок можно с помощью различных ипотечных калькуляторов. Их легко найти на сайтах банков и самих компаний-застройщиков.
Наши герои GreatDoctor и Marusya99 готовы платить каждый месяц 40 000 рублей. Если покупать вторичку (где ставка 10,2%), срок кредита – 10 лет. Для покупки новостройки при платеже 40 600 рублей ипотеку можно вернуть за 9 лет.
6. Оформляем страховку
Перед тем как заполнять анкету будущего ипотечника, сначала оформите страховку. И не одну. Вам предстоит застраховать:
— квартиру — от риска повреждения или утраты;
— титул (только для вторички) – от риска утраты права собственности на квартиру из-за мошенничества;
— свою жизнь на полную стоимость кредита + проценты по нему — от риска потери трудоспособности или смерти (без паники!). По закону обязательно нужно страховать только квартиру. Страхование титула требуется в первые три года (пока не истечет срок давности по оспариванию сделок с недвижимостью). Если жизнь клиента не застрахована, то банк просто кредитует его по повышенной ставке. Стоимость пакета услуг страховой (все три вида страхования) – где-то 0,5–1,5% от суммы кредита.
Договор подписывается на год со страховщиком, который сотрудничает с банком. Конкуренция высокая, так что через год можно поискать более доступную страховку на квартиру и жизнь. Тем более, с каждым годом услуги дорожают и надо мониторить предложения. Если соберетесь поменять страховую компанию, не забудьте сообщить об этом банку.
Для GreatDoctor и Marusya99 в первый год действия кредита за страховку надо заплатить от 15 000 рублей до 45 000 рублей. В дальнейшем сумма платежа будет пересчитываться в зависимости от оставшейся суммы долга.
Чек-лист: какие документы нужны для оформления ипотеки

Ипотеку нельзя оформить, если вам еще не исполнился 21 год, а на момент возврата кредита вдруг стукнет больше 75 лет. Кроме того, вы должны проработать на своем текущем месте работы не меньше трех месяцев, а общий трудовой стаж быть – больше 1 года. Банк должен удостовериться в вашей платежеспособности (понять, что доход позволяет платить каждый месяц) и разобраться, кто будет созаемщиком. Некоторые банки еще могут запросить военный билет, водительские права, загранпаспорт. У индивидуальных предпринимателей – свидетельство, иногда налоговую декларацию.
Для оформления заявки на ипотеку нужны:
Для вторички еще понадобится справка из ЕГРН, справка, подтверждающая отсутствие задолженностей по квартплате и так далее. Бумаги собирает сам покупатель или его риелтор и платит за их выдачу.
Когда покупаете квартиру в новостройке, у банка уже есть большинство документов по застройщику и проекту, так как объект уже прошел его аккредитацию.
При каких условиях банк одобряет/отказывает в ипотеке
Для одобрения заявки банку требуется несколько дней. Если ответ положительный, вам дадут три месяца на оформления сделки. Важный момент: если вдруг за эти три месяца ипотечные ставки вырастут, вам это ничем не грозит. За вами все равно оставят ту ставку, по которой одобрили кредит. Главное, на что смотрит банк, – возможность погашать кредит. Иначе говоря, уровень доходов заемщика/созаемщика и активы в собственности.
Банк может отказать, если у вас плохая кредитная история (допустим, раньше были просрочки по кредитам или дело дошло до коллекторов), вы указали недостоверную информацию о себе или принесли липовые справки с места работы. Кредит сложно получить кредит и тем, у кого была судимость.
Почти на финише: как оформить ипотеку и сделки купли-продажи/ДДУ

Обычно сама сделка заключается в офисе банка. Встречаются три стороны: продавец, покупатель и представитель банка.
1. Подписываете кредитный договор. Прежде внимательно его прочитайте, в нем указываются: сумма кредита, срок и порядок уплаты процентов по кредиту и возврату суммы кредита. Сумма кредита должна быть указана прописными буквами, хорошо читаемым шрифтом. Также в договоре прописаны комиссии (за обслуживание кредита или ведение ссудного счета), условия досрочного погашения (лучше предупреждать о внесении досрочного платежа), санкции и в каком случае они применяются.
2. Заключаете договор купли-продажи (ДКП), если речь про вторичку, или договор долевого участия (ДДУ) при покупке новостройки.
3.Открываете счет, куда банк перечисляет сумму кредита. Продавец их получит только после оформления права собственности на квартиру в готовом доме (или регистрации договора ДДУ в строящемся доме).
4. Регистрируете документы в Росреестре (например, через МФЦ). Если покупаете новостройку, то этот шаг можно пропустить: большинство застройщиков делают все сами, но лучше на всякий случай уточнить. Некоторые компании вообще перешли на электронную регистрацию сделок. В таком формате своя выгода: например, ПИК клиентам, которые выбрали электронную регистрацию, дает скидку 2% при ипотеке или 100% оплате. К тому же вы экономите на нескончаемых поездках в отдел продаж и оплате пошлины в Росреестре. Процедура регистрации договора и перехода права собственности длится около недели.
«Платить до пенсии» и другие напрасные ипотечные страхи

1. «Буду платить до пенсии» – больше всего пугает длительный срок ипотеки. В среднем российский ипотечник возвращает кредит банку за 7 лет (с опережением графика). Стандартный вопрос: где взять деньги? Во-первых, научиться экономить. Во-вторых, есть налоговый вычет на покупку жилья. В третьих, есть отдельный вычет на погашение процентов по ипотечному кредиту. Причем вычеты раз в жизни полагаются и жене, и мужу по отдельности. Допустим, при цене недвижимости свыше 2 млн рублей из налоговой на руки можно получить 260 000 рублей на человека за покупку квартиру (возможно, частями в течение нескольких лет, зависит от зарплаты) и около 390 000 – за проценты по ипотеке, тоже на каждого из супругов.
2. «Не смогу платить и придется влезать в долги» – хорошо если на случай форс-мажора есть финансовая подушка безопасности. В идеале несколько месячных окладов. Лучше не отмахиваться и обязательно страховать жизнь и трудоспособность. Если произойдет ЧП, платить ипотеку гарантированно будет страховая. Кроме того, большинство банков идут навстречу заемщику, оказавшемуся в сложной ситуации: на определенный период сумму платежа могут уменьшить. Правда, за такие поблажки потом придется расплатиться: банк повысит ставку по оставшемуся кредиту. Все эти параметры прописаны в кредитном договоре, читайте внимательнее. Плюс некоторые банки дополнительно предлагают страховку от потери работы: если вас сократили или компания вдруг внезапно закрылась (всякое бывает), приносите справку с биржи труда – и банк берет на себя платеж по ипотеке.
3. «Банк изменит ставки уже выданного кредита» — спокойно, банк не имеет права пересматривать договор после его заключения. Если клиент выбрал кредит с фиксированной ставкой, она не может измениться. Только индивидуальные условия (допустим, скидки), если такие были. До сих пор существуют ипотечные кредиты с переменной ставкой, где показатель пересматривается каждый квартал в зависимости от уровня инфляции. Например, такой предлагает государственная структура ДОМ.РФ.
Есть и другие примеры, когда меняются условия ипотеки. Например, при рефинансировании ипотечных займов по инициативе заемщика, который досрочно выплачивает старый кредит за счет денег из нового. Так он уменьшает ежемесячный платеж и общую переплату.
Можно вспомнить грустную историю с валютной ипотекой. Банки пошли навстречу заемщикам, которые брали ипотеку в валюте, и перевели займы в рубли – то есть полностью изменились условия договоров. До кризиса 2008-го, когда резко подешевел рубль, валютные кредиты были особенно популярны: проценты казались небольшими, выплаты – подъемными. После девальвации рубля (ситуация повторилась в 2014-м) платеж по ипотеке сильно увеличился. В итоге многим пришлось продать купленные квартиры, чтобы просто закрыть кредит. Сейчас валютных ипотек больше нет.

Возвращаемся к GreatDoctor и Marusya99. Семья пикабушников решила, что брать ипотеку в новом доме им все-таки выгоднее. Стоимость квартиры, которая им приглянулась, 4 млн рублей. Она будет уже с отделкой. Пока дом будут достраивать, они полгода поживут с родителями. С первоначальным взносом 1 млн рублей ипотеку удалось оформить в банке-партнере застройщика под 9% годовых. Пара посчитала, что комфортный платеж для них – около 40 000 рублей. В итоге ипотеку взяли на 9 лет, платеж 40 600 рублей. Для оформления сделки им пришлось дополнительно потратить 4 000 рублей на оценку квартиры (делал аккредитованный банком оценщик). Пакет страхования жизни и недвижимости обошелся в 15 000 рублей. Госпошлина за регистрацию договора в ЕГРН – 1 000 рублей. Осталось дождаться ключей!
Пикабушники, а расскажите, пожалуйста, в комментариях, какой у вас опыт с ипотеками: были ли какие-то сложности и проблемы?