
Содержание статьи
Как прописаться в ипотечной квартире?
Можно ли оформить регистрацию в ипотечной недвижимости? Что для этого нужно?

Можно ли прописаться в ипотечной квартире?
Собственники ипотечной квартиры, их дети и близкие родственники могут оформить постоянную регистрацию в своей новой недвижимости. Однако в случае с другими лицами банк может налагать некоторые ограничения.
Прежде всего, необходимо обратиться к кредитному договору. В нем может, например, содержаться условие о необходимости уведомления банка при регистрации в залоговом жилье других лиц, кроме собственника.
Какие бывают виды регистрации в ипотечной квартире?
В ипотечной квартире, как и в любой другой, можно зарегистрироваться как постоянно, так и временно. О регистрации необходимо уведомить банк, хотя, как правило штрафных санкций за отсутствие такого уведомления не предусмотрено.
Как оформить регистрацию по месту жительства в ипотечной квартире?
Процесс регистрации собственника, его детей и близких родственников стандартный и не имеет ограничений, рекомендуется лишь уведомить об этом факте банк.
Однако, если вы захотите оформить регистрацию для граждан, которые не являются родственниками, скорее всего понадобится получение разрешения банка.
В этом случае необходимо совершить следующие действия:

Шаг 1. Получить согласие банка
Как правило, необходимо подать заявление в банк о намерении зарегистрировать другое лицо, указав причину такой регистрации и договор, на основании которого такое будет проводиться регистрация.
Банк рассматривает заявление и уведомляет заемщика о своем решении. Если решение положительное, можно оформлять регистрацию;
Шаг 2. Подать заявление о регистрации по месту жительства
Заявление можно подать через МФЦ или портал Госуслуги. Для этого необходимы следующие документы:
паспорта заявителя и собственника недвижимости;
документы, подтверждающие право на объект недвижимости (например, договор аренды);
согласие других собственников или зарегистрированных на той же жилплощади совершеннолетних лиц;
Шаг 3. Проставить отметку о регистрации
В назначенное время необходимо будет явиться в подразделение МВД, принести оригиналы документов и проставить в паспорте отметку о регистрации. Детям до 14 лет выдается отдельное свидетельство о регистрации по месту жительства.
Можно ли прописать детей в ипотечной квартире?
Дети до 14 лет должны быть прописаны по месту регистрации родителей. Поэтому детей можно прописать и в ипотечной квартире, и для этого не требуется получать разрешение банка и других лиц.
Можно ли прописать других родственников в ипотечной квартире?
Собственник, помимо себя, может прописать в квартире близких родственников (супруга, детей, родителей) также без получения разрешения банка.
Можно ли прописать сторонних лиц в ипотечной квартире?
Да, в ипотечной квартире можно прописать граждан, которые не являются родственниками. Но для этого нужны основания. Поэтому распространенной практикой является заключение договора безвозмездного пользования жилплощадью. Однако заключение договора – это один из способов распоряжения недвижимым имуществом. Если квартира находится в залоге, распоряжение такой недвижимостью возможно только с разрешения залогодержателя, т.е. банка.
На практике получение такого разрешения сложнее, чем простое уведомление банка о регистрации собственника или его родственников.
Права, если есть ипотека
В 2019 году в России банки каждый месяц оформляют примерно 100 тысяч ипотечных кредитов — на 220 млрд рублей. Это как если бы все жители Элисты пошли и взяли в августе ипотеку. А в сентябре — все жители Реутова.
Когда банк дает деньги на покупку квартиры, взамен он берет ее в залог. То есть может отобрать ее и продать, если ипотечник сильно задолжает.
В целом квартира, купленная в ипотеку, — такая же собственность, как и квартира, купленная за свои. Можно сдавать ее, сделать там ремонт, поселить всю семью или указать в завещании.
Для тех, кто уже взял ипотеку или только собирается, собрали основные права ипотечников. Сохраните табличку со ссылками на нормативные акты, чтобы иметь список прав под рукой.
В статье упоминаются квартиры, так как на них ипотечные кредиты выдают чаще. Для частных домов и земельных участков правила в целом такие же .
Продать или подарить квартиру с согласия банка
Как это работает. Иногда говорят, что ипотечная квартира — это собственность банка. На самом деле это не так, собственник квартиры — заемщик. Это его имущество, которым можно распоряжаться. Правда, при ипотеке это право существенно ограничено. Продать квартиру можно, но только с согласия банка. То же самое относится к дарению. Главное здесь то, что право собственности перейдет к другому человеку: при продаже — за деньги, при дарении — бесплатно.
Есть два способа передать право на квартиру другому человеку:
- продать ее вместе с невыплаченным долгом, то есть перевести его на другого человека;
- погасить долг перед банком, снять залог и продать.
Чтобы продать или подарить квартиру вместе с остатком долга, необходимо получить согласие банка. На самом деле это не так сложно, как может показаться. В этом случае готовится соглашение о переводе долга: в нем участвуют продавец, покупатель и собственно банк. В результате покупатель получает квартиру и обязанность выплачивать остаток долга по ипотеке. Нужно иметь в виду, что банк может и не одобрить нового владельца квартиры.
- Допустим, банк выдал ипотечный кредит мужчине 30 лет с зарплатой 80 тысяч рублей, а тот решил продать квартиру пенсионеру без официальной зарплаты. Для банка это риски. Он имеет право ничего не согласовывать. Но если вместо пенсионера будет главбух торговой сети со стажем 10 лет и зарплатой 65 тысяч рублей, банк вполне может одобрить такого заемщика.
Хорошо, что есть другой вариант: погасить ипотеку и продать квартиру. Вот какие есть способы оформления сделки:
- Взять кредит на закрытие ипотеки, закрыть ее, продать квартиру, а кредит погасить из денег, полученных от покупателя. В этой схеме есть проценты по потребительскому кредиту, но нет необходимости получать согласие банка. Если погасить кредит в течение нескольких дней, переплата будет небольшой.
- Взять у покупателя деньги в счет аванса по договору купли-продажи — остаток он заплатит, когда обременение будет снято. Здесь понадобится предварительный договор купли-продажи и бесстрашный покупатель. Согласие банка нужно, так как договор будет заключен раньше, чем снимут залог.
- Договориться с покупателем, чтобы деньги за остаток по ипотеке он не отдавал вам на руки, а перечислил прямо в банк. Такой вариант надежнее предыдущего, но требует участия банка и его согласия. Эта схема отработана — обычно банки и риелторы отлично знают, как все оформить.
В договоре ипотеки с конкретным банком могут быть свои особенности и подводные камни.
Но запретить собственнику продавать квартиру банк не может. Правда, может не одобрить сделку.
Пока в Росреестре есть пометка о залоге квартиры в пользу банка, продать ее без разрешения не получится. Но в целом это вполне реально.
См. также:
Сдать квартиру внаем
Как это работает. Закон разрешает собственнику ипотечной квартиры сдавать ее в аренду или внаем без согласия банка. Обычно сдают как раз внаем, то есть другим гражданам для проживания. Аренда — для юридических лиц.
Это правило работает не всегда. В гражданском кодексе есть важная оговорка: в договоре с банком могут быть прописаны другие правила — и действовать будут именно они. Если сказано, что нужно получить согласие банка, — его нужно получить. Если ничего об этом не сказано, то можно сдавать квартиру и никого не спрашивать.
Договоры разные. Смотрите свой и не думайте, что во всех остальных написано то же самое.
В договоре может не быть слов «наем», «аренда» и «сдавать квартиру». Зато там может быть написано, что заемщик вправе передавать заложенное имущество во временное владение или пользование другим лицам только с согласия кредитора — или без. Это как раз про наем и аренду.
Если сдавать квартиру без согласия банка, хотя договор его требует, последствия могут быть разными:
- банк никогда об этом не узнает, а вы выплатите ипотеку за счет арендных платежей;
- банк об этом узнает и потребует досрочно погасить весь долг по ипотеке.
См. также:
Объясняем сложное простым языком
Разбираем законы, которые касаются вас и ваших денег. Раз в месяц присылаем письма с самым важным
Делать ремонт на свой вкус
Как это работает. Содержать квартиру в приличном состоянии и проводить в ней ремонт — обязанность собственника квартиры, даже если она и в залоге. В ней можно красить стены, клеить обои, менять окна и плитку на полу. Банк не имеет права определять цвет стен или тип напольного покрытия. Правда, весь дорогой ремонт и неотделимые улучшения тоже перейдут в залог банку.
При ремонте нельзя допускать ухудшения квартиры и уменьшения ее стоимости. Навредить переклейкой обоев, конечно, нельзя — это актуально для серьезного ремонта, связанного с перепланировкой. Перенос стен и объединение комнаты с кухней усложнит продажу квартиры и может повлиять на ее цену. Для банка это лишние проблемы. Поэтому в договорах об ипотеке часто пишут, что перепланировка квартиры возможна только с разрешения уполномоченных органов. Впрочем, это обязанность всех владельцев квартир, не только ипотечников. Проводить перепланировку без согласования нельзя.
А вот если перепланировка проведена по всем правилам, то в ней нет ничего незаконного. Запретить ее банк не может: это нарушение прав потребителя. Но часто требует заранее согласовать с ним работы, на случай если характеристики квартиры сильно изменятся. Это тоже прописывают в договоре.
Перепланировка меняет технические параметры квартиры, то есть формально изменяется объект залога. Например, была двухкомнатная квартира, а стала трехкомнатная. Залог в этом случае не снимается, и ипотеку нужно платить дальше.
Можно ли прописаться в ипотечной квартире
В нынешнее время для многих именно оформление ипотеки является единственным способом решения жилищного вопроса и покупки своей квартиры. Получить одобрение банка довольно сложно, еще сложнее в последующем выплатить ипотеку. Но на этом проблемы не заканчиваются, и всех клиентов по ипотеке волнует вопрос, а можно ли прописаться в ипотечной квартире. Рассмотрим условия прописки в квартире, купленной в ипотеку.
Реально ли получить прописку в ипотечной квартире?
Как правило, банки России, одобряя кому-то ипотеку, в качестве одного из главных условий требует оформить купленную квартиру как залог. Это приводит к тому, что если вы не сможете выплатить ипотеку, то банк квартиру заберет. Отсюда не совсем ясно, кто на самом деле является реальным собственником квартиры.
К счастью, этот вопрос четко регулируется федеральным законодательством: собственником квартиры, купленной в ипотеку, является лицо, оформившее ипотеку. Даже договор купли-продажи такой квартиры ничем не отличается от договора в случае, если клиент покупает квартиру за собственные средства. Банк же в данном случае является только держателем залога в виде купленной квартиры, но все имущественные права принадлежат клиенту.

Отсюда вопрос прописки в ипотечной квартире самого собственника решается однозначно: каждый собственник квартиры, купленной в ипотеку, может без проблем прописаться в своей квартире сразу же после оформления сделки купли-продажи.
Обычно проблемы возникают тогда, когда прописка касается родственников и третьих лиц. В целом, вопрос прописки группам лиц в ипотечной квартире регулируется за счет ипотечного договора, а вот четких формулировок по этому поводу в федеральных законах нет, поэтому случаются весьма спорные ситуации.
В ипотечном договоре банк в обязательном порядке прописывает такое условие: все третьи лица (т.е. лица помимо собственника) могут быть прописаны в ипотечной квартире только с разрешения банка, причем письменного. Т.е. банк сам решает, разрешить ли клиенту еще кого-то прописать, или нет.
Более лояльно банки работают с близкими родственниками, к которым относятся:
- супруг/супруга;
- отец и мать;
- дети.
С их пропиской проблем обычно не возникает, и банк выносит одобрительное решение.

Но все равно перед подписанием, особенно если для вас принципиален этот вопрос, надо внимательно читать пункт договора, который касается прописки и регистрации. Этот вопрос важен для банка, потому что, если клиент не сможет выплатить ипотеку, а банк будет вынужден забрать, а потом продать квартиру, у него возникнут проблемы, если в квартире прописано много людей, а особенно несовершеннолетние дети. Поэтому очень часто в договоре прописывается требование, согласно которому при невыплате ипотеки все прописанные граждане обязаны выписаться из квартиры сразу же.
Стоит также отметить, что раз этот вопрос нечетко прописан в законодательстве, то всегда есть шанс через суд отстоять право родственника на прописку в ипотечной квартире. Но это потребует затрат, а с банком начнется конфликт. Это может привести к требованию банка о досрочном погашении ипотеки, на что у банка есть законное право. Поэтому всегда лучше сто раз подумать, чем идти на конфликт с банком, да и суд в большинстве случаев будет на его стороне.
И ни в коем случае нельзя пытаться прописать кого-то вообще без уведомления банка, особенно если это указано в договоре (а это указано в договоре всегда). Банк в любом случае об этом узнает, а клиенту такое поведение может грозить расторжением ипотечного договора и штрафами от банка.
Если банк совсем отказывает в прописке родственников, то супругов, например, можно включить в со-заемщики, которые также имеют право на прописку, как и собственник. Это решить возникшую проблему.
Порядок прописки в ипотечной квартире
Процесс прописки можно начинать в следующих случаях:
- для собственника сразу после завершения сделки по покупке квартиры;
- для всех иных лиц сразу после получения согласия от банка.
Если собственник сам желает прописаться в своей квартире, то для этого достаточно обратиться в паспортный стол с документами на право собственности и паспортом.

Если же речь идет о прописке родственников и третьих лиц, то алгоритм прописки в ипотечной квартире такой:
Можно ли прописаться в квартиру в ипотеке: особенности и нюансы
Можно ли прописаться в квартиру в ипотеке? Какие документы потребует паспортист, чтобы поставить штамп в паспорте? Есть ли у кредитора право запретить регистрацию новорожденного или двоюродной бабушки? Разбираемся далее вместе.
Разберем ситуацию
Россия — одна из немногих стран, где прописка обязательна для всех. К регистрации «привязано» получение всех социальных благ: медицинского обслуживания, записи в школу или детский сад и т. д. Финансовые структуры не желают сотрудничать с лицами, не имеющими прописки, и не принимают заявки на рассмотрение, даже если речь идет о стандартном потребительском займе.
Многие ошибочно полагают, что собственником залоговой квартиры является банк, что покупатель живет там на правах коммерческой аренды. Часть думает, что до закрытия долга не стоит и думать о прописке. Нужно подчеркнуть, что займодавцы активно поддерживают данное заблуждение, прописывая в кредитном соглашении любые ограничения на регистрацию. В первую очередь это касается несовершеннолетних.
Важно! Подобные действия банков нарушают целый ряд нормативных актов. Если право собственности зарегистрировано, можно готовиться к встрече с паспортистом.
Банк не становится собственником квартиры, предоставив деньги на ее покупку. В его пользу только регистрируется обременение. Задолженность не погашена? Не стоит мечтать о продаже, дарении, размене или завещании, проведении перепланировки. Все остальные операции разрешены и абсолютно законны.
Можно ли прописаться в залоговой квартире
Российское законодательство не успевает меняться вслед за веяниями времени. Жилплощадь за кредитные деньги купить можно, но вопросы регистрации на ней еще не рассмотрены должным образом.
Как прописаться в квартиру купленную в ипотеку? Все оставлено «на откуп» кредиторам и чиновникам из ФМС, которые активно этим пользуются. Заемщики часто сталкиваются с абсолютно необоснованными требованиями с их стороны.
Например, в столице действует Постановление №859-ПП Об утверждении Правил регистрации и снятия граждан Российской Федерации с регистрационного учета по месту пребывания и по месту жительства в городе Москве . Региональные законотворцы решили, что прописка на залоговой жилплощади возможна после того, как от займодавца поступит разрешение в формате письма или уведомления.
Но паспортисты в своей работе обязаны руководствоваться Административным регламентом ФМС РФ. В нем же нет ни строчки о том, что залогодержатель имеет право регулировать вопросы регистрации.
Соответственно, любые дополнительные требования, выдвигаемые как сотрудниками паспортного стола, так и банка, можно считать незаконными. Их можно обжаловать в суде. В то же время специалисты советуют не ссориться с кредитором, чтобы не давать на будущее повод потребовать досрочного расторжения договора.
Читайте также:
Можно ли прописать родственников в ипотечную квартиру? Да! Если это относится к жене/мужу, детям и родителям собственника. В банк только отсылается уведомление в свободной форме. Последнее важно, если вопросу прописки уделено особое внимание в договоре.
Ситуация несколько усложняется, если в квартире необходимо зарегистрировать третье лицо, не являющееся членом семьи покупателя. В частности, Сбербанк прямо запрещает заемщикам совершать любые действия с квартирой, если при этом на нее будут наложены обременения со стороны третьих лиц.
Это связано с проблемой возможного последующего выселения жильцов, если заемщик не будет исполнять свои обязательства, и возникнет необходимость продавать квартиру через торги. В частности, выписать детей можно только с согласия органов опеки.
Прописка в апартаментах в ипотеке
Можно ли прописаться в апартаментах? Для России этот вид помещения достаточно нов и необычен. В странах Европы под апартаментами понимают жилплощадь повышенной комфортности. В России их статус вообще не определен законодательно. Если обратиться к ст. 16 ЖК РФ, можно увидеть, что к жилым помещениям относят:
- квартиры и их части;
- жилые дома и их части;
- изолированные комнаты.
Прописка в апартаментах невозможна по определению. Если это крайне необходимо, можно зарегистрироваться на срок до 1 года, с дальнейшим продлением по мере надобности.
Самое главное, что нужно знать в отношении апартаментов — они не являются жилым помещением. Это — коммерческая недвижимость. Ее владельцам приходится оплачивать повышенные тарифы за коммунальные услуги и налоги.
Если говорить о временной регистрации в ипотечной квартире апартаментах, необходимо выделить несколько моментов:
- регистрация в таких помещениях возможна только на строго определенное количество дней, недель, месяцев или лет;
- если под апартаменты переделано производственное помещение, цех, офисное здание, прописаться не удастся вообще.
Важно! Процедура официально не проработана и не закреплена. Но, если же есть желание проживать именно в данном помещении, можно попробовать перевести нежилое помещение в разряд жилых.
Если апартаменты приобретены на кредитные деньги, любые операции по изменению статуса можно проводить только с согласия банка. И здесь все остается на усмотрение займодавца, так как ни одного нормативного акта, запрещающего или разрешающего подобные переводы, нет.
Порядок прописки в ипотечной квартире
Как прописаться если квартира в ипотеке? Если жилье новое — единственное, решать проблему с пропиской нужно еще на стадии заключения договора. Если в нем содержатся пункты о том, что прописаться можно только через 10 лет, детей нельзя регистрировать вообще и т. д., возможно стоит обратиться в другую организацию.
Банк нарушает закон. Но, если заемщик решит действовать, не обращая внимания на сомнительные положения, у кредитора будет лишняя возможность потребовать досрочного расторжения договора при первой же возможности.
Можно попытаться отстоять свои права через суд, но процесс затянется на месяцы. Придется потратиться на найм адвоката, оплату госпошлины. Результат будет тем же. Банк постарается избавиться от проблемного клиента под любым предлогом. Если договор подписан, его лучше соблюдать.
В квартире в ипотеке можно прописаться в соответствии со следующим алгоритмом:
- заемщик от руки пишет уведомление в банк. В нем указывается, кого нужно прописать, его данные и степень родства. Некоторые банки предусматривают возможность заполнения подобных документов в личном кабинете на официальном сайте;
- приблизительно через неделю от банка поступает ответ;
- если решение положительное, можно собирать пакет документов и отправляться в паспортный стол.
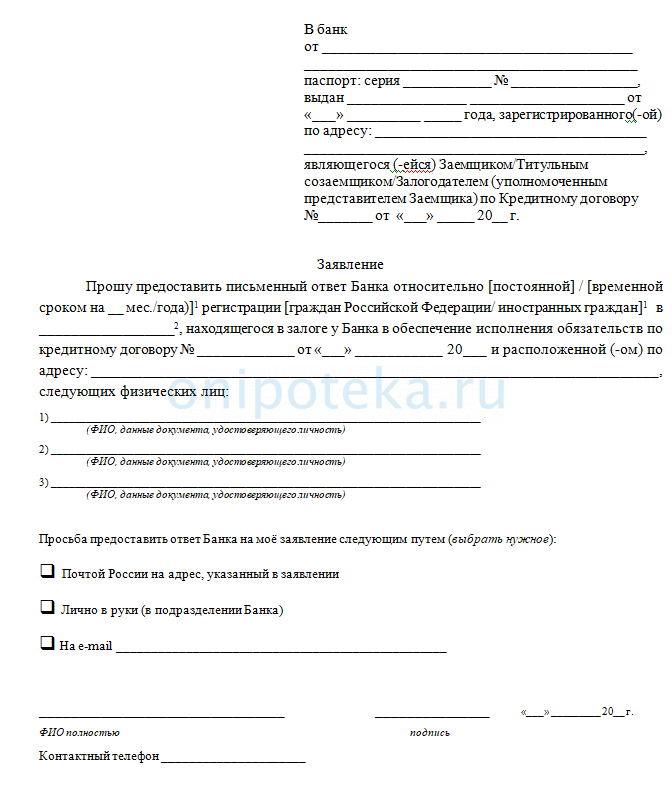
Заявление на прописку в квартиру в ипотеке жильцов
Важно! Если речь идет о прописке третьих лиц в квартире, собственник обязан присутствовать лично при подаче документов. Если владельцев несколько, собраться в паспортном столе придется всем. Это же относится к несовершеннолетним, уже получившим паспорт.
Документы
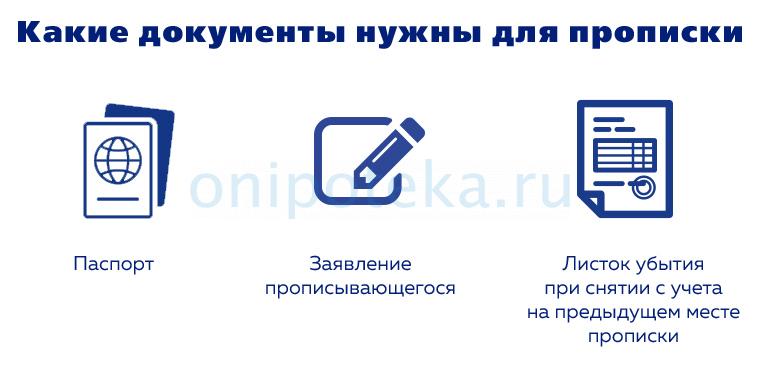
В соответствии с Регламентом ФМС для прописки нужны следующие документы:
- заявление по форме №6 (образец заявления о прописке — Скачать). Все граждане старше 14 лет заполняют его собственноручно. Подпись ставится в присутствии сотрудника паспортного стола;
- паспорта собственника и прописываемого лица;
- военный билет при наличии;
- листок убытия с предшествующего места прописки. Этот пункт не считается обязательным. Если гражданин еще не выписался, достаточно заполнить отрывной талон к заявлению. Операция выписки с предшествующего места жительства пройдет автоматически;
- свидетельство о браке для прописки супруги/супруга;
- свидетельство о рождении детей, если необходимо зарегистрировать несовершеннолетних;
- выписку из ЕГРН. Данный документ выдается только в электронном формате (по Федеральному закону от 13.07.2015 N 218-ФЗ О государственной регистрации недвижимости). Бумажные копии наравне со свидетельствами о праве собственности уже не актуальны.
При наличии перечисленных выше документов можно прописаться в квартиру взятую в ипотеку. Чтобы паспортист не задавал много вопросов и не имел права отказать по формальным признакам, лучше взять с собой копию ипотечного договора (интересуют разделы, касающиеся прописки) и разрешение от кредитора на совершение регистрационных действий.
Чужие дети и их регистрация в залоговом жилье
ЖК РФ, СК РФ и ГК РФ говорят о том, что ребенка до 14 лет обязаны зарегистрировать по месту жительства его законных представителей (родителей, опекунов).
Но при покупке жилья в кредит не стоит забывать о нескольких важных и сложных моментах:
- если у собственника ипотечной квартиры рождается ребенок, проблем с регистрацией не будет;
- если на момент подписания договора дети уже есть, ситуация несколько усложняется. У банка придется запрашивать разрешение на прописку. В лучшем случае кредитор просто ставится в известность.
Некоторые банки (Сбербанк — не исключение) требуют от заемщика подписать обязательство выписать детей при наличии проблем с погашением задолженности. Документ заверяется у нотариуса.
Важно! Кредиторы неохотно разрешают прописку детей, если заемщик нарушает график платежей, ему регулярно начисляются пени и штрафы. Запрет на прописку могут наложить и органы опеки и попечительства, но по другой причине.
Если ребенок ранее был прописан в квартире площадью 100 кв. метров, его не разрешат перепрописать в доме площадью 50 кв. метров. Считается, что жилищные условия несовершеннолетнего ухудшаются. Где ребенок проживал реально до переезда, не проверяется.
Можно ли прописать чужого ребенка в ипотечную квартиру? Формально закон не запрещает подобные операции, если согласны собственник и родители несовершеннолетнего. Но с большой долей вероятности против будет банк.
Причина в том, что выписать ребенка без согласия его родителей невозможно. Не позволит это сделать и опека, если не будет предоставлено другое, равноценное жилье. При наличии спорной ситуации, квартиру нельзя будет продать на торгах. Кредиторы это учитывают и запрещают регистрировать на ипотечной площади племянников, детей сослуживцев и т. д. Если заемщик пойдет на нарушение кредитного договора, банк может обвинить его в нарушении своих обязательств и затребовать погашения всей суммы досрочно.
Если же прописка требуется, чтобы получить место в детском саду или на время учебы, можно ограничиться временной регистрацией максимум на 5 лет. При необходимости временная регистрация в ипотечной квартире пролонгируется.
Но и здесь возможны ограничения. В 2013 году принят 376-ФЗ (Федеральный закон от 21.12.2013 N 376-ФЗ (ред. от 31.12.2014) О внесении изменений в отдельные законодательные акты Российской Федерации), регулирующий такое понятие, как «фиктивная прописка». Одновременно в УК РФ введены статьи, предусматривающие наказание за создание «резиновых» квартир. Соответственно, даже временную прописку посторонних людей банк может запретить.
Обязательна ли прописка в ипотечной квартире
Для части заемщиков ипотечная квартира — единственное место жительства. Но есть и люди, приобретающие недвижимость с инвестиционными целями, например, для детей или сдачи в аренду в будущем.
Нужно ли прописываться в квартире в ипотеке? Все зависит от обстоятельств самого покупателя. Закон не обязывает заемщика регистрироваться на приобретенной жилплощади. Для банка отсутствие прописанных — идеальный вариант. В случае проблем с оплатой облегчается процедура изъятия квадратных метров и продажи на аукционе.
Чем заемщику грозит прописка третьих лиц
Регистрация по месту пребывания в ипотечной квартире, если это относится к третьим лицам, должна проводиться с ведома банка. Если на это есть прямое указание в договоре. Можно долго спорить о правомерности подобных утверждений, оспаривать их в судах различной инстанций.
Юристы сходятся во мнении, что доказывать нелегитимность запрета нужно до подписания соглашения с банком. Если же подписи поставлены, сделка состоялась, остается только выполнять предложенные условия.
Если заемщик будет игнорировать положения контракта, систематически их нарушать, банк может заявить о досрочном расторжении договора. И тогда придется выписываться не только третьим лицам, но и непосредственно бывшему собственнику.
Если прописанных окажется слишком много, можно стать фигурантом уголовного дела и заплатить штраф в крупном размере. Максимальное наказание — 3 года лишения свободы.