
Содержание статьи
В какой статье затрат сметной стоимости строительства учтен ндфл налог на доходы физических лиц
Подстатья 213 Начисления на выплаты по оплате труда
По данной подстатье КОСГУ отражаются расходы, связанные с начислениями на выплаты по оплате труда, в том числе:
расходы по уплате страховых взносов в Пенсионный фонд Российской Федерации на обязательное пенсионное страхование, Фонд социального страхования Российской Федерации на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, Федеральный фонд обязательного медицинского страхования на обязательное медицинское страхование, а также страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний (расходы по уплате вышеуказанных взносов, начисленных на выплаты, производимые по договорам гражданско-правового характера, заключаемым с физическими лицами, а также на выплаты в пользу физических лиц по иным основаниям, определенным законодательством Российской Федерации, за исключением выплат, отражаемых по подстатьям 211 «Заработная плата» и 212 «Прочие выплаты», подлежат отражению по тем подстатьям КОСГУ, по которым отражаются расходы на соответствующие выплаты);
(в ред. Приказа Минфина России от 12.03.2015 N 36н)
(см. текст в предыдущей редакции)
пособия, выплачиваемые работодателем за счет средств Фонда социального страхования Российской Федерации штатным работникам (за исключением пособий, выплачиваемых за счет средств федерального бюджета, выделяемых федеральным органам исполнительной власти, в которых предусмотрена военная служба и служба в правоохранительных органах):
— пособие по беременности и родам;
— единовременное пособие женщинам, вставшим на учет в медицинских учреждениях в ранние сроки беременности;
— единовременное пособие при рождении ребенка и ежемесячное пособие по уходу за ребенком до достижения им возраста полутора лет;
— женщинам, уволенным в период беременности, отпуска по беременности и родам, и лицам, уволенным в период отпуска по уходу за ребенком в связи с ликвидацией учреждения;
другие расходы, связанные с начислениями на выплаты по оплате труда:
— оплата пособия по временной нетрудоспособности, за исключением пособия за первые три дня временной нетрудоспособности, оплачиваемого за счет средств работодателя (в том числе перечисление налога на доходы физических лиц, в случае его удержания с доходов физического лица в виде пособий по временной нетрудоспособности, за исключением части пособий за первые три дня временной нетрудоспособности, выплачиваемой за счет средств работодателя);
— оплата четырех дополнительных выходных дней в месяц родителю (опекуну, попечителю) для ухода за детьми-инвалидами;
— возмещение стоимости гарантированного перечня услуг по погребению и социальное пособие на погребение;
В какой статье затрат сметной стоимости строительства учтен ндфл налог на доходы физических лиц

Как известно, СНТ являются некоммерческими организациями, основными поступлениями для которых являются членские взносы.
Основанием для получения взносов является Смета предстоящих расходов, которая утверждается на общем собрании.
Напомним, что с 1 января 2019 года в СНТ может быть только 2 вида взносов – членские и целевые. Членские взносы собираются для обеспечения текущей деятельности СНТ и обслуживания имеющихся объектов, а целевые взносы – на приобретение (создание) новых объектов. Законодательство не обязывает СНТ составлять Смету по какой-то конкретной форме, но мы рекомендуем своим клиентам в Смете четко разделять целевые и членские взносы.
Ниже приведены рекомендации по составлению типовой сметы для СНТ.
| Вид расхода | Сумма | Примечание (обоснование) |
|---|---|---|
| Зарплата председателя | 120 000 руб. | 10 000 в месяц с НДФЛ, 8700 – на руки в месяц, 1300 — НДФЛ |
| Взносы с зарплаты председателя | 36 240 руб. | 30,2% от ФОТ |
| Бухгалтерское обслуживание | 120 000 руб. | 10 000 руб. в месяц |
| Зарплата cторожа | 60 000 руб. | 5 000 в месяц с НДФЛ, 4 350 – на руки |
| Взносы с зарплаты сторожа | 18 120 руб. | 30,2% от ФОТ |
| Вывоз мусора | 40 000 руб. | по 5000 руб. в течение 8 месяцев (только в теплое время года) |
| Отсыпка дороги щебнем | 24 000 руб. | 14 м3 щебня гравийного 20-40 с доставкой |
| Ремонт шлагбаума | 10 000 руб. | коммерческое предложение от ООО «Шлагбаум» |
| Покос травы | 15 000 руб. | 2 раза по 7 500 руб., договор с ИП Иванов Иван Иванович |
| Административные расходы | 10 000 руб. | Бумага, принтер, отправка корреспонденции, оплата пошлин |
| Чистка снега трактором | 34 483 руб. | Договор ГПХ, 3 раза за зиму, 30 000 руб. на руки, 4483 — НДФЛ |
| Взносы с выплат трактористу | 10 345 руб. | 30 % от ФОТ |
| Налог на земли общего пользования | 60 000 руб. | Кадастровая стоимость * ставка налога |
| Общее электричество | 30 000 руб. | Освещение дорог, отопление в сторожке |
| Непредвиденные расходы | 111 812 руб. | Аварийные ремонты, непредвиденные затраты |
| ИТОГО: | 700 000 руб. |
В нем указываются объекты, которые планируется построить (приобрести) в предстоящем периоде. В нашем примере это – охранная система с видеонаблюдением.
Также в смету можно добавить информацию по имеющимся резервам и неиспользованным взносом, чтобы учесть их при расчете суммы платежа.
Как посчитать и учесть компенсацию НДС в смете при УСН
Упрощенцы освобождены от НДС. Но если они выполняют договоры строительного подряда с заказчиками на ОСНО, налог нужно платить. Это не значит, что придется просто подарить контрагенту 20 % затрат. НДС можно компенсировать, если правильно сформировать смету.
Что такое компенсация НДС при УСН
Организации и предприниматели на УСН не платят НДС, поэтому не должны включать этот налог в цену. Но бывают исключения. Одно из таких — договор строительного подряда с заказчиком на ОСНО.
Материалы, работы и услуги сторонних организаций, которые приобретает подрядчик для выполнения заказа, включаются в смету. Если продавец применяет ОСНО, то дополнительно к цене покупки он предъявляет НДС к уплате. Упрощенец не может предъявить его заказчику, так как не платит НДС. Получается, что заказчик оплачивает стоимость материалов, работ и услуг без НДС, и вся налоговая нагрузка ложится на подрядчика-упрощенца.
Пример. ООО «Мастер» работает на УСН. Для выполнения работ по договору закупили кирпичи на 240 тыс. рублей — 200 тыс. рублей чистая стоимость, 40 тыс. рублей НДС.
Компания на ОСНО купит кирпичи за 240 тыс. рублей, но в будущем оформит 40 тыс. рублей к вычету. В итоге кирпичи обойдутся в 200 тыс. рублей.
Упрощенцы заплатят за кирпичи 240 тыс. рублей без права на возврат НДС. Чтобы не остаться в убытке, НДС нужно заложить в смету, чтобы заказчик компенсировал расходы на налог.
Компенсация НДС — это статья расхода в смете, которую подрядчик составил для заказчика. Она нужна, чтобы защитить упрощенца от убытков, появившихся из-за невозможности предъявить НДС заказчику. По ст. 709 ГК РФ такой НДС должна покрыть цена договора.
Как отразить НДС в смете
Неправильно сформированная смета грозит тем, что подрядчик на УСН потеряет 20 % от суммы заказа, а заказчик не сможет принять налог к вычету.
Как правильно
Единственный правильный вариант — включить в смету приобретенные материалы, работы или услуги в сумме без НДС. Графу «НДС» замените на «Компенсация НДС при УСН». Посчитать сумму компенсации надо по специальной формуле, о ней расскажем ниже.
Как делать не надо
Подрядчики-упрощенцы допускают две распространенные ошибки:
Учитывают НДС в составе расходов и не отражают в смете. Появляются лишние расходы, возможны убытки, так как налог не учтен в цене работ.
Кроме того, есть риск получить претензии от ФНС и доначисление налогов с пенями и штрафами — так как подрядчик занижает налог к уплате, необоснованно увеличивая расходы.
Выписывают смету и счет-фактуру с НДС. Упрощенцы, которые выписали счет-фактуру с НДС, обязаны отчитаться по налогу и уплатить его в бюджет. При этом возместить входной НДС все равно не получится. В итоге подрядчик платит налог два раза: сначала поставщикам, а после расчета с заказчиком еще и в бюджет.
Формула для расчета НДС в смете
Нельзя просто взять и умножить итоговую стоимость работ по смете на ставку налога. Сумму для графы «Компенсация НДС» нужно рассчитать по формуле. Она утверждена письмом Госстроя РФ от 06.10.2003 № НЗ-6292/10:
(Мат + (ЭМ — ЗПМ) + НР × 0,1712 + СП × 0,15 + ОБ) × 20 %, где:
- Мат — расходы на материалы по смете;
- (ЭМ — ЗПМ) — расходы на эксплуатацию машин, уменьшенные на зарплату машинистов;
- НР × 0,1712 — накладные расходы в мат затратах (17,12% — стандартный норматив, в районах Крайнего Севера он повышен на уровень 18,2%);
- СП × 0,15 — сметная прибыль по нормативу 15 %;
- ОБ — расходы на эксплуатацию оборудования;
- 20, 10 или 0% — ставка НДС.
Работая со сметой, помните, что в нее нужно включать все расходы, которые нужны для выполнения работы. Если кроме строителей задействованы офисные сотрудники, учтите их оплату труда, если закупали канцелярию — учтите и ее. В расходы на эксплуатацию машин добавьте топливо, лизинговые и арендные платежи, ремонтные работы.
Учет компенсации НДС у подрядчика и заказчика

Компенсация подрядчику НДС входит в стоимость работ по договору (п. 3 ст. 709 ГК РФ).
Для подрядчика нет никаких особенностей учета компенсации. Учитывайте ее в составе оплаты по договору как доход — на дату поступления денег в кассу или на расчетный счет.
Для заказчика учет оплаты с компенсацией зависит от налогового режима и вида расходов, к которым относятся работы подрядчика. Например, если подрядчик строил склад из состава основных средств, учитывайте оплату одним из способов:
- ОСНО — стоимость работ включите в первоначальную стоимость здания и списывайте в расходы через амортизацию;
- УСН «Доходы минус расходы» — работы включите в первоначальную стоимость и списывайте расходы на основное средство в году ввода в эксплуатацию;
- УСН «Доходы» — расходы не учитывайте.
Соблюдайте эти правила работы с НДС, чтобы избежать проблем с налоговой и не понести лишние расходы.
Ведите учет НДС в сервисе Контур.Бухгалтерия. Декларация по НДС по итогам отчетного периода заполняется автоматически на основании данных бухгалтерского учета. Считайте налоги, начисляйте зарплату и сдавайте отчеты через интернет. Все новые пользователи получают 14 дней работы в сервисе в подарок.
Локальный сметный расчёт по новой Методике 2020 года при упрощённой системе налогообложения
Локальный сметный расчёт по новой Методике 2020 года при упрощённой системе налогообложения
Рассмотрим ответы линии консультаций по ПК «Гранд-смета 2021» на часто задаваемые вопросы по настройкам расчета при УСН при работе с новой Методикой определения сметной стоимости строительства в 2021 году, но для начала — теория, от президента Союза инженеров-сметчиков России Павла Горячкина:
Если при определении сметной стоимости строительства достоверно известно, что исполнитель работ (подрядчик) находится на упрощенной системе налогообложения (УСН), то от итогов глав — 12 сводного сметного расчета с учетом резерва средств на непредвиденные работы и затраты, отдельной строкой с распределением по графам — 8 под наименованием «Средства на покрытие затрат, связанных с компенсацией НДС при УСН» приводятся суммы, рассчитанные по следующей формуле:
((М-Мз) + (Эм-Зм) + НР×0,1712 (0,182) + СП×0,15 + ОБп)×0,2
М — стоимость материалов в текущем уровне цен;
Мз — стоимость материалов поставки заказчика (давальческие материалы);
Эм — затраты на эксплуатацию машин;
Зм — оплата труда машинистов;
НР — масса накладных расходов;
0,1712 — доля (удельный вес) материалов в массе накладных расходов (17,12%) согласно МДС 81-33.2004 или
0,182 — доля (удельный вес) материалов в массе накладных расходов (18,2%) для районов Крайнего Севера и местностей, приравненных к ним согласно МДС 81-34.2004;
СП — масса сметной прибыли;
0,15 — доля (удельный вес) материалов в сметной прибыли (15%);
ОБп — стоимость оборудования поставки подрядчика;
0,2 — ставка НДС (20%).
Приведенная формула учитывает (на основании подпункта 3 пункта 1 статьи 170, пунктов 2 и 3 статьи 346.11 Налогового кодекса Российской Федерации) компенсацию поставщику (подрядчику, исполнителю) сумм НДС, уплачиваемых контрагентам (субподрядчикам, поставщикам товаров, используемых при выполнении работ) при приобретении у них соответствующих товаров (работ, услуг) и также применяется при определении НМЦК и подготовки Сметы контракта.
Президент Союза инженеров-сметчиков
Есть еще и точно такая же, но в другом исполнении формула расчета затрат на компенсацию НДС при УСН (суть не меняется!):
А теперь вопросы и ответы разработчиков «Гранд-смета 2021»
Выполняю локальный сметный расчёт по новой Методике 2020 года при упрощённой системе налогообложения, добавляю в лимитированных затратах в разделе «Налоги и обязательные платежи» статью затрат с формулой МАТ*0,2*7,3 (где 7,3 — это индекс к СМР). В результате рассчитывается только стоимость в базовом уровне цен, а сумма по смете в текущем уровне цен остаётся такая же, как и до начисления этой статьи затрат.
Ответ: Во-первых, убедитесь, что у вас установлено Обновление № 2 к ПК «ГРАНД-Смета 2021». А указанную формулу вам надо ввести следующим образом: БМ.МАТ*0,2*ЕСЛИ(БИМ;7.3;1). Квалификаторы способа расчёта БМ и БИМ указывают программе, какое значение соответствующей переменной следует взять — в базисных или в текущих ценах. При этом условная функция ЕСЛИ позволяет использовать для обоих итогов по смете одну и ту же формулу — умножение на индекс производится в зависимости от требуемого уровня цен.
Разъясните, пожалуйста. При составлении сметы базисно-индексным методом возникла необходимость перевести смету на упрощённую систему налогообложения. При применении формулы для расчёта компенсации НДС при УСН: МАТ+(ЭМ-ЗПМ)+НР*0,1712+СП*0,15)*0,2*6,54+ОБ*0,2*4,12 индекс на оборудование считается дважды. В смете оборудование взято из базы ФЕР, из сборника сметных цен. В итогах сметы «Справочно в базисных ценах» стоимость оборудования по какой-то причине показывается уже с учётом заданного к нему индекса. И в результате при применении вышеуказанной формулы начисление индекса к оборудованию задваивается. Каким образом убрать двойное применение индекса к оборудованию, кроме как удалением его из формулы компенсации НДС при УСН?
В случае расчёта сметы по новой Методике 2020 года рекомендуем следующий вид формулы, с точным указанием, какие стоимости на что должны умножаться:
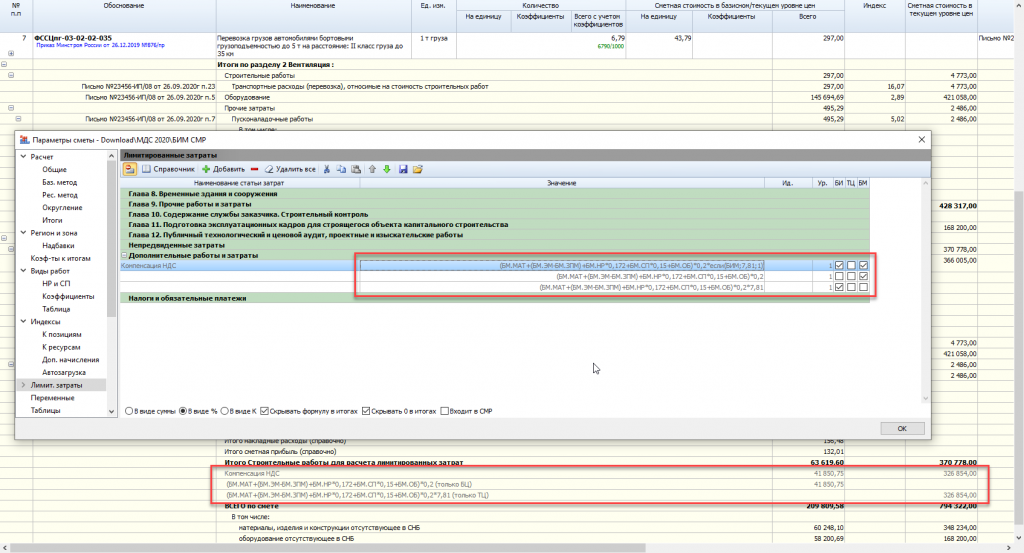
Связано это с тем, что формула одна, а расчётных колонок в итогах по Методике 2020 — две.
В приведённом выше примере показано два варианта расчёта компенсации НДС.
Первый вариант: одна формула считает оба значения компенсации — для колонки с Базисными ценами и для колонки с Текущими ценами. Недостаток этого варианта только один — при печати будет видна конструкция ЕСЛИ.
Во втором варианте первая формула считает значения для колонки БЦ, вторая формула — для колонки ТЦ. Недостаток этого варианта — две строки в итогах вместо одной.
Выбирайте наиболее подходящий для вас вариант.
Формула для вашего примера будет иметь следующий вид:
Примечание: данная формула корректно посчитает результат только в случае применения индекса к СМР в итогах сметы. Для других вариантов пересчёта сметы в текущие цены формулу необходимо изменить.
Вопрос: При добавлении в смету нового материала по конъюнктурному анализу на этот материал не начисляется компенсация НДС при УСН. Как изменить формулу?
Ответ: Возможно, вы указали для этого материала только его стоимость в текущих ценах, но не применили к добавленной позиции сметы соответствующий индекс изменения сметной стоимости, который позволяет получить стоимость позиции в базисном уровне цен. Тогда как при расчёте сметы по новой Методике 2020 года это является необходимым условием для того, чтобы позиция была включена в итог по смете.
Вопрос: Добрый день. Как в версии «ГРАНД-Смета 2021» включить в смету компенсацию НДС при УСН? Ввожу формулу с умножением на индекс перехода в текущие цены — сумма компенсации НДС появляется в столбце базовых цен, а цена текущая. Если убираю индекс, то компенсация в базовых ценах считается правильно, но в текущие цены всё равно не переводится. И общая сметная стоимость в текущих ценах получается без компенсации НДС. При настройке расчёта сметы по шаблону «РЖ. Расчет с индексацией к СМР» программа не считает в лимитированных затратах компенсацию НДС при УСН.
Ответ: Во-первых, убедитесь, что у вас установлено Обновление № 2 к ПК «ГРАНД-Смета 2021» (смотрите Ответы на вопросы по расчёту локальных смет в ПК «ГРАНД-Смета 2021» по приказу Минстроя РФ 421/пр). И прочитайте два ответа выше.
Вопрос: Спасибо за подробное объяснение и формулу для расчёта компенсации НДС при упрощённой системе налогообложения в случае применения индекса к СМР. А если применяются индексы по статьям затрат, тогда как надо откорректировать приведённую в вашем ответе (за 01.02.2021) формулу?
Ответ: Если в локальной смете применяются индексы по статьям затрат, то достаточно простой формулы, без дополнительных действий и обозначений: (МАТ+ОБ+(ЭМ-ЗПМ)+НР*0,1712+СП*0,15)*0,2. При расчёте формулы для вывода в колонки с итогами по смете в базисных или текущих ценах программа автоматически подставляет соответствующее значение каждой переменной.
Дополнительно:
Не ясно? Остались вопросы? Сложности? Смело звоните/пишите нам! Мы ответим!
Мы не только знаем сметную программу, но и каждый день отвечаем сметчикам и сами работаем со сметами.