
Содержание статьи
Как вернуть подоходный налог с зарплаты: возврат 13 процентов НДФЛ
Как работающему человеку вернуть подоходный налог с зарплаты? Граждане РФ, которые платят НДФЛ, имеют право на вычеты, – возмещение трат на образование, покупку жилья, благотворительность и др. Как получить из бюджета 13%, удержанных с заработной платы, и кто имеет право на такую компенсацию – разбираем с «РИА» Воронеж.
О возврате
Официально трудоустроенный человек каждый месяц делает налоговые отчисления. Это происходит без его участия – 13% с дохода сотрудника обязан перечислять работодатель. Часть этих средств налогоплательщик может вернуть. Возмещение НДФЛ возможно в нескольких случаях.
- Работник приобрел жилье либо земельный участок под застройку, соответственно может претендовать на имущественную льготу.
- Сотрудник оплатил дорогостоящее лечение или обучение и теперь вправе запросить компенсацию.
- Гражданин проходил курсы повышения квалификации, получал высшее, средне-специальное и любое другое образование.
Все вычеты производятся через налоговую службу.
Физлицо собирает необходимый пакет документов, а затем передает его в отделение ФНС по месту жительства. Налоговики проверят их и вынесут решение о возможности возмещения НДФЛ в заявленном объеме. Если налоговая служба удовлетворит запрос, деньги перечислят на указанные платежные реквизиты – в течение месяца после положительного решения вопроса. Если отклонит – человек получит письменное уведомление, в котором будут прописаны все основания для отказа.
Можно ли вернуть налог с зарплаты на работе и как это сделать
Перечень всех ситуаций, когда допустимо возмещение НДФЛ, указан в Налоговом кодексе РФ. Ежемесячно работодатель удерживает с дохода сотрудников 13% и перечисляет в виде налогов. В каких ситуациях физлицу полагается вычет?
- Работодатель удерживает налогов больше, нежели необходимо. Такое зачастую происходит по ошибке бухгалтера при начислении зарплаты.
- Сотрудник понес расходы, на которые полагаются налоговые вычеты (покупка недвижимости, оплата лечения и т.д.).
- Работник направил часть средств в пенсионный либо благотворительный фонды.
Кто возвращает НДФЛ, уплаченный в чрезмерном объеме? Здесь все зависит от обстоятельств. Удержанные средства может возместить как работодатель, так и налоговая инспекция.
Сумма, подлежащая возмещению, определяется категорией отчислений. К примеру, социальные льготы на несовершеннолетних детей составляют 1,4 тыс. рублей за одного, 3 тыс. рублей – за двух.
Для получения возврата требуется:
- доказать облагаемый доход;
- уплатить все налоги;
- удостовериться в праве претендовать на вычет;
- обратиться в инспекцию с пакетом документации.
Далее останется только дождаться решения уполномоченного органа.
Кто имеет право на возврат отчислений
Список категорий граждан, которые вправе претендовать на выплаты, не прописан на законодательном уровне. Однако, согласно порядку налогообложения, платить НДФЛ обязаны резиденты Российской Федерации. Следовательно, за возвращением могут обращаться все, кто исправно делал отчисления с дохода.
При этом в налоговом кодексе РФ предусмотрено освобождение от уплаты пошлин по определенным статьям доходов. К примеру, студенты, обучающиеся на очной форме и имеющие государственную стипендию, не смогут запросить возмещение НДФЛ. Разумеется, если у них нет иного официального источника заработка.
За что получают льготу
Причины, на основании которых физическое лицо может запросить возврат подоходного налога:
- особые условия трудовых и гражданско-правовых контрактов;
- приобретение дорогостоящих лекарств или оплата медуслуг;
- проведение сделок купли-продажи с недвижимостью;
- манипуляции с ценными бумагами и прочими финансовыми инструментами;
- оплата обучения, образовательных курсов.
В отдельных случаях на возмещение могут рассчитывать лица, которым присвоен специальный статус.
Разновидности компенсаций: как возвратить НДФЛ
Вычеты отличаются по характеру, сущности и специфике предоставления. В действующем НК РФ прописаны следующие категории:
- классические/стандартные;
- социальные;
- инвестиционные (распространяются на ценные бумаги и прочие финансовые инструменты);
- профессиональные.
Первые два – самые распространенные.
Стандартные
Прописаны в ст. 218 НК РФ. Сумма возмещения определяется категорией физического лица. Так, например, 3 тыс. рублей в месяц с уплаченных налогов полагаются:
- участникам ликвидации чернобыльской аварии (те, кто имеют инвалидность или перенесли серьезные заболевания, связанные с радиацией);
- ликвидаторам последствий ядерных испытаний;
- инвалидам Великой Отечественной войны;
- военнослужащим, получившим инвалидность во время службы в СССР.
На выплаты в 500 рублей каждый месяц могут рассчитывать:
- участники ВОВ, узники блокады Ленинграда, ветераны труда;
- граждане РФ, имеющие первую или вторую группу инвалидности;
- доноры, пожертвовавшие костный мозг;
- близкие родственники тех, кто погиб во время защиты СССР либо РФ;
- прочие лица, участвовавшие в военных операциях по решению власти.
При одобрении возмещения действует единственное правило – не более одного на человека. Если же у гражданина есть основания претендовать сразу на несколько вычетов, выбирается тот, по которому назначен больший размер.
Социальные
Это еще одна разновидность налоговых льгот, прописанная в статье 219. Претендовать на возврат НДФЛ можно в следующих случаях:
- недавние пожертвования в благотворительные фонды и организации;
- оплата договорной формы обучения;
- погашение счетов по дорогостоящему лечению;
- приобретение лекарственных препаратов;
- дополнительные взносы в негосударственные пенсионные фонды;
- покупка страхования жизни;
- накопительные отчисления на пенсию;
- прохождение курсов повышения квалификации.
Есть одно «но»: максимальная годовая сумма выплат не может превышать 120 тыс. рублей.
Порядок и правила возврата подоходного налога с заработной платы за год – как вернуть 13 процентов
Предусмотрено два варианта подачи заявлений: при личном посещении ФНС и обращении к работодателю. В первом случае необходимо учитывать:
- сроки проверки не могут быть меньше трех месяцев (кроме того, если запрос будет одобрен, понадобится еще 30 дней, чтобы перечислить денежные средства);
- для всех категорий вычетов составляется одна декларация. В нее вносят все основания для возмещения той или иной суммы. Затем заполненный документ отправляют в ФНС по месту проживания (прописки);
- документацию можно отправить по почте – при условии описи вложения (этот вариант предусмотрен на тот случай, если нет возможности самостоятельно посетить уполномоченный орган).
Также все бумаги может доставить доверенное лицо или законный представитель.
После рассмотрения обращения возмещена будет не вся сумма трат, а часть, пропорциональная сделанным налоговым отчислениям.
Какие документы готовить
Здесь все зависит от того, на какую категорию вычетов вы претендуете, поскольку каждая из них требует разных подтверждений. Для получения компенсации за дорогостоящие медикаменты, следует подготовить:
- чеки и квитанции о покупке;
- заполненную декларацию;
- рецепты на лекарства, дополненные подписями и печатями лечащего врача.
Для получения стандартного/классического вычета, касающегося ребенка, необходимо предоставить:
- детское свидетельство о рождении;
- заполненное заявление (образец можно найти в интернете);
- документ, удостоверяющий личность родителя;
- справки о том, что ребенок учится на очном отделении (если форма договорная, прикрепите чеки об оплате);
- свидетельство о заключении брака (если имеется).
Весь пакет передается работодателю, а он уже направляет необходимые сведения в уполномоченные органы.
Если вычет оформляется в связи с инвалидностью или особым статусом, требуется предоставить справки это подтверждающие.
Как можно вернуть подоходный налог в 13 процентов по 2-НДФЛ на детей: все о возврате зарплаты
Выплата оформляется на всех членов семьи, не достигших восемнадцатилетнего возраста. Если ребенок учится на очной форме, то вычет продолжает действовать и после наступления совершеннолетия. Итоговая сумма льготы определяется количеством детей.
Чтобы затребовать такую компенсацию, надо подать в бухгалтерию (по месту работы) все необходимые документы и заявление.
Для получения субсидии, заявитель должен соответствовать определенным критериям:
- быть официально трудоустроенным;
- иметь на попечении несовершеннолетнего (либо учащегося на очной форме обучения);
- делать все необходимые налоговые отчисления.
Лимит, подлежащий возврату, – не более 350 тыс. рублей в год.
Как получить имущественное возмещение
Если сумма одобрена налоговой службой, то работодатель просто не удерживает с зарплаты 13% НДФЛ. В том случае, когда налог уже уплачен в полном объеме, он возвращается из бюджета.
Расходы на приобретение собственного жилья государство компенсирует. Чтобы получить компенсацию, необходимо:
- проверить есть ли основания для возврата;
- собрать пакет документов;
- рассчитать сумму, которая должна быть возмещена;
- выбрать вариант для начисления наличности;
- передать всю документацию в инспекцию.
Как вернуть социальный налоговый вычет с заработной платы
Возврат денежных средств на обучение, страхование или лечение предоставляются ровно с того месяца, когда сотрудник принес заполненное заявление, подкрепленное уведомлением из инспекции. Изначально доход гражданина уменьшается на сумму НДФЛ, а затем остаток переносится на следующий месяц.
Бланки-уведомления требуется брать после каждого расхода. В течение года их может быть несколько. Например, потратились на стоматолога – подготовили соответствующее заявление. Оплатили образовательные курсы – снова подали документацию, чтобы избежать обязательной уплаты отчислений. Единственный нюанс – необходимо следить за лимитом, который составляет 120 тыс. рублей (без учета трат на обучение детей или лечение).
Сроки возврата подоходного налога: как вернуть и получить налоговый вычет 13 процентов с зарплаты
Порядок начисления НДФЛ регламентирован законодательством Российской Федерации. В соответствии с ним налоговик должен провести процедуру камеральной проверки, цель которой – установить факт излишних уплат. По окончании проверки инспектор уведомляет налогоплательщика о принятом решении. В случае положительного исхода физическому лицу обязуются выплатить денежные средства.
Срок возврата прописан в статье 78 Налогового кодекса РФ. Деньги зачисляются на счет, указанный в заявлении, в течение 30 дней с момента подачи. Таким образом, общий срок (с учетом проведения проверки) составляет четыре месяца. Даже если самостоятельно передать заявку в ИФНС, прикрепив к ней декларацию, время рассмотрения не будет уменьшено: все равно придется ждать четыре месяца.
В итоге
Если работник исправно платит НДФЛ, у него появляется право на определенные налоговые вычеты. К примеру, он приобрел недвижимость, оплатил образование ребенка или операцию для родственника. Предусмотрено два способа возвратить уплаченные деньги.
- Подождать год (все это время исправно платить налоги), а затем подать заявление, подготовить пакет документов, в том числе заполнить декларацию, и ожидать решения.
- Не ждать год, а обратиться к работодателю, чтобы он не удерживал из зарплаты НДФЛ. Но прежде необходимо получить уведомление о возможности начисления вычета от ФНС.
Как вернуть и забрать 13% от зарплаты? Необходимо соответствовать нескольким критериям. Во-первых, быть официально трудоустроенным, работать по трудовому договору. Во-вторых, исправно выполнять свои обязанности налогоплательщика, уплачивая с дохода 13%. В-третьих, обладать правом на возврат в текущем календарном году. В-четвертых, иметь на руках документ, подтверждающий, что налоговая одобрила ваш запрос на вычет.
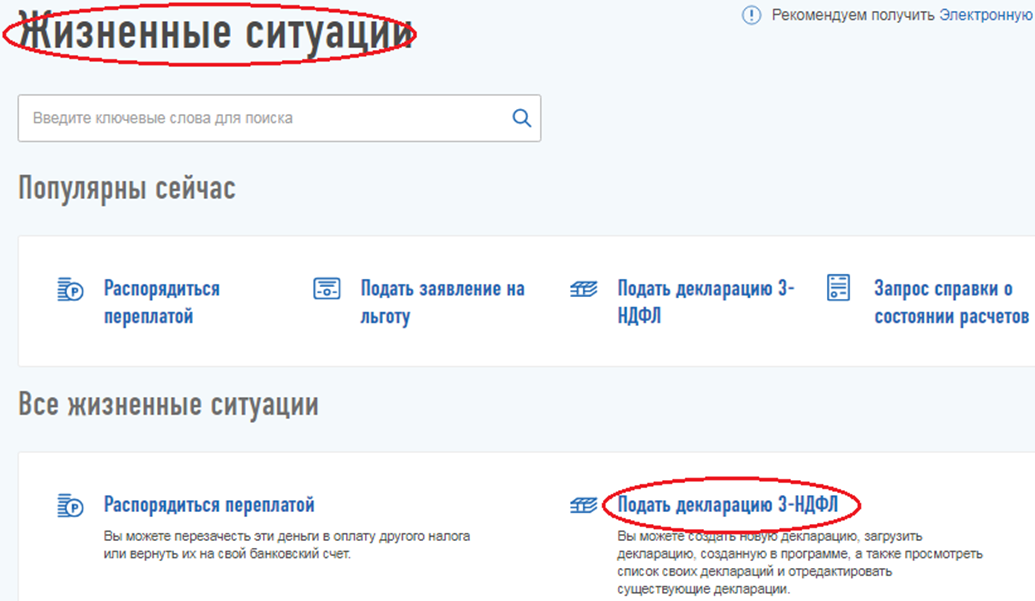
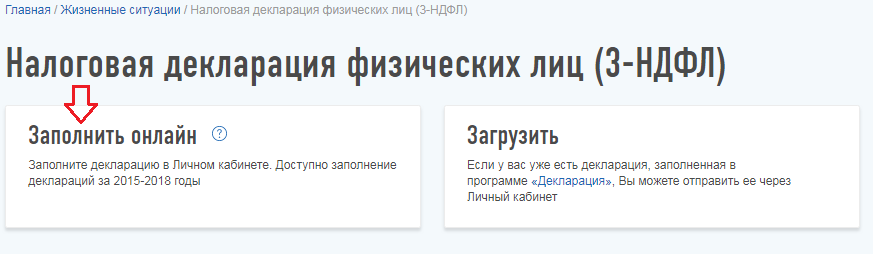
Заполняем декларацию
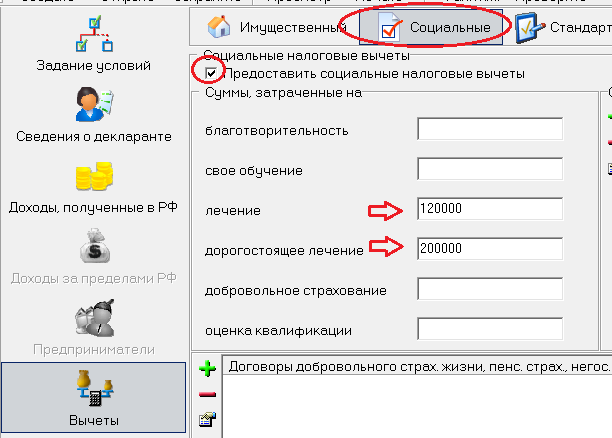
для получения вычета на лечение
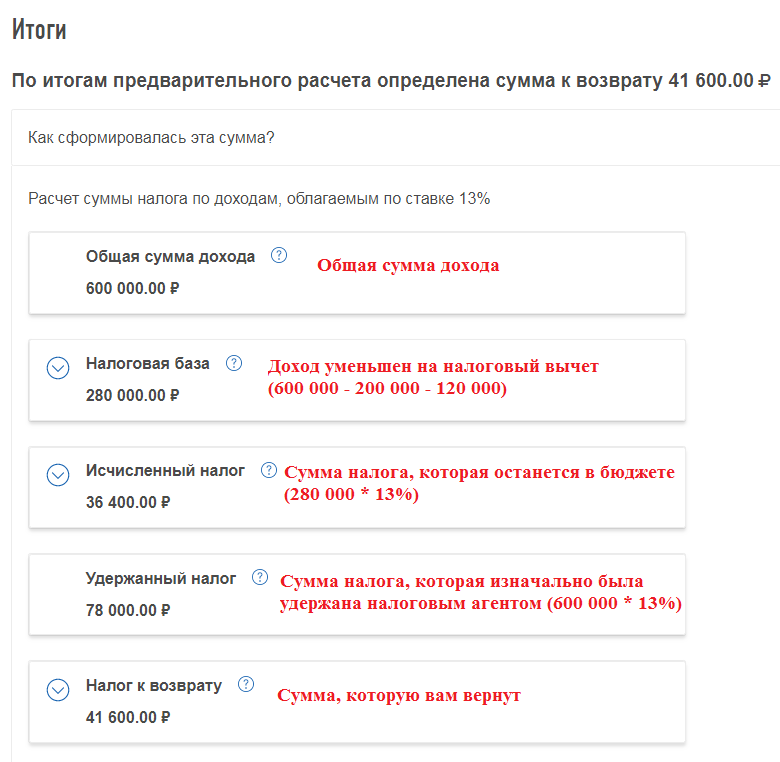
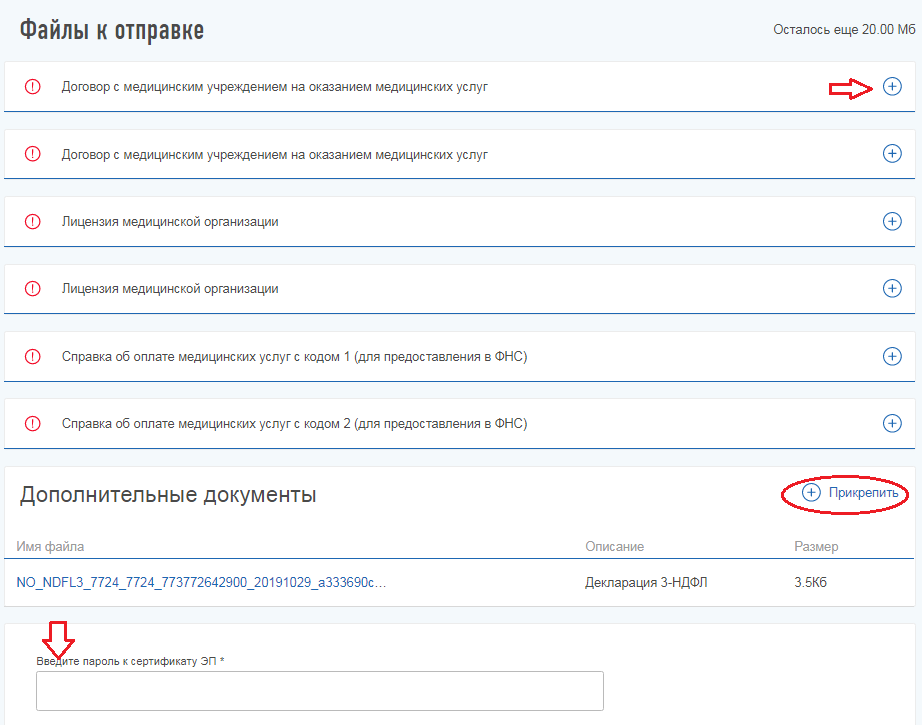
Заполнение 3-НДФЛ в личном кабинете налогоплательщика
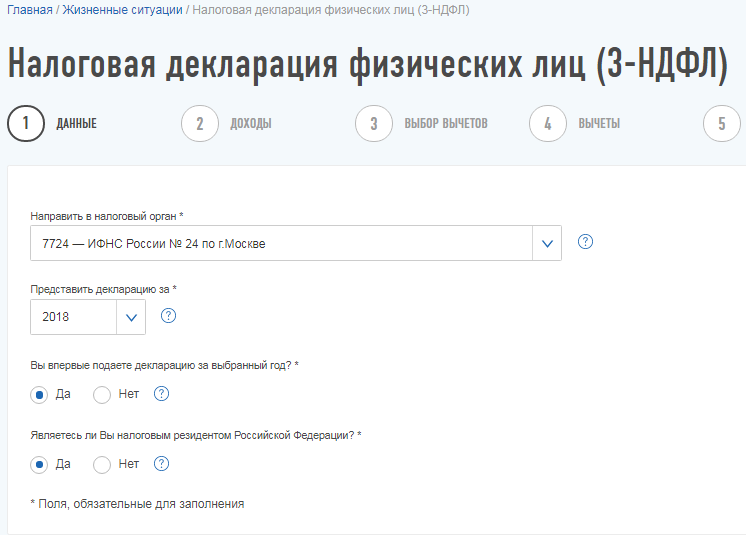
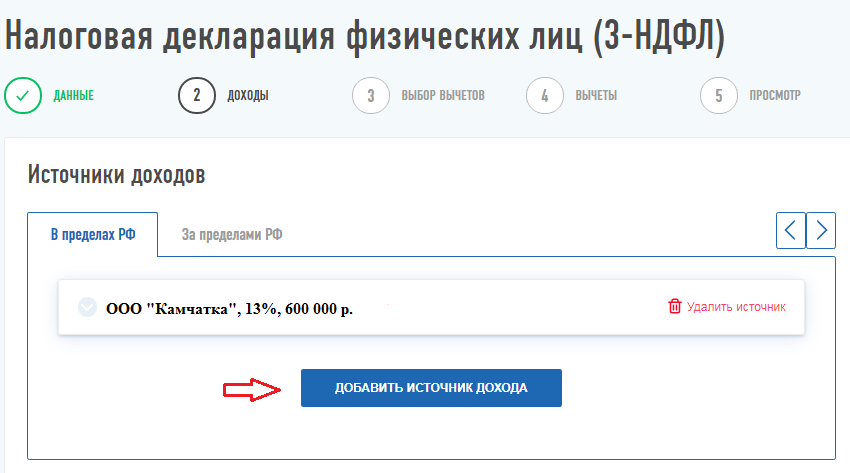
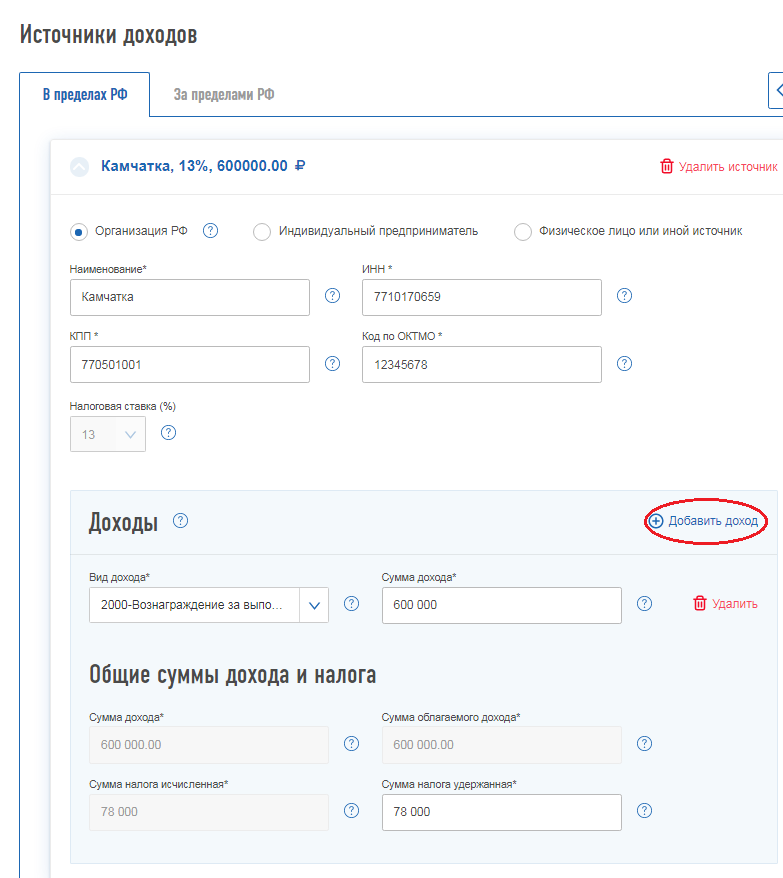

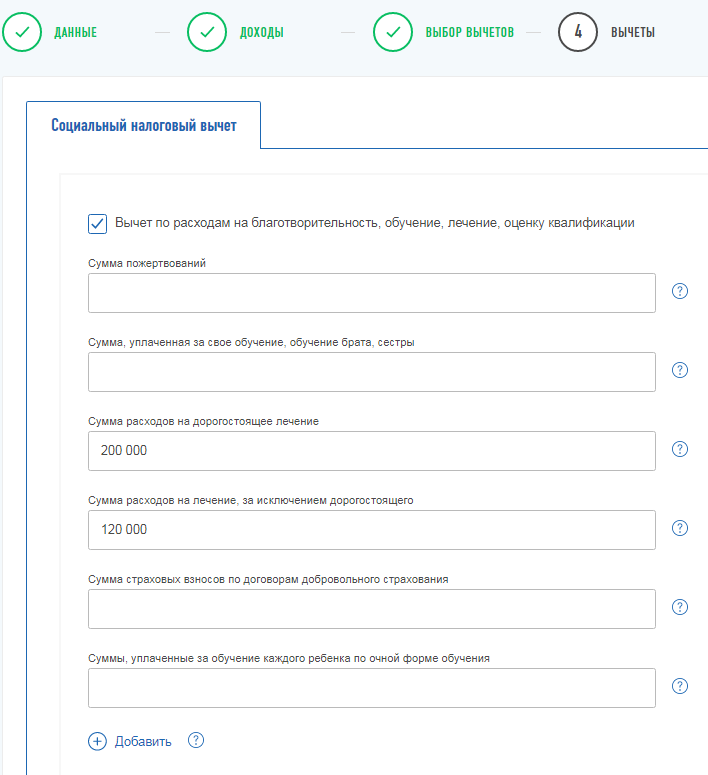
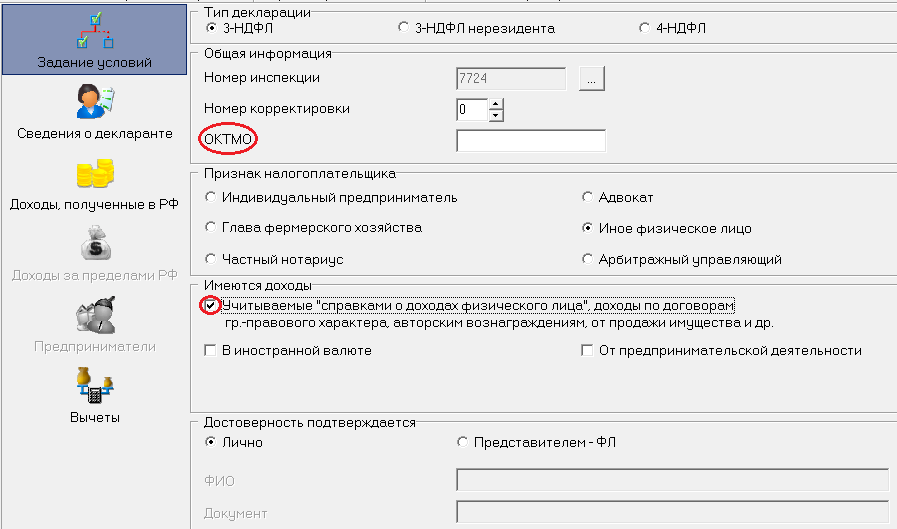
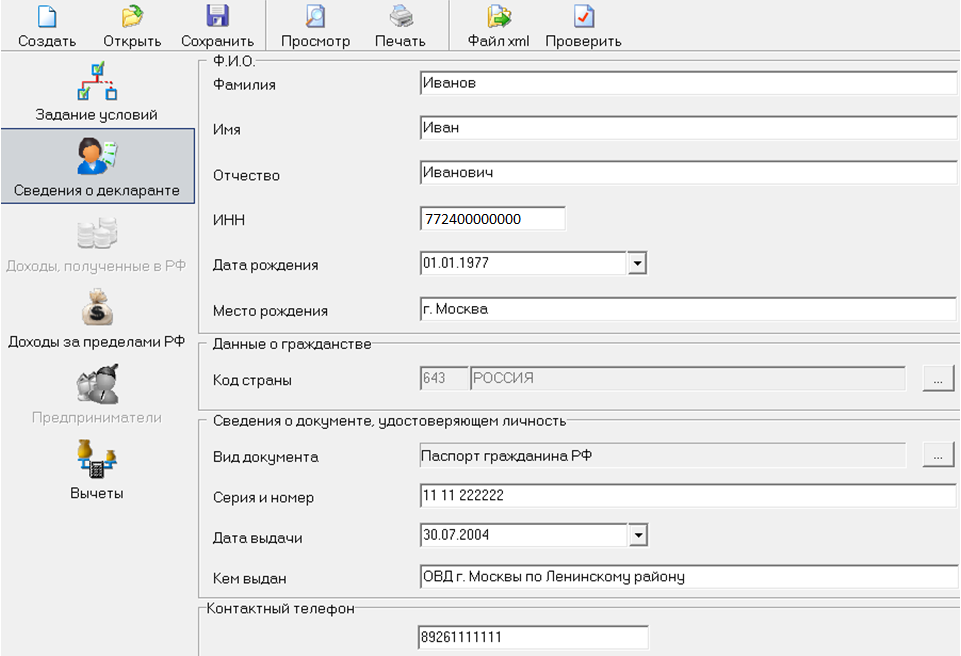
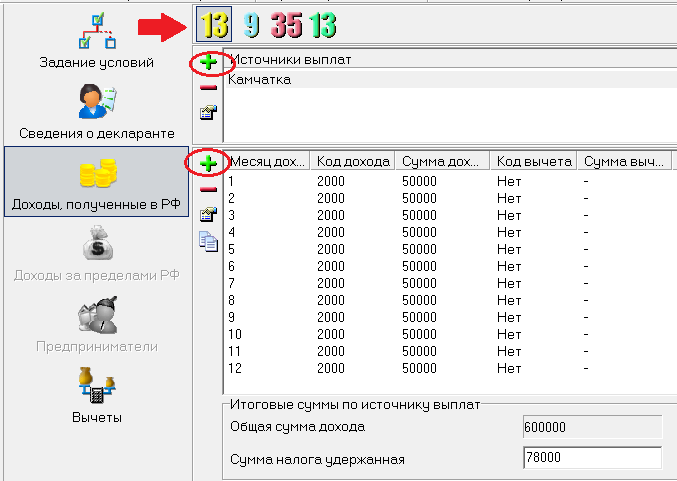
Заполнение 3-НДФЛ через программу декларация
Еженедельная рассылка с лучшими материалами «Открытого журнала»
Без минимальной суммы, платы за обслуживание и скрытых комиссий
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
Налоговые вычеты для физических лиц
Задумывались ли вы над тем, какую сумму от своей заработной платы вы ежегодно отдаете в доход государства? Как известно, помимо перечисления сборов в ПФР, ФСС России и ФФОМС (в размере 30% от размера заработной платы работника), работодатель обязан удержать уже непосредственно из зарплаты работника налог на доходы физических лиц (НДФЛ) в размере 13%. Казалось бы, что эти деньги потеряны для работника безвозвратно. Однако их можно вернуть из государственного кармана в свой собственный в качестве налогового вычета. На возврат всего или части налога можно рассчитывать, если работник понес расходы на:
- приобретение жилья;
- обучение;
- лечение;
- физкультурно-оздоровительные услуги;
- пожертвования благотворительным, некоммерческим и религиозным организациям;
- дополнительное пенсионное обеспечение;
- совершение операций с индивидуальными инвестиционными счетами;
- а также во многих других случаях.
Портал ГАРАНТ.РУ расскажет о порядке, размерах и сроках получения налоговых вычетов в различных ситуациях.
Общая характеристика налоговых вычетов для физлиц
Сумма налогового вычета – это та сумма, на которую можно уменьшить налогооблагаемую базу. К примеру, если заработная плата работника, указанная в его трудовом договоре, составляет 10 тыс. руб., то эта сумма является налогооблагаемой базой по НДФЛ. Без применения налоговых вычетов работодатель удержит с нее налог в размере 13% (1,3 тыс. руб.), и на руки работник получит только 8,7 тыс. руб.
Если же работник имеет налоговый вычет по какому-либо основанию, к примеру, в размере 6 тыс. руб. за обучение, то работодатель удержит НДФЛ с суммы заработной платы за минусом размера налогового вычета, то есть с 4 тыс. руб. В этом случае НДФЛ составит лишь 520 руб. и на руки работник получит 9480 руб.
В связи с тем, что с 2021 года установлена налоговая ставка в размере 15% с доходов, превышающих 5 мл руб. за налоговый период, при определении налоговой ставки учитывается и сумма налоговых вычетов, на которые имеет право сотрудник. Так, например, если заработная плата за период январь – июль 2021 года составляет 6 млн. руб. (других доходов в этом периоде не было), но при этом сотрудник предоставил уведомление из налоговой о наличии у него права на имущественный вычет при покупке жилья (2 млн. руб.). В этом случае налоговая база будет равна: 6 млн. руб. — 2 млн. руб. = 4 млн. руб. Поскольку порог в 5 млн. руб. не превышен, то повышенная ставка 15% не применяется.
Большинство налоговых вычетов можно получить непосредственно через работодателя. Но по крупным вычетам (к примеру, по возврату налога при покупке квартиры) иногда удобнее получить всю сумму возврата налога сразу на банковский счет через налоговую инспекцию.
Налоговое законодательство предусматривает несколько видов вычетов по НДФЛ:
- стандартные налоговые вычеты, которые предоставляются различным категориям граждан, в том числе льготникам (ст. 218 Налогового кодекса);
- социальные налоговые вычеты в связи с расходами, в частности, на обучение, лечение, софинансирование пенсии и т. д. (ст. 219 НК РФ);
- инвестиционные налоговые вычеты, которые применяется к некоторым операциям с ценными бумагами и по индивидуальным инвестиционным счетам (ст. 219.1 НК РФ);
- имущественные налоговые вычеты, предоставляемые в связи с продажей имущества, приобретением жилья и выплатой процентов по ипотечным кредитам (ст. 220 НК РФ);
- налоговые вычеты при переносе на будущие периоды убытков от операций с ценными бумагами и операций с производными финансовыми инструментами (ст. 220.1 НК РФ);
- налоговые вычеты при переносе на будущие периоды убытков от участия в инвестиционном товариществе (ст. 220.2 НК РФ);
- профессиональные налоговые вычеты, на получение которых имеют право ИП, адвокаты, нотариусы и т. д. (ст. 221 НК РФ).
Для получения ряда налоговых вычетов нужно подавать декларацию.
Также подчеркнем, что нерезиденты по общему правилу не имеют права на стандартные, социальные и имущественные вычеты (п. 4 ст. 210 НК РФ). Напомним, что налоговыми резидентами признаются физлица, фактически находящиеся в РФ не менее 183 календарных дней в течение 12 следующих подряд месяцев (п. 2 ст. 207 НК РФ).
Налоговые вычеты предоставляются на основании письменного заявления и документов, подтверждающих право на такие вычеты.
Стандартные налоговые вычеты
Стандартные вычеты работающим гражданам предоставляются работодателем. Иными словами – одним из налоговых агентов, являющихся источником выплаты дохода, по выбору налогоплательщика.
В ст. 218 НК РФ перечислены категории граждан, которые имеют право на получение стандартного налогового вычета.
В частности, стандартный налоговый вычет в размере 1,4 тыс. руб. за каждый месяц налогового периода распространяется на первого и второго ребенка (3 тыс. руб. на третьего и каждого последующего ребенка и 12 тыс. руб. на каждого ребенка инвалида в возрасте до 18 лет или до 24 лет в некоторых случаях) налогоплательщиков, на обеспечении которых находится ребенок и которые являются родителями или супругом (супругой) родителя. При этом налоговый вычет может предоставляться в двойном размере одному из родителей (приемных родителей) по их выбору на основании заявления об отказе одного из родителей (приемных родителей) от получения налогового вычета (подп. 4 п. 1 ст. 218 НК РФ).
Стандартный налоговый вычет по НДФЛ предоставляется работнику с начала календарного года, даже если заявление было подано позднее. По общему правилу стандартный вычет по НДФЛ предоставляется налогоплательщику на основании его заявления за каждый месяц налогового периода (п. 3. ст. 218 НК РФ).
Стандартные налоговые вычеты также предоставляются:
- в размере 3 тыс. руб. (чернобыльцам, инвалидам Великой Отечественной войны, инвалидам из числа военнослужащих 1, 2 и 3 групп);
- в размере 500 руб. (Героям СССР, Героям России, награжденным орденом Славы 3 степеней, участникам Великой Отечественной войны, инвалидам с детства, инвалидам 1 и 2 групп и др.).
Социальные налоговые вычеты
На основании ст. 219 НК РФ налогоплательщик имеет право на получение социальных налоговых вычетов в сумме, уплаченной на обучение в образовательном учреждении, перечисленной на благотворительные цели, уплаченной за медицинские услуги, уплаченных дополнительных страховых взносов на накопительную часть трудовой пенсии, а также в сумме уплаченных пенсионных взносов по договору (договорам) негосударственного пенсионного обеспечения. Чтобы получить социальные вычеты, придется подать налоговую декларацию по окончании налогового периода, за исключением случая, когда вычет представлен компанией-работодателем. Деньги уплатят по результатам проверки декларации.
Имущественные налоговые вычеты
Для получения имущественного налогового вычета нужно подать в налоговые органы декларацию, заявление о предоставления вычета и подтверждающие документы. Декларация подается в налоговый орган по окончании налогового периода.
Налогоплательщик имеет право на получение имущественных вычетов в суммах, полученных от продажи имущества (в определенных пределах) или потраченных на покупку и строительство недвижимости. Об этом говорится в ст. 220 НК РФ.
Если в течение календарного года налоговый вычет не будет использован полностью, остаток можно перенести на следующий год.
В отношении имущественного налогового вычета в части расходов на приобретение жилья и погашение процентов по целевым займам (кредитам) действует также упрощенный порядок его получения. Он предполагает бесконтактное взаимодействие физлиц с налоговыми органами через «Личный кабинет налогоплательщика для физических лиц» и автоматизированную проверку права налогоплательщика на получение вычета. Положения новой ст. 221.1 НК РФ вступили в силу 20 мая 2021 года и применяются к налоговым вычетам, право на которые возникло у налогоплательщика с 1 января 2020 года. Для получения вычета через личный кабинет налогоплательщика (ЛКН) направляется соответствующее заявление, где для возврата денежных средств достаточно указать реквизиты счета в банке. Подать такое заявление можно по окончании налогового периода не более чем за три года, предшествующие году его подачи (п. 2 ст. 221.1 НК РФ).
Налогоплательщик имеет право на налоговый вычет, в частности, в суммах, полученных им от продажи жилья или земельных участков и их долей.
По общему правилу, если такая недвижимость находилась в собственности более трех либо пяти лет, то подобные доходы налогом не облагают. Если менее, то налогоплательщик имеет право получить вычет в сумме не более 1 млн руб.
Вычет предоставляется в суммах, полученных в налоговом периоде от продажи иного имущества, находившегося в собственности налогоплательщика.
Если имущество находилось в собственности налогоплательщика более минимального предельного срока, то такие доходы налогом не облагают. При этом декларацию можно не подавать.
Надо иметь в виду, что указанные положения не распространяются на доходы, получаемые физическими лицами от продажи ценных бумаг, а также на доходы от продажи имущества, непосредственно используемого ИП в предпринимательской деятельности.
Если имущество находится в собственности менее трех лет, человек имеет право претендовать на вычет в сумме не более 250 тыс. руб.
Вместо использования права на получение имущественного налогового вычета налогоплательщик вправе уменьшить сумму облагаемых налогом доходов на сумму расходов, связанных с получением этих доходов. При этом расходы должны быть документально подтверждены.
Налогоплательщик имеет право на налоговый вычет в суммах, потраченных им на покупку жилья. Вычет предоставляется на сумму, не превышающую 2 млн руб. Если налогоплательщик при получении имущественного налогового вычета не использовал его в размере предельной суммы, остаток налогового вычета до полного его использования может быть учтен при получении вычета в дальнейшем на новое строительство либо приобретение на территории России другого жилого объекта. Таким образом, неиспользованный остаток вычета переносится не только на следующие периоды, но и на другие объекты.
В то же время, остатки вычета, заявленного при покупке жилья до 1 января 2014 года, невозможно перенести на другие объекты (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 3 апреля 2015 г. № 03-04-05/18915).
Для подтверждения права на такой имущественный вычет нужно предоставить вместе с заявлением:
- договор о приобретении жилья;
- документ на право собственности на жилье и акт о передаче жилья налогоплательщику;
- платежные документы, оформленные в установленном порядке и подтверждающие факт уплаты денежных средств налогоплательщиком (расписки продавца о получении наличных, квитанции к приходным ордерам, банковские выписки о перечислении денежных средств со счета покупателя на счет продавца, товарные и кассовые чеки, акты о закупке материалов у физических лиц с указанием в них адресных и паспортных данных продавца и другие документы) и т. д. (подп. 6 п. 3 ст. 220 НК РФ).
Также покупатель жилья может получить имущественный налоговый вычет в связи с уплатой процентов по ипотечным кредитам в пределах 3 млн руб. Такой вычет предоставляется в отношении только одного объекта недвижимости (подп. 4 п. 1, абз. 2 п. 8 ст. 220 НК РФ). Вычет по процентам предоставляется при наличии подтверждающих право на получение вычета документов, договора займа (кредита), а также документов, подтверждающих факт уплаты денежных средств налогоплательщиком в погашение процентов.
Профессиональные налоговые вычеты
 |
Вопросы и ответы по разделу: |
В ст. 210 НК РФ предусмотрено, что при определении налоговой базы в отношении доходов, облагаемых по налоговой ставке 13%, налогоплательщик вправе уменьшить полученные доходы на суммы, в частности, социальных налоговых вычетов.
Согласно подп. 2 п. 1 ст. 219 НК РФ налогоплательщик имеет право на получение социального налогового вычета в сумме, уплаченной им в налоговом периоде, в частности, за свое обучение в организациях, осуществляющих образовательную деятельность, в размере фактически произведенных расходов на обучение с учетом ограничения, установленного п. 2 ст. 219 НК РФ (120 тыс. руб. в год). При этом форма обучения значения не имеет (письмо Минфина России от 24 марта 2017 г. № 03-04-05/17204).
Указанный социальный налоговый вычет предоставляется при наличии у образовательного учреждения соответствующей лицензии или иного документа, который подтверждает статус учебного заведения, а также при представлении налогоплательщиком документов, подтверждающих его фактические расходы за обучение. При этом указание в договоре на оказание платных образовательных услуг сведений о лицензии является достаточным основанием доказательства ее наличия (письмо Департамента налоговой и таможенной политики Минфина России от 29 января 2018 г. № 03-04-06/4871).
К перечисленным документам налогоплательщик также прилагает:
- договор на обучение с образовательным учреждением, имеющим лицензию на оказание соответствующих образовательных услуг;
- справки поформе 2-НДФЛ, подтверждающие суммы полученного дохода и фактически уплаченного НДФЛ за отчетный налоговый период.
Социальные налоговые вычеты, указанные в п. 1 ст. 219 НК РФ, предоставляются при подаче налогоплательщиком налоговой декларации в налоговый орган по окончании налогового периода, а до окончания налогового периода социальный вычет на оÐ