
Содержание статьи
Заполнение адвокатом налоговой декларации с использованием программного средства "Декларация 2022"
Многие мои коллеги считают, что самый удобный способ заполнения и направления декларации – в личном кабинете на сайте налоговой инспекции. Действительно, при определённой сноровке это занимает не много времени. Но вот беда – при заполнении в личном кабинете декларация содержит ошибки.
Первая ошибка заключается в том, что на первой странице неправильно указывается Код категории налогоплательщика – 760. А у адвоката он 740.
Вторая ошибка заключается в том, что на второй странице декларации доход и налог, подлежащий уплате, неправильно отображается в первом подразделе 1 раздела, а не во втором подразделе, как надо. Причем ничем этот сервис в личном кабинете не победить, так как обозначить себя в качестве адвоката там просто нет возможности.
Поэтому попробуем заполнить налоговую декларацию с использованием программного средства «Декларация 2022», что имеется всё на том же сайте налоговой инспекции.
Первоначально в графе «Задание условий» я указывал «Адвокат» и ставил галочку «Имеются доходы Учитываемые… по договорам гр.-правового характера». В результате в левой стороне становился активным раздел «Доходы, полученные в РФ», что казалось мне совершенно логичным, так как после перехода в этот раздел можно было ввести код дохода 2010 (по договорам гр.-правового характера). В любом справочнике, а также на разных адвокатских сайтах, в том числе и на сайтах адвокатских палат, указывается, что код дохода адвоката именно 2010.
Но, оказывается, не всё то правильно, что логично. Выбрав категорию адвокат, в графе «Имеются доходы» нужно поставить галочку „от предпринимательской деятельности“.
В результате активным становился раздел «Предприниматели», а раздел «Доходы, полученные в РФ» — неактивным.. После этого в строчке «Виды деятельности» выбираем «Адвокатская».
Тогда на первой странице декларации появляется правильный адвокатский код 740
А на второй странице декларации доходы и подлежащий уплате налог правильно отображаются во втором подразделе, а не в первом, что неправильно.
А направить подготовленную декларацию можно через всё тот же личный кабинет, не вставая со стула. И да, после заполнения всех сведений о декларанте, не забудьте сохранить это в отдельном файле, тогда на следующий год не придётся снова заполнять все персональные данные, что сократит время подготовки будущей декларации до 2-3 минут.
ФНС рассказала, как ИП, нотариусы и адвокаты должны заполнять 3-НДФЛ за 2020 год
ФНС уточнила особенности заполнения декларации 3-НДФЛ индивидуальными предпринимателями и лицами, которые занимаются частной практикой. Соответствующие разъяснения приведены в письме от 14.01.2021 № БС-4-11/148@.
Ведомство напоминает, что с 1 января 2021 года введена новая форма декларации 3-НДФЛ, утвержденная приказом от 28.08.2020 № ЕД-7-11/615@. Новую форму необходимо применять с отчетности за 2020 год.
При этом ФНС рекомендует индивидуальным предпринимателям, нотариусам, адвокатам и другим лицам, занимающимся частной практикой, обратить внимание на ряд новшеств при заполнении отчетности.
В частности, при заполнении Раздела 1 «Сведения о суммах налога, подлежащих уплате (доплате) в бюджет/возврату из бюджета» декларации:
- в пункте 1 «Сведения о суммах налога, подлежащих уплате (доплате) в бюджет…» не отражается сумма НДФЛ по доходам от предпринимательской, адвокатской деятельности и частной практики;
- в пункте 2 «Сведения о суммах налога (авансового платежа по налогу), уплачиваемого в соответствии с пунктом 7 статьи 227 НК РФ» указываются начисленные суммы авансовых платежей по НДФЛ(за первый квартал, полугодие, девять месяцев) и начисленная сумма налога (за год) без уменьшения на суммы уплаченных в течение года авансовых платежей.
Кроме того, в пункте 2 указываются:
- в строке 080 — сумма авансового платежа к уплате за первый квартал, которая равна показателю строки 050 Расчета к Приложению 3 «Расчет авансовых платежей, уплачиваемых в соответствии с пунктом 7 статьи 227 НК РФ»;
- в строках 100 и 110 — суммы авансового платежа (к уплате либо к уменьшению соответственно) за полугодие, которые рассчитываются как разность между показателями строк 051 и 050 Расчета к Приложению 3 декларации.
Если разность между показателями строк 051 и 050 Расчета к Приложению 3 декларации оказалась больше либо равна 0, она отражается по строке 100.
Если разность между показателями строк 051 и 050 Расчета к Приложению 3 декларации оказалась меньше 0, она отражается по строке 110 (без знака минус);
- в строках 130 и 140 — суммы авансового платежа (к уплате либо к уменьшению соответственно) за девять месяцев, которые рассчитываются как разность между показателями строк 052 и 051 Расчета к Приложению 3 декларации.
Если разность между показателями строк 052 и 051 Расчета к Приложению 3 декларации оказалась больше либо равна 0, она отражается по строке 130.
Если разность между показателями строк 052 и 051 Расчета к Приложению 3 декларации оказалась меньше 0, она отражается по строке 140 (без знака минус);
- в строках 160 и 170 — суммы налога (подлежащие доплате либо уменьшению соответственно) за налоговый период (календарный год).
Данные показатели указываются с учетом исчисленных авансовых платежей за девять месяцев, а также с учетом налоговых вычетов по налогу на доходы физических лиц (стандартных, социальных, имущественных и т.д.), примененных к доходам от предпринимательской, адвокатской деятельности и частной практики.
Сумма налога, подлежащая доплате в бюджет (показатель строки 160 Раздела 1 декларации), может быть уменьшена на:
- сумму торгового сбора, уплаченную в налоговом периоде, подлежащую зачету (показатель строки 100 Раздела 2 «Расчет налоговой базы и суммы налога по доходам, облагаемым по ставке ____%»;
- сумму налога, уплаченную в связи с применением патентной системы налогообложения, подлежащую зачету (показатель строки 140 Раздела 2 декларации).
При этом сумма налога, подлежащая доплате в бюджет, отражается в сроке 160 Раздела 1 декларации без уменьшения на сумму фактически уплаченных авансовых платежей (показатель строки 110 Раздела 2 декларации).
Загрузить готовую декларацию 3-НДФЛ в формате.xml
Эта инструкция по отправке в ФНС декларации 3-НДФЛ, созданной через специальную программу «Декларация». Если у вас нет такой программы, вы можете воспользоваться инструкцией, как заполнить декларацию 3-НДФЛ онлайн.
На этой странице
Шаг 1. Авторизоваться в личном кабинете и получить электронную подпись
Если вы заполнили 3-НДФЛ в специальной программе «Декларация», то заполненную декларацию можно скачать в формате.xml и подать в налоговую через личный кабинет налогоплательщика.
Авторизоваться в личном кабинете налогоплательщика можно с помощью подтвержденного аккаунта на госуслугах. Для этого выберите пункт «Войти через госуслуги (ЕСИА)». Получить подтвержденный аккаунт на госуслугах можно онлайн через Тинькофф.
Получить электронную подпись (ЭП), необходимую для подачи декларации, также можно онлайн: главная страница личного кабинета налогоплательщика на сайте ФНС → наведите на свои ФИО в правом верхнем углу сайта → «Настройки профиля» → «Электронная подпись».
Вы можете выбрать один из трех вариантов получения подписи. Самый простой способ — «Ключ электронной подписи хранится в защищенной системе ФНС России». Для него потребуется просто задать пароль. Генерация электронной подписи длится от 30 минут до суток. Когда ЭП будет готова, в нижней части той же страницы будет написано «Сертификат электронной подписи успешно выпущен».
Шаг 2. Загрузить готовую декларацию 3-НДФЛ
На главной странице личного кабинета налогоплательщика наведите на «Доходы и вычеты» и выберите «Декларации»:
Если главная страница личного кабинета выглядит не так, как на изображении, вам нужно нажать на иконку меню (три горизонтальные полоски) в правом верхнем углу страницы. После этого появится боковое меню, в котором будет раздел «Доходы и вычеты»
На открывшейся странице нажмите синюю кнопку «Подать декларацию», а в выпадающем меню выберите «Подать декларацию 3-НДФЛ» → «Загрузить готовую декларацию»:
Далее останется указать год, за который подается декларация, и выбрать для загрузки нужный файл в формате.xml:
Шаг 3. Загрузить подтверждающие документы
После подачи декларации 3-НДФЛ нужно загрузить подтверждающие документы. Для этого нажмите «Добавить документ» в разделе «Прикрепите подтверждающие документы». Подробнее про документы при подаче 3-НДФЛ
Максимальный размер каждого загружаемого документа — 10 Мбайт. Максимальный размер всех загружаемых файлов — 20 Мбайт. Допустимые форматы: jpg, jpeg, tif, tiff, png, pdf.
В конце необходимо ввести пароль от электронной подписи и нажать «Подтвердить и отправить».
3‑НДФЛ для ИП за 2022 год: последние изменения и порядок заполнения
Каждый предприниматель обязан отчитываться перед ИФНС о полученных доходах и перечислять налоги в бюджет. Если ИП работает на общей системе налогообложения, он сдает декларацию 3-НДФЛ. С отчета за 2022 год изменились ее форма и порядок заполнения. Разбираемся с актуальными правилами формирования отчета предпринимателя.
- В каких случаях ИП обязан подать 3-НФДЛ
- Сроки подачи декларации 3-НДФЛ для ИП
- Как подать 3-НДФЛ
- Состав и порядок заполнения декларации 3-НДФЛ
- Пример заполнения декларации 3-НДФЛ для ИП на ОСНО
- Что важно запомнить о заполнении 3-НДФЛ
В каких случаях ИП обязан подать 3-НФДЛ
Все физические лица, в том числе ИП, — плательщики НДФЛ (п. 1 ст. 207 НК РФ). Обязанность платить налоги с доходов от бизнеса есть и у специалистов частной практики: адвокатов, нотариусов и других лиц.
При этом ИП может получить освобождение от уплаты НДФЛ, если перейдет на специальный налоговый режим — УСН, АУСН, ЕСХН, Патент, НПД. Если такого освобождения нет, предпринимателю придется ежегодно подавать 3-НДФЛ в налоговую.
ИП представляет 3-НДФЛ, если он:
- применял основную систему налогообложения (даже при отсутствии деятельности и доходов);
- применял спецрежим, но утратил такое право;
- применял налоговый спецрежим, но получил доход от продажи имущества, не используемого в предпринимательской деятельности, например, земельного участка и дома.
Декларация подается даже при убытках от предпринимательской деятельности. Убытки можно зачесть в следующих годах.
Важно! Если ИП не вел деятельность и не получал доходы в 2022 году, он подает нулевую декларацию 3-НДФЛ. В нее входят только полностью заполненный титульный лист и разделы 1 и 2 с прочерками вместо показателей. В электронной нулевой декларации разделы 1 и 2 остаются пустыми.
Сроки подачи декларации 3-НДФЛ для ИП
Декларация подается по итогам отчетного года в налоговую инспекцию по месту прописки предпринимателя (п. 5 ст. 227 НК РФ).
Срок представления декларации — 30 апреля года, следующего за отчетным. За 2022 год 3-НДФЛ можно сдать до 2 мая 2023 года включительно, так как 30 апреля выпадает на воскресенье.
Если ИП прекратит деятельность до конца года, 3-НДФЛ нужно будет представить в налоговую в течение пяти рабочих дней со дня исключения предпринимателя из ЕГРИП (Письмо ФНС от 13.01.2016 № БС-4-11/114@). При этом в отчете отражаются сведения за период с начала года до дня исключения предпринимателя из реестра.
Как подать 3-НДФЛ
Подать декларацию в ФНС можно на бумажном носителе лично или по почте и в электронном виде:
- через личный кабинет налогоплательщика физлица;
- через оператора отчетности, например Экстерн.
Если среднесписочная численность работников в прошедшем году превысила 100 человек, то отчитываться в электронном виде ИП обязан, бумажная форма ему недоступна.
Чтобы заполнить 3-НДФЛ в Экстерне, перейдите во вкладку «ФНС», в разделе «Отчеты» выберите «Создать новый» и введите название декларации в строку поиска.
К форме 3-НДФЛ в Экстерне подключены справочники кодов, которые помогают заполнять отчетность, автоматический расчет результирующих строк и проверка показателей перед отправкой. Если сервис найдет ошибку, он предупредит о ней и подскажет, что нужно исправить.
В Экстерне бухгалтер может отправить 3-НДФЛ за ИП, сотрудников и сторонних физлиц:
- 3-НДФЛ за ИП. В реквизитах формы обычно указывается код категории налогоплательщика — физическое лицо, зарегистрированное в качестве индивидуального предпринимателя.
- 3-НДФЛ за сотрудников и посторонних лиц. Чтобы сдать отчет, нужно завести это физлицо как отдельную дочернюю организацию. При стандартном сценарии необходима нотариально заверенная доверенность от сотрудника, которая предоставляется в инспекцию. Но можно обойтись без доверенности, если есть КЭП на этого сотрудника и у абонента включена возможность выбора сертификата.
Сформировать и отправить 3-НДФЛ за ИП, сотрудника или стороннее физлицо через Экстерн
Состав и порядок заполнения декларации 3-НДФЛ
Декларация утверждена Приказом ФНС от 15.10.2021 №ЕД-7-11/903@ (в редакции Приказа ФНС 29.09.2022 №ЕД-7-11/880@). Обновленные форма, формат и порядок заполнения действуют с января 2023 года при отчете о доходах за 2022 год.
ИП в декларации 3-НДФЛ отражают:
- доходы от бизнеса (при применении ОСНО);
- расходы на бизнес — профессиональные вычеты;
- доходы от продажи имущества, не используемого в предпринимательской деятельности, и расходы на приобретение такого имущества;
- вычеты на платные образовательные услуги, лечение, фитнес, стандартные вычеты и пр.
- начисленный и подлежащий уплате НДФЛ.
Вычеты уменьшают сумму НДФЛ к уплате, а иногда и освобождают от него полностью.
Декларацию предприниматель заполняет в следующем порядке: приложение 3 к разделу 2 → раздел 2 → раздел 1 → титульный лист. Количество страниц в декларации и количество листов с копиями подтверждающих документов на титульном листе заполняются в последнюю очередь.
Оставшиеся приложения не связаны с предпринимательской деятельностью и заполняются в случае необходимости. В таблице мы детально разобрали состав декларации и ситуации, в которых нужно сдать то или иное приложение.
| Приложения к Декларации 3-НДФЛ | Краткое содержание Приложения | Кто заполняет |
|---|---|---|
| Приложение к разделу 1 | Сумма налога, подлежащая возврату | Физлица, которые имеют суммы к возврату |
| Приложение 1 | Доходы, полученные от источников в РФ | Физлица, которые имеют доходы по договорам ГПХ или трудовым договорам на территории РФ |
| Приложение 2 | Доходы, полученные от источников за пределами РФ | Физлица, которые имеют доход от иностранных компаний и являются налоговыми резидентами РФ |
| Приложение 3 | Доходы от предпринимательской деятельности, профессиональные налоговые вычеты и авансовые платежи по НДФЛ | ИП и лица, занимающиеся частной практикой |
| Приложение 4 | Доходы, не подлежащие налогообложению | Физлица, которые имеют доходы, не облагаемые НДФЛ |
| Приложение 5 | Стандартные, социальные и инвестиционные налоговые вычеты | Физлица — налоговые резиденты РФ (в отношении доходов, облагаемых по ставке 13%, за исключением дивидендов) |
| Приложение 6 | Имущественные налоговые вычеты при продаже имущества | Физлица, совершившие сделки по продаже имущества в налоговом периоде (год) |
| Приложение 7 | Имущественные налоговые вычеты по расходам на приобретение жилья | Физлица, купившие жилье в налоговом периоде (год) |
| Приложение 8 | Доходы и расходы по операциям с ценными бумагами и ПФИ, от участия в инвестиционных товариществах | Физлица, оперирующие ценными бумагами и ПФИ или участвующие в инвестиционных товариществах |
| Расчет к приложению 1 | Доходы от продажи недвижимости, приобретенной после 01.01.2016 | Физлица, у которых есть соответствующие доходы |
| Расчет к приложению 5 | Социальные вычеты на дополнительное пенсионное страхование | Физлица |
Пример заполнения декларации 3-НДФЛ для ИП на ОСНО
Предлагаем на примере разобрать заполнение декларации 3-НДФЛ предпринимателем на общей системе налогообложения.
По итогам года ИП Иванов получил доход 1,8 млн рублей. При этом у него есть документально подтвержденные расходы на сумму 949 000 рублей, в том числе:
- Материалы — 107 000 рублей;
- Фонд оплаты труда — 600 000 рублей;
- Прочие расходы (страховые взносы за работников и за себя, аренда, услуги банка, услуги ЭДО и ТКС, лицензионное ПО и т.д.) — 242 000 рублей.
Авансовые платежи по НДФЛ за ИП согласно платежным документам составили 82 973 рубля.
У Иванова два ребенка, поэтому он имеет право в каждом месяце, в котором был доход, получить стандартные вычеты по 1 400 рублей на первого и второго ребенка. Напомним, что детские вычеты применяются до месяца, в котором доход превысит 350 000 рублей (пп. 4 п.1 ст. 218 НК РФ). Превышение лимита произошло в марте 2023 года, то есть стандартные вычеты ИП имеет право применять только в январе и феврале.
Кроме того, Иванов в отчетном году оплатил дополнительное образование детей: 20 650 рублей за первого и 33 300 рублей за второго ребенка. Обучение проходило в организациях с лицензией на образовательную деятельность. Документы по оплате у предпринимателя есть.
Итак, в нашем примере у Иванова есть доходы от предпринимательской деятельности, документально подтвержденные расходы на бизнес, детские вычеты и право на социальный вычет за оплату образовательных услуг детям.
Декларация 3-НДФЛ будет состоять из Титульного листа, Раздела 1, Раздела 2, Приложения 3 и Приложения 5.
Приступим к заполнению декларации 3-НДФЛ с Приложения 3.
Как заполнить приложение 3 декларации 3-НДФЛ
Приложение 3 заполняется в соответствии с разделом IX Приложения 2 к порядку заполнения декларации 3-НДФЛ.
Расчет доходов от предпринимательской деятельности
Если ИП ведет несколько видов деятельности, например, предпринимательскую и нотариальную, то он должен заполнить отдельный экземпляр Приложения 3 на каждый вид деятельности.
В нашем примере у Иванова один вид деятельности, поэтому и Приложение 3 будет одно. Рассмотрим заполнение построчно:
- Строка 010 — код вида деятельности «01» для предпринимательства. Другие коды приведены в Приложении 4 к Порядку заполнения.
- Строка 030 — доход от вида деятельности из строки 010 — 1 800 000 рублей.
- Строка 040 — документально подтвержденные расходы по виду деятельности из строки 010 — 949 000 рублей. Их распределяют по строкам:
- 041 — материальные расходы — 107 000 рублей;
- 042 — амортизация — в нашем случае ставим прочерки, так как у ИП нет амортизируемых объектов;
- 043 — расходы на выплаты и вознаграждения в пользу физлиц (не только зарплата, но и выплаты по ГПД и самозанятым, если такие привлекались) — 600 000 рублей;
- 044 — прочие материальные расходы — 242 000 рублей.

Важно! Если у ИП нет подтвержденных документами расходов или их сумма менее 20 % от доходов, он может воспользоваться стандартным профессиональным вычетом в размере 20 % от доходов. В таком случае в строке в строке 060 указывается сумма, равная 20 % от строки 030, а строки 040 — 044 заполняются прочерками.
Пункт 1.4. заполняют только главы КФХ.
Пункт 1.5. заполняется при самостоятельной корректировке налоговой базы в случае применения в сделках между взаимозависимыми лицами цен, отличных от рыночных (п. 6 ст. 105.3 НК РФ).
Расчет профессиональных налоговых вычетов
Пункт 2 приложения 3 заполняют ИП, которые в 2022 году не только занимались предпринимательской деятельностью, но также работали по договорам ГПХ. Это нужно, если в 2022 году от источников из РФ, указанных в Приложении 1 к 3-НДФЛ, получен следующий доход:
- по договорам ГПХ;
- в виде авторского вознаграждения.
Если доход получен за пределами РФ, информация о нем отражается в Приложении 2.
В нашем примере такие доходы у предпринимателя отсутствуют.
Расчет авансовых платежей
Тут ИП приводит расчет авансовых платежей по НДФЛ, которые он перечислял в ФНС в течение 2022 года.
Пункт 3.1 — суммы доходов за I квартал, полугодие и 9 месяцев. Они указываются нарастающим итогом:
- в строке 160 доходы за I квартал;
- в строке 161 — за I и II квартал;
- в строке 162 — за I, II и III кварталы.
Пункт 3.2 — суммы учтенных профессиональных вычетов (20% от дохода лили ибо документально подтвержденные расходы) за I квартал, полугодие и 9 месяцев.

Пункт 3.3 — суммы стандартных вычетов нарастающим итогом.
У нашего Иванова два ребенка, поэтому ему положено два вычета по 1 400 рублей в каждом месяце, но только пока совокупный доход не превысит 350 000 рублей. В условиях указано, что превышение произошло в марте, то есть с марта стандартные вычеты не применяются.
В строках 180, 181, 182 указываем сумму стандартных вычетов за два месяца: (1 400 + 1 400) × 2 = 5 600 рублей.

Пункт 3.4 — налоговая база для расчета авансового платежа.
За 1 квартал база рассчитывается по формуле: стр. 190 = стр. 160 — стр. 170 — стр. 180. За полугодие и 9 месяцев формула аналогичная, но берутся соответствующие строки.
Пункт 3.5 — сумма исчисленного аванса по НДФЛ, который ИП должен был перечислить в течение 2022 года. Стандартная ставка налога — 13 %, повышенная с дохода, превышающего 5 млн рублей — 15 %.
В примере годовой доход ИП 1,8 млн рублей, значит, берем стандартную ставку 13 %. Значение в строках рассчитывается по формулам:
- строка 200 — строка 190 × 13 %;
- строка 201 — строка 191 × 13 %;
- строка 202 — строка 192 × 13 %.

Как заполнить Приложение 5 к декларации 3-НДФЛ
Приложение 5 заполняется в соответствии с разделом XI Приложения 2 к порядку заполнения декларации 3-НДФЛ. Оно должно содержать информацию по суммам социальных вычетов: стандартные, на лечение, обучение, инвестиционные и прочие.
В нашем примере у предпринимателя два ребенка младше 18 лет, а также в 2022 году он оплатил образовательные услуги: за одного ребенка 20 650 рублей и за другого 33 300 рублей.
Важно! У вычета на образовательные услуги есть ограничение — принять к вычету можно не более 50 000 рублей на каждого ребёнка. В нашем примере условия соблюдены, стоимость образовательных услуг принимаем к вычету полностью.
Расчет стандартных налоговых вычетов
В пункте 1 предприниматель должен показать свои стандартные вычеты.
Иванов имеет право на ежемесячные вычеты в размере 1 400 рублей на каждого ребенка (2 800 рублей на двоих). Он может их получать до месяца, в котором его доход превысит 350 000 рублей. По условиям нашего примера это произойдет в марте, то есть вычет Иванов получит только за январь и февраль в общей сумме: 1 400 × 2 × 2 = 5 600 рублей.
В Приложении 5 их отразим так:
- Строка 030 — сумма стандартных вычетов на ребенка родителю — 5 600 рублей.
- Строка 080 — общая сумма стандартных вычетов — 5 600 рублей, так как по условиям примера других стандартных вычетов у Иванова нет.

Расчет социальных налоговых вычетов
В пункте 2 указываются социальные налоговые вычеты, на которые не распространяются ограничения, установленные п. 2 ст. 219 НК РФ.
В нашем примере у Иванова есть право на социальный налоговый вычет за оплату образовательных услуг для его детей. Общая стоимость образовательных услуг 53 950 рублей. В пункте 2 вычет будет отражен так:
- строка 100 — сумма, уплаченная за обучение детей — 53 950 рублей;
- строка 120 — общая сумма социальных налоговых вычетов, к которым не применяется ограничение по п. 2 ст. 219 НК РФ, — 53 950 рублей, т.к. других социальных вычетов не имеем.
Кроме вычета на обучение детей, тут указываются расходы на дорогостоящее лечение и доходы, перечисленные как пожертвования.

Важно! Пункт 3 Приложения 5 содержит информацию о социальных налоговых вычетах, на которые применяется ограничение п. 2 ст. 219 НК РФ: медуслуги, кроме дорогостоящих, оплата обучения братьев и сестер, страховые взносы по договорам ДМС, добровольное пенсионное страхование, оплата оценки квалификации.
В нашем примере таких вычетов нет, поэтому строки 130 — 181 заполняем прочерками.
В строке 190 указываем общую сумму заявленных социальных вычетов: (стр. 120 + стр. 180) – стр 181. В нашем случае — 53 950 рублей.
Общая сумма стандартных и социальных налоговых вычетов
Пункт 4 Приложения 5 содержит общую сумму стандартных и социальных вычетов. В строке 200 указывается сумма строк 080 и 190, в нашем примере — 59 550 рублей.
Инвестиционную деятельность Иванов не ведёт, поэтому в пункте 5 строки 210 — 230 оставляем пустыми.
Как заполнить Раздел 2 декларации 3-НДФЛ
Раздел 2 заполняется в соответствии с разделом VI Приложения 2 к порядку заполнения декларации 3-НДФЛ.
Расчет налоговой базы
В пункте 1 приводится расчет налоговой базы по НДФЛ и его суммы по видам доходов.
Код вида дохода указывается в строке 001 в соответствии с приложением № 3 к приказу ФНС России от 15.10.2021 № ЕД-7-11/903@. ИП указывают код «07» — предпринимательская деятельность.
Важно! Если видов дохода несколько, то на каждый вид дохода заполняется отдельная страница раздела 2.
Разберем построчно заполнение данных для расчета налоговой базы:
- Строка 010 — сумма доходов. Она соответствует строке 050 Приложения 3 — 1 800 000 рублей.
- Строка 020 — доходы, не подлежащие налогообложению. У нас их нет, поэтому строка 020 остается пустой.
- Строка 030 — сумма доходов, подлежащих налогообложению, — разность строк 010 и 020. В нашем случае 1 800 000 рублей.
- Строка 040 — налоговые вычеты — сумма значений строк:
- Приложение 3 — строки 060 и 150;
- Приложение 5 — строки 070, 181, 200, 210 и 230;
- Приложение 6 — строка 160;
- Приложение 7 — строки 120, 121, 130, 131, 150 и 160;
- Приложение 8 — строки 060 и 070.
Для нашего примера суммируем профессиональные вычеты (стр. 060 и 150 Приложения 3) и социальные, стандартные вычеты (стр. 200 Приложения 5). В примере 949 000 рублей — профессиональные вычеты, 59 550 рублей — сумма социальных и стандартных вычетов. В строку 040 записываем 1 008 550 рублей.
- Строка 050 — сумма расходов, принимаемых в уменьшение полученных доходов. В нашем примере она остается пустой, так как заполняется только для вида дохода с кодом «03».
- Строка 060 — налоговая база для расчета НДФЛ: стр. 030 – (стр. 040 + стр. 050). В нашем примере запишем 791 450 рублей (1 800 000 — 1 008 550).
- Строки 061 — 063 — расшифровка налоговой базы по ставкам НДФЛ:
- 061 — ставка 13 % для кодов видов дохода «01» — «16», тут база не должна превышать 5 000 000 рублей. В нашем примере указываем в строке 791 450 рублей.
- 062 — ставка 15 % для кодов видов дохода «01» — «16», база равна превышению дохода над суммой 5 000 000 рублей. В нашем примере оставляем ее пустой.
- 063 — сумма иных налоговых баз, заполняется только для видов дохода «17»–«25», она будет равна строке 060.

Расчет суммы НДФЛ
В следующих строках отражаются данные для расчета налога к уплате, доплате или возврату:
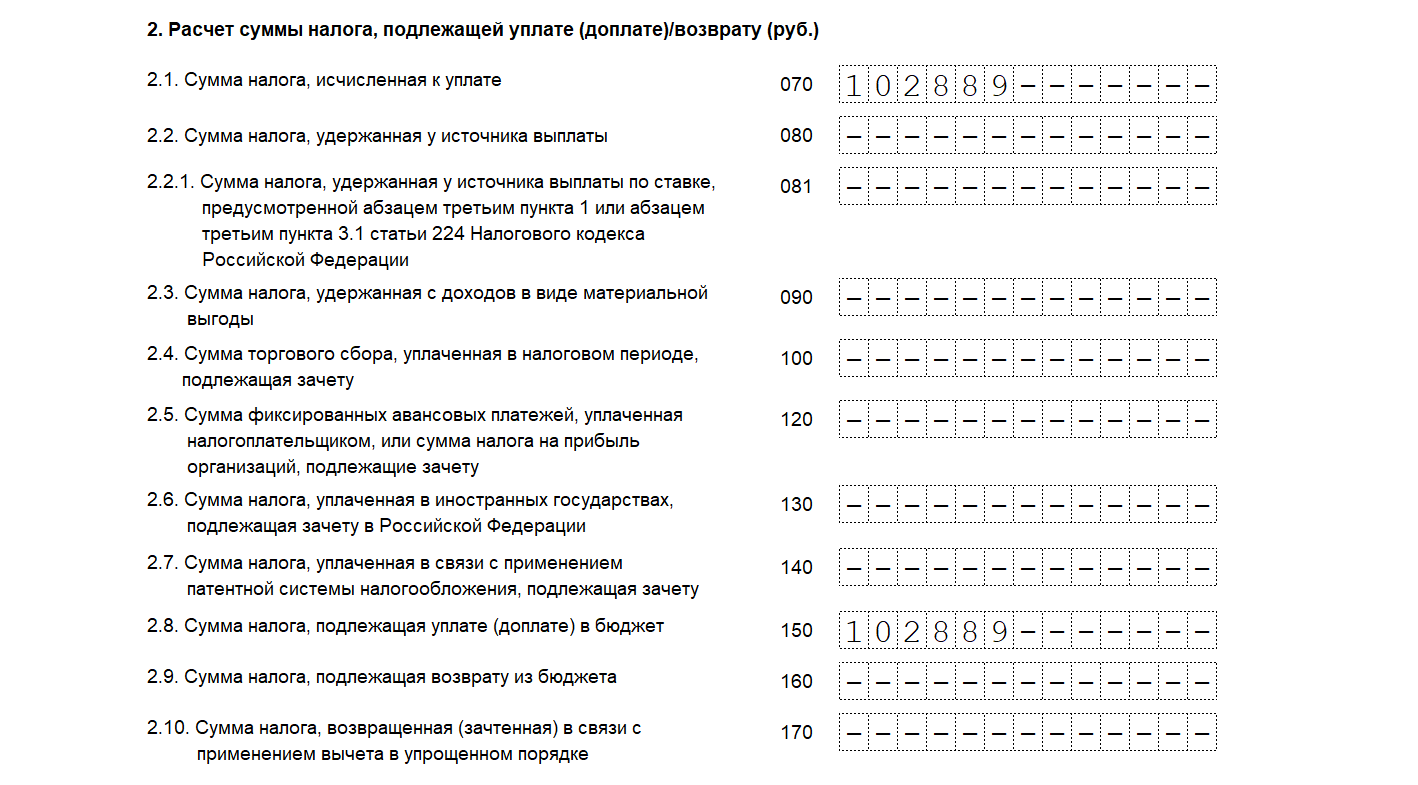
- Строка 070 — расчетная сумма налога: стр. 061 × 13 % + стр. 062 × 15 % для кода видов дохода «01»–«016». В нашем случае — 102 889 рублей (791 450 × 13 %).
- Строки 080–130 — данные для расчета НДФЛ к доплате (возврату). По условиям примера строки остаются пустыми.
- Строка 140 — налог, который ИП уплатил по ПСН, если в течение года он утратил право на спецрежим и перешел на ОСНО. Оставляем пустой.
- Строка 150 — НДФЛ к уплате в бюджет. В нашем примере 102 889 рублей.
- Строка 160 — НДФЛ к возврату из бюджета.
- Строка 170 — НДФЛ, возвращенный (зачтенный) в связи с применением упрощенного вычета.
Допускается одновременное заполнение строк 150 и 160. В соответствии с условиями примера строки 160 и 170 оставляем пустыми.
Как заполнить раздел 1 декларации 3-НДФЛ
Раздел 1 заполняется в соответствии с разделом IV Приложения 2 «Порядок заполнения декларации 3-НДФЛ» к Приказу ФНС РФ от 15.10.2021 № ЕД-7-11/903@. Он предназначен для подведения итогов по всем разделам и приложениям декларации.
Предприниматели и главы КФХ заполняют Пункт 2 Раздела 1. Пункт 1 они не трогают, если не было доходов, которые не относятся к предпринимательской деятельности.
Разберем заполнение пункта 2 построчно:
- Строка 060 — КБК для зачисления НДФЛ. ИП указывает код 182 1 01 02020 01 1000 110.
- Строки 070,090,120,150 — код ОКТМО муниципального образования, в котором состоит на учете предприниматель на момент уплаты налога и авансовых платежей. В нашем примере ОКТМО 01701000001
- Строка 080 — авансовый платеж за первый квартал — 21 372 рубля.
- Строка 100 — авансовый платеж за полугодие — 32 500 рублей.
- Строка 130 — авансовый платеж за 9 месяцев — 35 100 рублей.
- Строка 160 — сумма НДФЛ к доплате по итогам года — 13 917 рублей.
В строках 110, 140, 170 указываются суммы к уменьшению авансового платежа. В нашем примере таких нет, поэтому строки оставляем пустыми.
Важно! В разделе 1 при заполнении сумм авансовых платежей и сумм к уменьшению не используем метод нарастающего итога.

Если предприниматель уплатил лишний НДФЛ, что выяснилось по итогам года, или у него есть вычет, который перекрывает уплаченные авансы, следует заполнить Приложение к Разделу 1: заявление о возврате НДФЛ.
Как заполнить титульный лист декларации 3-НДФЛ
Титульный лист заполняется в соответствии с разделом III Приложения 2 к порядку заполнения декларации 3-НДФЛ.
На титульном листе указывается ИНН предпринимателя, налоговый период — 34 (год), отчетный год, код ИФНС. Номер корректировки «0», если декларация подана впервые.
Далее идут сведения о налогоплательщике:
- код страны — «643» для России;
- код категории налогоплательщика — «720» для предпринимателя;
- полные фамилия, имя и отчество при наличии;
- дата рождения.
Далее заполняем данные о документе, удостоверяющем личность: код, серия, номер.
Код статуса налогоплательщика: «1» для резидента РФ и «2» для лиц, не являющихся резидентами.
Теперь нумеруем все заполненные листы по порядку и указываем их количество в специальном поле на титульнике. Предприниматель прикладывает к 3-НДФЛ КУДиР, а также копии документов, подтверждающих право на стандартные и социальные вычеты (свидетельства о рождении детей, договоры с образовательными организациями, лицензии на право образовательной деятельности, документы об оплате). Считаем количество листов прилагаемых документов и указываем на титульном листе.
Что важно запомнить о заполнении 3-НДФЛ
Заполнение декларации 3-НДФЛ трудоемкий процесс: нужно учесть много данных, проверить актуальность формы, не опоздать со сроками.
Заполнить отчет поможет Контур.Экстерн. Он предложит справочники кодов, автоматически рассчитает результирующие строки и проверит отчет перед отправкой по контрольным соотношениям.
А еще в сервисе вы найдете разъяснения по заполнению отчетности от экспертов и официальный порядок заполнения, утвержденный ФНС России в Приказе от 15.10.2021 № ЕД-7-11/903@ — там все подробно расписано по каждой строке декларации.
В состав декларации ИП в обязательном порядке входят: титульный лист, раздел 1, раздел 2 и Приложение 3 (п. п. 2.1, 2.4 Порядка заполнения декларации по НДФЛ). Последовательность заполнения в этом случае такая: Приложение 3 → раздел 2 → раздел 1 → титульный лист.
Если вы не сдали декларацию 3-НДФЛ в срок, вам грозит штраф по п. 1 ст. 119 НК РФ. А за опоздание более чем на 20 рабочих дней могут заблокировать счет в банке.